Long Thanh Golf Development: Profile and Outlook
August 28, 2025
Nam Long Corporate Profile and Strategic Outlook
September 1, 2025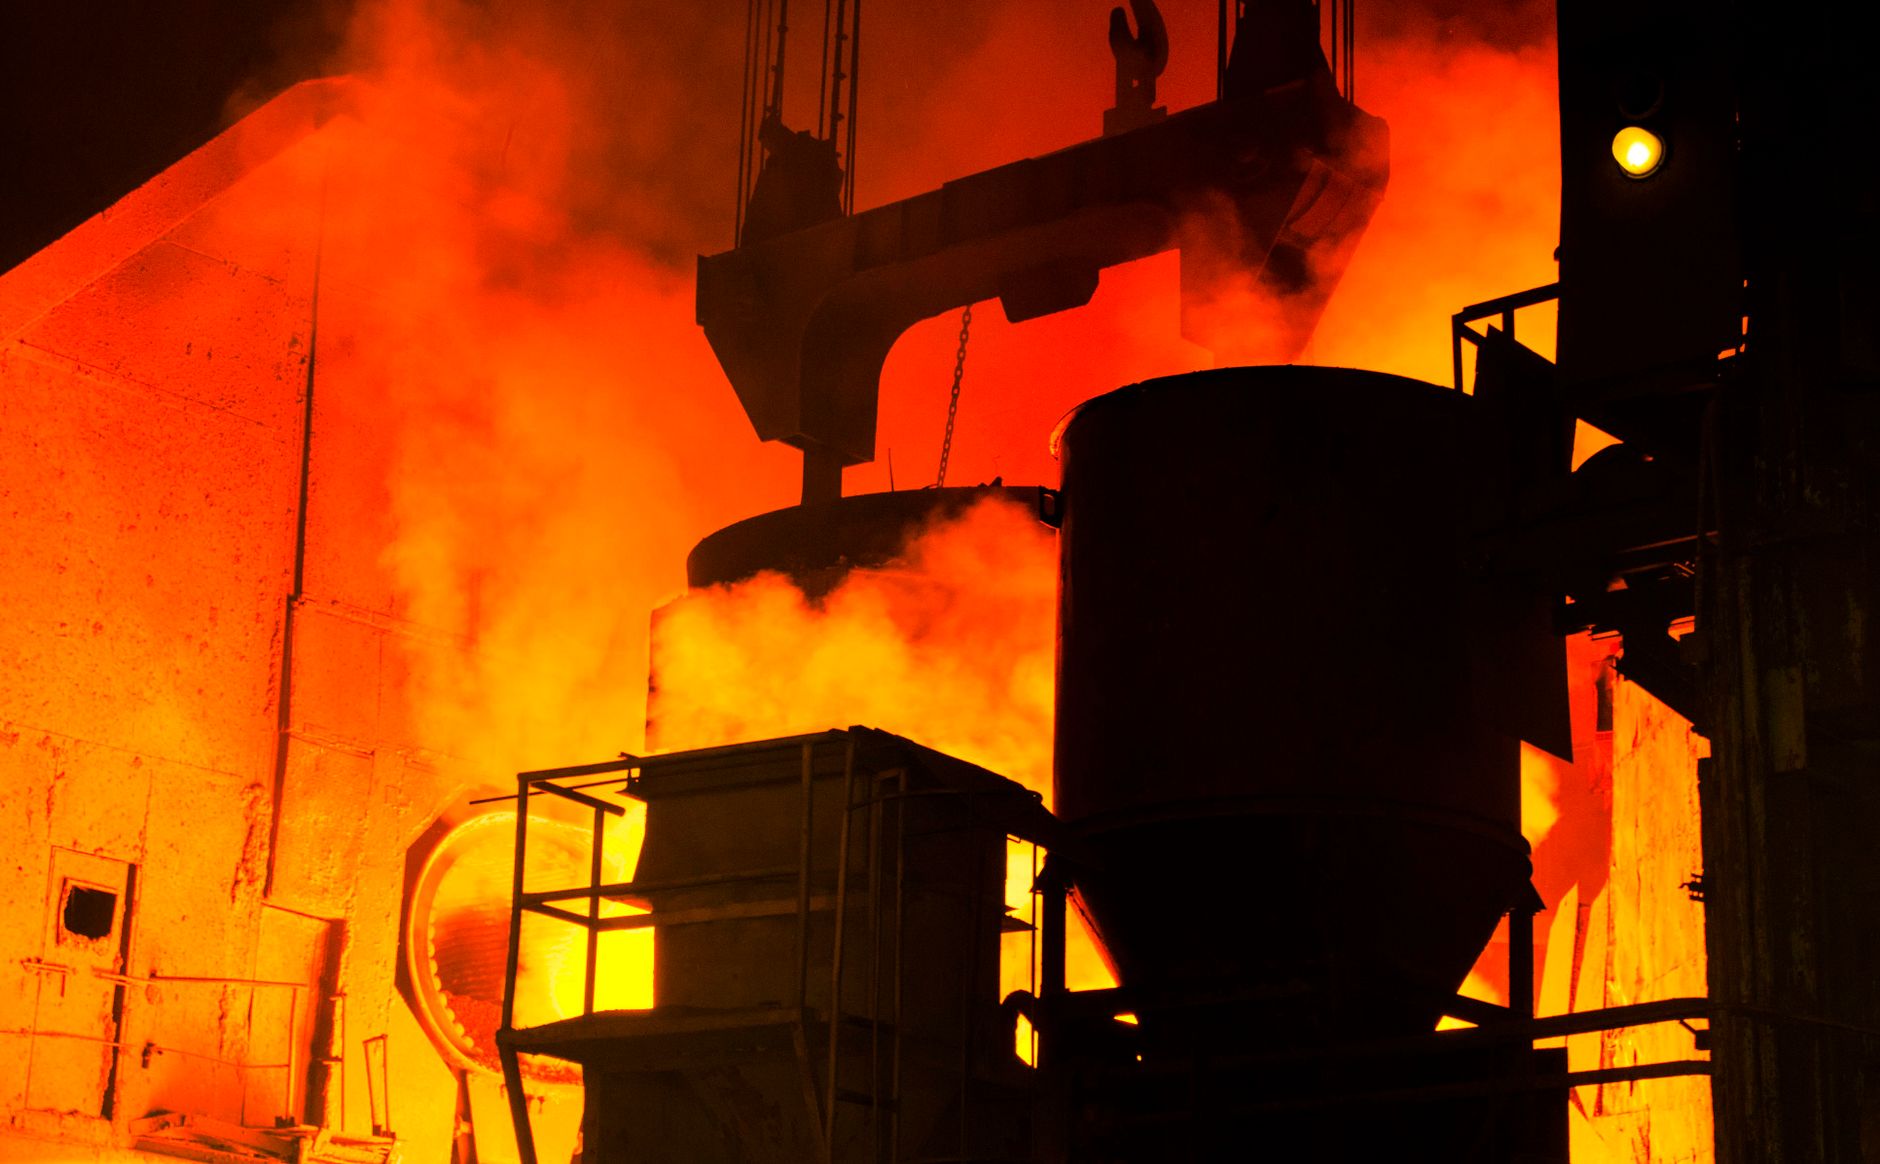
Founder Notes — Lotus Investment Group
Hoa Phat Group Profile: Vietnam’s Steel Leader to 2030
Tập đoàn Hòa Phát — Hồ sơ doanh nghiệp và triển vọng chiến lược
Hòa Phát là nhà sản xuất thép lớn nhất Việt Nam và một trong những tập đoàn công nghiệp tích hợp sâu nhất Đông Nam Á, hoạt động trải khắp thép, bất động sản, nông nghiệp và hàng tiêu dùng. Hồ sơ này đọc nền tảng công nghiệp, kết quả tài chính, động lực ngành và triển vọng tới 2030 của tập đoàn dựa trên báo cáo thường niên 2024 cùng số liệu ngành liên quan.
5 triệu tấn
thép thô mỗi năm tại khu liên hợp Dung Quất — cơ sở chủ lực của tập đoàn.
trên 40%
thép xây dựng nội địa; gần 30% thị phần ống thép.
ROE 10,5%
phục hồi từ 6,6% năm 2023 — Dung Quất 2 là phép thử cho chu kỳ lợi nhuận kế tiếp.
Tổng quan doanh nghiệp
Thành lập năm 1992, Hòa Phát đã vươn lên thành nhà sản xuất thép lớn nhất Việt Nam. Tập đoàn niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh năm 2007 với mã HPG. Tính đến 2024, Hòa Phát vẫn dưới sự dẫn dắt chiến lược của nhà sáng lập — Chủ tịch Trần Đình Long, người nắm tỷ lệ sở hữu chi phối. Sự liền mạch trong lãnh đạo ấy đỡ cho kế hoạch dài hạn và kỷ luật phân bổ vốn, giúp tập đoàn tăng trưởng đều qua nhiều chu kỳ kinh tế.
Công ty vận hành theo mô hình công ty mẹ với các đơn vị thành viên tập trung vào lĩnh vực lõi và liền kề. Các pháp nhân chính gồm Thép Hòa Phát, Thép Hòa Phát Dung Quất, Nông nghiệp Hòa Phát và Bất động sản Hòa Phát. Các đơn vị này quản khai khoáng thượng nguồn, luyện thép trung nguồn và phân phối hạ nguồn, song song với hướng đi sang nông nghiệp và bất động sản công nghiệp. Mỗi đơn vị giữ quyền tự chủ vận hành, nhưng tất cả đều xoay quanh một khung chiến lược trung tâm và thương hiệu Hòa Phát thống nhất.
Phạm vi địa lý và nền tảng tài sản
Trong nước, Hòa Phát vận hành các khu liên hợp sản xuất tại Hải Dương, Hưng Yên, Quảng Ngãi và Dung Quất. Những vị trí này mang lại độ phủ địa lý và lợi thế hậu cần khắp miền Bắc và miền Trung.
Khu liên hợp Gang thép Dung Quất là cơ sở chủ lực, với công suất thép thô 5 triệu tấn mỗi năm. Giai đoạn hai đang triển khai và sẽ nhân đôi công suất này vào năm 2025. Dự án vận hành công nghệ lò cao, nhà máy luyện cốc, hệ thống thiêu kết và dây chuyền đúc liên tục.
Tập đoàn còn vận hành các mỏ đá vôi và quặng sắt tại Lào. Hòa Phát đã đầu tư cảng riêng và đội tàu tự sở hữu để kiểm soát chi phí hậu cần. Hệ thống tự động hóa và SCADA được áp dụng rộng khắp các cơ sở sản xuất nhằm nâng tỷ lệ thành phẩm và giảm thời gian dừng máy.
Bối cảnh thị trường và ngành
Tiêu thụ thép bình quân đầu người của Việt Nam vượt 250 kg trong năm 2024. Mức này vẫn dưới các thị trường phát triển, để ngỏ dư địa tăng trưởng. Nhu cầu xây dựng và hạ tầng được tiếp sức bởi đô thị hóa và các gói kích thích của chính phủ, và Hòa Phát hưởng lợi từ nền tảng ngành dài hạn này.
Tập đoàn nắm hơn 40% thị phần thép xây dựng và gần 30% thép ống trong nước. Hòa Phát cũng cạnh tranh ở phân khúc thép dẹt như HRC và CRC. Về xuất khẩu, tập đoàn phục vụ Đông Nam Á, Mỹ và châu Âu.
Nhu cầu thép Việt Nam đứng vững bất chấp gió ngược toàn cầu. Đầu tư công, các chương trình nhà ở và ngành sản xuất xe điện đều nâng đỡ sản lượng nội địa. Ở chiều ngược lại, rủi ro chống bán phá giá và biến động nguyên liệu đầu vào ghì sức cạnh tranh xuất khẩu.
Kết quả tài chính
Giai đoạn 2020–2024, doanh thu Hòa Phát biến động mạnh, đạt đỉnh gần 150.000 tỷ đồng năm 2021 trước khi hạ nhiệt những năm sau. Biên lợi nhuận gộp và biên lợi nhuận ròng giảm xuyên suốt 2022 và 2023, rồi khả năng sinh lời hồi phục nhẹ trong 2024 với biên ròng đạt 9%. Lợi nhuận gộp cải thiện khi hiệu quả vận hành quay lại. Tập đoàn cắt 1.298 tỷ đồng chi phí lãi vay trong 2024, nhờ vốn hóa các khoản đầu tư vào dự án chiến lược như Dung Quất 2. Kỷ luật tài chính giữ chắc dù dư nợ tăng 27%, được hỗ trợ bởi tỷ giá ổn định và chi phí vay thuận lợi ở cả công cụ ngắn hạn lẫn dài hạn.
Con số 2024 phản ánh sự phục hồi về hiệu quả sử dụng vốn. ROE tăng lên 10,5% từ mức 6,6% năm 2023, cho thấy khả năng chuyển vốn chủ thành lợi nhuận mạnh hơn trong điều kiện tài chính ổn định. ROA leo lên 5,4%, đảo chiều mức đáy 3,6% của năm trước, và đạt được điều đó dù tổng tài sản tăng 20%. Lợi nhuận ròng tốt hơn bù lại phần phình to bảng cân đối đi kèm mở rộng. Những bước tiến này cho thấy tài sản được khai thác sắc hơn và lợi suất vận hành cao hơn. Vốn chủ sở hữu nới rộng lên hơn 114.000 tỷ đồng, tạo dư địa cho việc triển khai vốn sau này. Lợi suất có thể cải thiện thêm khi các dự án mới chạy hết công suất và cường độ vốn trở về mức bình thường.
Tổng tài sản nở 20% trong 2024, nhờ tái đầu tư vào các khu liên hợp sản xuất thép và container. Tài sản dài hạn tăng hơn 32.000 tỷ đồng lên 137.400 tỷ đồng, chiếm 61% nền tài sản — dấu ấn của mô hình tăng trưởng thâm dụng vốn. Tài sản ngắn hạn tăng 5%, được đỡ bởi mở rộng vốn lưu động và nỗ lực giữ thanh khoản. Nền tổng tài sản đã gấp bốn lần kể từ 2014, thước đo cho đầu tư bền bỉ vào hạ tầng công nghiệp. Quá trình hình thành vốn ấy khớp với kế hoạch dài hạn của Hòa Phát: mở rộng công suất và giữ vị thế dẫn đầu ngành.
Chỉ số vận hành và hồ sơ công suất
Tổng sản lượng thép thô đạt 7,5 triệu tấn trong 2024. Thép xây dựng chiếm 60% sản lượng, phần còn lại là thép dẹt và thép ống. Hiệu suất sử dụng công suất chạm 92%, dấu hiệu cho thấy lưu lượng sản xuất hiệu quả tại các nhà máy chủ lực.
Tập đoàn dồn trọng tâm vào các chỉ số gắn với ESG. Khu liên hợp Dung Quất đạt chuẩn ISO 14001. Hệ thống thu gom bụi và vòng tuần hoàn nước khép kín cắt giảm phát thải, và Hòa Phát còn đầu tư thu hồi nhiệt thải cùng nhiên liệu thay thế.
Vị thế chiến lược và động lực tăng trưởng
Hoạt động tích hợp mang lại cho Hòa Phát lợi thế dẫn đầu về chi phí. Tập đoàn kiểm soát mỏ nguyên liệu đầu vào, hạ tầng cảng và hậu cần, qua đó che chắn vận hành khỏi biến động giá. Tích hợp dọc bảo đảm biên lợi nhuận ổn định và kiểm soát chi phí trọn vòng sản xuất. Thương hiệu đã có chỗ đứng nâng đỡ nhu cầu đều đặn ở cả thị trường trong nước lẫn xuất khẩu, đặc biệt ở phân khúc kết cấu và thép ống, nơi chứng nhận và năng lực giao hàng khiến Hòa Phát thành nhà cung cấp được ưu tiên. Hoạt động R&D nay tập trung vào vật liệu chống ăn mòn cho thị trường năng lượng và hàng hải, gồm cả hợp kim cường độ cao cho các ứng dụng xuất khẩu ngách.
Chuyển đổi số tiếp sức cho hiệu quả vận hành. Bảo trì dự đoán, triển khai ERP và tối ưu hậu cần bằng AI đã cắt thời gian dừng máy và nâng lưu lượng. Hòa Phát đặt mục tiêu số hóa toàn bộ sản xuất vào 2026 trên mọi dây chuyền chủ lực. Mở rộng dựa trên tăng công suất và đa dạng hóa địa lý, nhắm vào nhu cầu kết cấu tại châu Á – Thái Bình Dương và Bắc Mỹ.
Rủi ro và biện pháp ứng phó
Hòa Phát gánh nhiều rủi ro cấu trúc với khả năng sinh lời và sức cạnh tranh. Giá thép vẫn biến động mạnh, bị đẩy bởi dịch chuyển cung cầu toàn cầu và giao dịch đầu cơ. Căng thẳng thương mại giữa các nền kinh tế lớn thường kéo theo thuế quan, biện pháp chống bán phá giá và rào cản tiếp cận thị trường, tác động lên cả xuất khẩu lẫn nguồn cung đầu vào. Chi phí năng lượng leo thang, nhất là điện và than cốc, bóp biên lợi nhuận, đặc biệt ở các dây chuyền thâm dụng năng lượng. Biến động tỷ giá thêm một lớp rủi ro nữa, vì nguyên liệu nhập định giá bằng USD trong khi doanh thu chủ yếu bằng VND. Thêm vào đó, quy định môi trường tiếp tục siết, và vận hành lò cao chịu soi xét nhiều nhất về phát thải, lượng nước dùng và xả thải.
Để quản các phơi nhiễm này, Hòa Phát pha trộn cả công cụ tài chính lẫn vận hành. Tập đoàn dùng hợp đồng kỳ hạn và phòng hộ để bình ổn chi phí nguyên liệu đầu vào, còn các hợp đồng cung ứng dài hạn cho quặng sắt và than cắt bớt bất định trong mua sắm. Hòa Phát đã đa dạng hóa thị trường xuất khẩu để giảm lệ thuộc vào một vùng địa lý đơn lẻ và rải rủi ro địa chính trị. Đầu tư vào hiệu quả năng lượng, như thu hồi nhiệt thải và tối ưu dùng điện, làm dịu độ nhạy với giá năng lượng. Tập đoàn cũng nội địa hóa nhiều hơn nguồn nguyên liệu để hạn chế cú sốc chi phí do tỷ giá. Gộp lại, các biện pháp này nhắm giữ vận hành bền bỉ và bảo vệ biên lợi nhuận xuyên qua biến động vĩ mô.
Tầm nhìn phía trước (2025–2030)
Hòa Phát đặt mục tiêu nâng công suất thép thô lên 14 triệu tấn vào năm 2030 qua các cơ sở mới và nâng cấp quy trình. Tập đoàn sẽ mở sang thép phủ, sản phẩm thép không gỉ và gia công hạ nguồn, nhắm vào chuỗi cung ứng xây dựng, đồ gia dụng và xe điện. Tăng trưởng xuất khẩu vẫn là ưu tiên, nhất là tại ASEAN, Ấn Độ, Mỹ và Úc, nơi công ty đang theo đuổi quan hệ phân phối trực tiếp. Việc tiếp nhận công nghệ trải tới thép sản xuất bằng hydro, hậu cần xanh và luyện kim chạy bằng năng lượng tái tạo, khớp với kỳ vọng pháp lý và người mua đang dịch chuyển ở nước ngoài. Chi đầu tư sẽ vượt 100.000 tỷ đồng tới 2030, tài trợ cho tăng sản lượng, nâng cấp ESG và các nền tảng số tích hợp trên mọi mảng.
Tập đoàn cũng sẽ theo đuổi IPO các đơn vị hậu cần, khai khoáng và bất động sản để giải phóng vốn cho tái đầu tư và mở rộng. Các đợt niêm yết này có thể diễn ra trên sàn trong nước hoặc qua phát hành riêng lẻ chiến lược cho nhà đầu tư tổ chức dài hạn. Hòa Phát giữ cam kết với chương trình nghị sự công nghiệp của Việt Nam, ủng hộ nội địa hóa nguồn cung, việc làm tại chỗ và tham gia hạ tầng công cộng. Mô hình tích hợp dọc cho phép giữ trọn giá trị qua cả vòng đời, đồng thời giảm tổn thương trước cú sốc chuỗi cung ứng. Tới 2030, Hòa Phát ở vị thế tiếp tục là trụ cột của nền công nghiệp Việt Nam và một nhà xuất khẩu khu vực ngày càng lớn về thép giá trị gia tăng.
Kết luận
Hòa Phát là một viên đá nền trong công cuộc chuyển mình công nghiệp của Việt Nam. Quy mô, hoạt động tích hợp và sự hiện diện thị trường mạnh khiến tập đoàn vừa là nhà sản xuất thép nội địa lớn nhất, vừa là một tay chơi khu vực đáng kể. Kiểm soát thượng nguồn với nguyên liệu, hạ tầng hậu cần nội bộ và mạng phân phối hạ nguồn mang lại cho Hòa Phát mức ổn định chi phí và độ rõ biên lợi nhuận hiếm có. Khi Việt Nam đào sâu nền hạ tầng và sản xuất, nhu cầu thép chất lượng, giá cạnh tranh vẫn ở mức cao — và điều đó đặt Hòa Phát vào thế đáp ứng nhu cầu quốc gia lẫn theo đuổi cơ hội khu vực.
Quy mô, tích hợp và tầm nhìn dài hạn neo tập đoàn vào nền kinh tế công nghiệp đang đổi thay của Việt Nam: phơi nhiễm với hoạt động xây dựng và xuất khẩu đang lên, lớp bảo vệ biên lợi nhuận gắn sẵn, cùng lộ trình hướng tới khớp chuẩn ESG và chuyển đổi số. Rủi ro như biến động hàng hóa, hạn chế thương mại và siết quy định vẫn còn đó, nhưng quản vốn thận trọng, thị trường tiêu thụ đa dạng và một chương trình đổi mới chủ động đẩy lùi chúng. Khi tập đoàn bước vào giai đoạn mở rộng mới dựa trên thép cao cấp và tích hợp hạ nguồn, năng lực vừa mở quy mô vừa giữ xuất sắc vận hành sẽ tiếp tục định hình vị thế dẫn dắt chiến lược của Hòa Phát ở Việt Nam và xa hơn.
Lotus Investment Group tư vấn M&A xuyên biên giới và FDI vào Việt Nam và Đông Nam Á. Nếu quý vị đang thẩm định một vị thế tại Việt Nam, liên hệ với chúng tôi.
Hoa Phat Group is Vietnam’s largest steel producer and one of Southeast Asia’s most integrated industrial conglomerates, with operations spanning steel, real estate, agriculture, and consumer goods. This profile reads the group’s industrial platform, financial performance, sector dynamics, and 2030 outlook against its 2024 annual report and the relevant industry data.
5 million tonnes
of crude steel a year at the Dung Quat complex — the group’s flagship base.
over 40%
of domestic long steel; nearly 30% of steel pipe.
ROE 10.5%
recovered from 6.6% in 2023 — Dung Quat 2 is the test of the next profit cycle.
Company Overview
Founded in 1992, Hoa Phat Group has grown into Vietnam’s largest steel manufacturer. It listed on the Ho Chi Minh Stock Exchange in 2007 under the ticker HPG. As of 2024 the group remains under the strategic leadership of its founder, Chairman Tran Dinh Long, who retains a controlling equity stake. That continuity in leadership has supported long-term planning and disciplined capital deployment, helping the group grow consistently across multiple economic cycles.
The company runs a holding structure with focused subsidiaries across core and adjacent sectors. Its main entities are Hoa Phat Steel, Hoa Phat Dung Quat Steel, Hoa Phat Agriculture, and Hoa Phat Real Estate. These subsidiaries manage upstream mining, midstream steelmaking, and downstream distribution, alongside the move into agricultural and industrial real estate. Each subsidiary keeps operational autonomy, yet all align under a central strategic framework and the unified Hoa Phat brand.
Geographic Footprint and Asset Base
Domestically, Hoa Phat runs production complexes in Hai Duong, Hung Yen, Quang Ngai, and Dung Quat. These sites give it geographic reach and logistics advantages across northern and central Vietnam.
The Dung Quat Iron and Steel Complex is the flagship facility, with an annual crude steel capacity of 5 million tons. A second phase is underway and will double that capacity by 2025. The project runs blast furnace technology, coke plants, sintering units, and continuous casting lines.
The company also operates limestone and iron ore mines in Laos. It has invested in self-owned ports and a private fleet to control logistics costs. Automation and SCADA systems are applied widely across its production facilities to lift yield and cut downtime.
Market and Sector Context
Vietnam’s per capita steel consumption passed 250 kg in 2024. That still sits below developed markets, which leaves room to grow. Construction and infrastructure demand draws support from urbanization and government stimulus, and Hoa Phat benefits from these long-term sector fundamentals.
The group holds over 40% of the domestic long-steel market and nearly 30% of steel pipe. It also competes in flat steel segments such as HRC and CRC. On the export side, it serves Southeast Asia, the U.S., and Europe.
Vietnam’s steel demand has held up despite global headwinds. Public investment, housing programs, and EV manufacturing all support domestic volumes. Working the other way, anti-dumping risk and raw material volatility weigh on export competitiveness.
Financial Performance
Between 2020 and 2024, Hoa Phat’s revenue swung sharply, peaking near VND 150 trillion in 2021 before easing in the following years. Gross and net margins fell through 2022 and 2023, then profitability recovered modestly in 2024 with net margin reaching 9%. Gross profit improved as operational efficiency returned. The group cut interest expense by VND 1,298 billion in 2024, helped by capitalized investment in strategic projects such as Dung Quat 2. Financial discipline held firm even as debt rose 27%, supported by stable exchange rates and favorable borrowing costs across short- and long-term instruments.
The 2024 numbers reflect a recovery in capital efficiency. ROE rose to 10.5%, up from 6.6% in 2023, a sign of stronger profit conversion from equity amid stable financial conditions. ROA climbed to 5.4%, reversing the prior year’s 3.6% low, and it did so despite a 20% increase in total assets. Better net profit offset the balance-sheet growth that came with expansion. These gains point to sharper asset utilization and higher operational returns. The equity base widened to over VND 114 trillion, giving the group room for future capital deployment. Returns may improve further as new projects reach full capacity and capital intensity normalizes.
Total assets expanded 20% in 2024, driven by reinvestment in steel and container manufacturing complexes. Long-term assets rose by more than VND 32 trillion to VND 137.4 trillion, making up 61% of the asset base — a marker of the group’s capital-intensive growth model. Short-term assets grew 5%, supported by working capital expansion and liquidity preservation. The total asset base has quadrupled since 2014, a measure of sustained investment in industrial infrastructure. That capital formation lines up with Hoa Phat’s long-term plan to scale capacity and hold sector leadership.
Operational Metrics and Capacity Profile
Total crude steel production reached 7.5 million tons in 2024. Long steel made up 60% of output, with flat steel and steel pipe covering the rest. Capacity utilization hit 92%, a sign of effective throughput at the key plants.
The group leans into ESG-linked metrics. Its Dung Quat complex meets ISO 14001 standards. Dust collection systems and closed-loop water cycles cut emissions, and Hoa Phat also invests in waste heat recovery and alternative fuels.
Strategic Position and Growth Drivers
Hoa Phat’s integrated operations give it cost leadership. It controls input mines, port infrastructure, and logistics, which shields operations from price swings. Vertical integration secures margin stability and full-cycle cost control across production. Established brand recognition supports steady demand at home and abroad, especially in the structural and pipe segments, where certifications and delivery capabilities make Hoa Phat a preferred vendor. R&D now centers on corrosion-resistant materials for energy and maritime markets, including high-strength alloys for niche export applications.
Digital transformation backs operational efficiency. Predictive maintenance, ERP rollouts, and AI logistics optimization have already cut downtime and improved throughput. Hoa Phat targets full production digitization by 2026 across all key lines. Expansion rests on capacity growth and geographic diversification, aimed at structural demand in Asia-Pacific and North America.
Risks and Mitigation
Hoa Phat carries several structural risks to profitability and competitiveness. Steel prices stay volatile, driven by global supply-demand shifts and speculative trading. Trade tensions between major economies often bring tariffs, anti-dumping actions, and market-access restrictions that affect both exports and input sourcing. Energy cost inflation, particularly in electricity and coking coal, squeezes margins, especially on energy-intensive lines. Currency moves add another layer, since imported raw materials are priced in USD while sales are mostly in VND. On top of that, environmental rules keep tightening, and blast furnace operations draw the most scrutiny over emissions, water usage, and waste discharge.
To manage these exposures, Hoa Phat blends financial and operational tactics. It uses forward contracts and hedging to stabilize raw material input costs, and long-term supply agreements for iron ore and coal cut procurement uncertainty. The group has diversified export markets to reduce reliance on any single geography and spread geopolitical risk. Investment in energy efficiency, such as waste heat recovery and optimized power usage, softens sensitivity to energy prices. It also sources more raw inputs domestically to limit FX-driven cost spikes. Together these measures aim to keep operations resilient and protect margins through macroeconomic volatility.
Forward View (2025–2030)
Hoa Phat aims to raise crude steel capacity to 14 million tons by 2030 through new facilities and process upgrades. It will move into coated steel, stainless products, and downstream fabrication, targeting construction, appliances, and EV supply chains. Export growth stays a priority, especially in ASEAN, India, the U.S., and Australia, where the company is pursuing direct distribution partnerships. Technology adoption runs to hydrogen-based steel, green logistics, and renewable-powered smelting, in line with shifting regulatory and buyer expectations abroad. Capital expenditure will exceed VND 100 trillion through 2030, funding production growth, ESG upgrades, and integrated digital platforms across all divisions.
The group will also pursue IPOs of its logistics, mining, and real estate units to unlock capital for reinvestment and expansion. These listings may run on domestic exchanges or involve strategic private placements to long-term institutional investors. Hoa Phat stays committed to Vietnam’s industrial agenda, backing domestic sourcing, localized employment, and public infrastructure participation. Its vertically integrated model allows full-cycle value capture while cutting vulnerability to supply chain shocks. By 2030, Hoa Phat is positioned to remain a core contributor to Vietnam’s industrial base and a growing regional exporter of value-added steel.
Conclusion
Hoa Phat Group is a cornerstone of Vietnam’s industrial transformation. Its scale, integrated operations, and strong market presence make it both the largest domestic steel producer and a significant regional player. Upstream control over raw materials, internal logistics infrastructure, and a downstream distribution network give it a rare level of cost stability and margin visibility. As Vietnam deepens its infrastructure and manufacturing base, demand for reliable, competitively priced steel stays high — and that positions Hoa Phat to meet national needs and pursue regional opportunities.
Its scale and vertical integration anchor the group within Vietnam’s evolving industrial economy: exposure to rising construction and export activity, embedded margin protection, and a roadmap toward ESG alignment and digital transformation. Risks such as commodity volatility, trade restrictions, and regulatory tightening remain, but prudent capital management, diversified end-markets, and a proactive innovation agenda push back against them. As the group enters a new expansion phase built on high-end steel and downstream integration, its ability to scale while delivering operational excellence will keep defining its strategic leadership in Vietnam and beyond.
Lotus Investment Group advises on cross-border M&A and FDI into Vietnam and Southeast Asia. If you are underwriting Vietnam exposure, get in touch.