Ba cửa vốn mở cùng lúc ở Diễn đàn Kinh tế mùa Thu 2026
November 1, 2026
M&A tại Việt Nam 2026 không thiếu tiền, chỉ thiếu doanh nghiệp đọc được
November 1, 2026
Vietnam Economy — Lotus Investment Group
Vốn đang vào đâu, con số công bố nên đọc thế nào, và người đi sau phải chuẩn bị gì
Where the money is going, how to read the published numbers, and what a latecomer has to prepare
Đăng ký tăng 74,0%, thực hiện tăng 13,1%
Tổng vốn đăng ký đến 31/10/2026 đạt 54,85 tỷ USD, cao nhất từ năm 2009 và vượt cả năm 2025; vốn thực hiện ước 24,08 tỷ USD. Phần lớn cam kết mới sẽ giải ngân từ 2027.
Khoảng sáu phần mười là tiền đổi chủ
Năm 2025: 4,48 trong 7,03 tỷ USD là mua lại cổ phần cũ, chỉ 2,55 tỷ USD làm tăng vốn điều lệ. Mười tháng 2026: 4,71 trong 7,99 tỷ USD, phần vốn mới 3,28 tỷ USD.
Hai con số Cục Thống kê công bố từng quý
Vốn thực hiện có tăng nhanh hơn vốn đăng ký không, và phần vốn mới có lớn hơn phần mua lại không. Luật Đầu tư 143/2025 có hiệu lực 1/3/2026; thuế tối thiểu toàn cầu đang được sửa.
Năm 2025 và mười tháng 2026 bằng số
Theo Cục Thống kê thuộc Bộ Tài chính, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 31/12/2025 đạt 38,42 tỷ USD, chỉ tăng 0,5% so với năm 2024, trong khi vốn thực hiện ước đạt 27,62 tỷ USD, tăng 9,0% và là mức cao nhất từ trước đến nay. Hai tốc độ ấy đi ngược chiều nhau theo cách có lợi cho người đọc kỹ. Vốn đăng ký đứng yên mà tiền giải ngân vẫn tăng chín phần trăm nghĩa là các dự án đã cấp phép từ những năm trước đang thành nhà máy. Khoảng cách giữa 38,42 tỷ USD trên giấy và 27,62 tỷ USD trong tài khoản vì thế hẹp lại còn gần 11 tỷ USD, từ mức gần 13 tỷ USD của năm 2024. Năm 2025 có 4.054 dự án cấp mới với 17,32 tỷ USD, 14,07 tỷ USD vốn điều chỉnh, và 7,03 tỷ USD góp vốn, mua cổ phần.
Mười tháng đầu năm 2026 thì khác. Tổng vốn đăng ký tính đến ngày 31/10/2026 đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ và là mức cao nhất kể từ năm 2009, trong đó vốn cấp mới đạt 30,73 tỷ USD với 3.478 dự án, gấp 2,2 lần cùng kỳ, vốn điều chỉnh 16,13 tỷ USD và góp vốn, mua cổ phần 7,99 tỷ USD. Vốn thực hiện mười tháng ước đạt 24,08 tỷ USD, tăng 13,1%. Hai tốc độ lại tách nhau, lần này theo chiều ngược, và đó là lý do bài này đọc ở vốn thực hiện. Một năm vốn đăng ký tăng 74% mà vốn thực hiện tăng 13% là một năm các cam kết lớn vừa được ký, phần lớn trong số đó sẽ giải ngân từ 2027 trở đi nếu điều kiện giữ nguyên, và sẽ xuất hiện trong các dòng vốn thực hiện của ba đến năm năm tới. Chúng tôi đã theo dõi khoảng cách này trong bài vốn đăng ký và vốn thực hiện và bài khoảng cách giải ngân đang hẹp lại; chuỗi số năm 2026 cho thấy khoảng cách ấy sẽ mở rộng trở lại trước khi hẹp.
Dòng góp vốn, mua cổ phần cần tách thêm một lần. Trong 7,03 tỷ USD của năm 2025, có 4,48 tỷ USD là mua lại cổ phần của chủ sở hữu trước mà không làm tăng vốn điều lệ, và 2,55 tỷ USD góp vốn làm tăng vốn điều lệ. Mười tháng 2026 đã vượt cả năm 2025 về quy mô, với 7,99 tỷ USD, mà tỷ lệ chỉ thay đổi nhẹ, 4,71 tỷ USD mua lại và 3,28 tỷ USD vốn mới. Nghĩa là trong dòng vốn mà báo chí hay gọi là vốn nước ngoài mua doanh nghiệp Việt Nam, khoảng sáu phần mười là tiền đổi chủ, doanh nghiệp không nhận thêm đồng nào. Chúng tôi viết kỹ hơn về điều này trong bài tổng quan về M&A tại Việt Nam.
Vốn vào ngành nào, từ nước nào
Việt Nam có hai hệ số về cơ cấu FDI, và hai hệ ấy không trộn được với nhau. Cục Thống kê công bố cơ cấu theo vốn cấp mới và theo vốn thực hiện, còn Cục Đầu tư nước ngoài công bố cơ cấu theo tổng vốn gồm cả điều chỉnh và góp vốn. Theo Cục Thống kê, trong 17,32 tỷ USD vốn cấp mới của năm 2025, công nghiệp chế biến, chế tạo nhận 9,80 tỷ USD, chiếm 56,5%, kinh doanh bất động sản nhận 3,67 tỷ USD. Tính theo vốn thực hiện thì chế biến, chế tạo chiếm 82,8% với 22,88 tỷ USD, bất động sản 7,0% với 1,93 tỷ USD, và sản xuất, phân phối điện 3,3% với 914,9 triệu USD. Theo Cục Đầu tư nước ngoài, tính trên tổng vốn cả năm, chế biến, chế tạo đạt trên 21 tỷ USD, bất động sản trên 7,1 tỷ USD, bán buôn, bán lẻ trên 3 tỷ USD. Hai hệ số kể cùng một chuyện. Tiền thật đi vào nhà máy nhiều hơn tiền trên giấy một khoảng rộng, vì bất động sản chiếm gần một phần năm vốn đăng ký nhưng chỉ bảy phần trăm vốn thực hiện.
Về đối tác, Cục Thống kê ghi Singapore dẫn đầu vốn cấp mới năm 2025 với 4,84 tỷ USD, tiếp theo là Trung Quốc 3,64 tỷ USD, Hồng Kông 1,73 tỷ USD, Nhật Bản 1,62 tỷ USD, Thụy Điển 1,0 tỷ USD, Đài Loan 965,8 triệu USD và Hàn Quốc 895,9 triệu USD. Tính theo tổng vốn, Cục Đầu tư nước ngoài ghi Singapore hơn 9,39 tỷ USD, chiếm 24,45%, Trung Quốc gần 5,7 tỷ USD, Hàn Quốc khoảng 5,3 tỷ USD, Nhật Bản 3,73 tỷ USD và Hồng Kông 3,12 tỷ USD. Singapore đứng đầu ở cả hai hệ, nhưng Singapore là cửa nhiều hơn là nguồn, vì phần lớn quỹ đầu tư vào Việt Nam lập pháp nhân tại đó và nhiều tập đoàn châu Âu, Mỹ, Nhật chuyển vốn qua công ty con Singapore. Chúng tôi đã phân tích điều này trong bài Singapore tái xuất vốn và bài cấu trúc đầu tư Singapore vào Việt Nam. Mười tháng 2026 đổi thứ hạng ở một vị trí đáng chú ý, khi Hàn Quốc từ vị trí thứ bảy về vốn cấp mới năm 2025 lên 5,81 tỷ USD, chỉ sau Singapore với 9,52 tỷ USD.
Thành phố Hồ Chí Minh và các cực mới
Theo Cục Đầu tư nước ngoài, dẫn lại trên Thời báo Tài chính Việt Nam, năm 2025 Thành phố Hồ Chí Minh dẫn đầu với tổng vốn đăng ký trên 7 tỷ USD, chiếm 18,4% cả nước, Bắc Ninh gần 5,7 tỷ USD, chiếm 14,8%, và Hà Nội trên 4,4 tỷ USD, chiếm 11,5%. Thành phố từ ngày 1/7/2025 đã gồm cả Bình Dương và Bà Rịa – Vũng Tàu, nên con số ấy gộp ba địa bàn công nghiệp lớn nhất phía Nam. Sở Tài chính Thành phố công bố một con số cao hơn, gần 8,37 tỷ USD, và hai con số chưa đối chiếu được với nhau. Chín tháng 2026, theo tổng hợp của VietnamNet, Thành phố Hồ Chí Minh thu hút hơn 18,22 tỷ USD vốn cấp mới, Thái Nguyên hơn 7,9 tỷ USD, Bắc Ninh hơn 4,2 tỷ USD, Hà Nội hơn 4,1 tỷ USD và Hải Phòng hơn 3,08 tỷ USD. Bản đồ FDI vì thế vẫn là hai cực, một cực phía Nam quanh Thành phố Hồ Chí Minh và một cực phía Bắc quanh Bắc Ninh, Thái Nguyên, Hải Phòng, với Cần Thơ và đồng bằng sông Cửu Long mới bắt đầu có nhà đầu tư hạ tầng công nghiệp, như Sumitomo ở Cần Thơ.
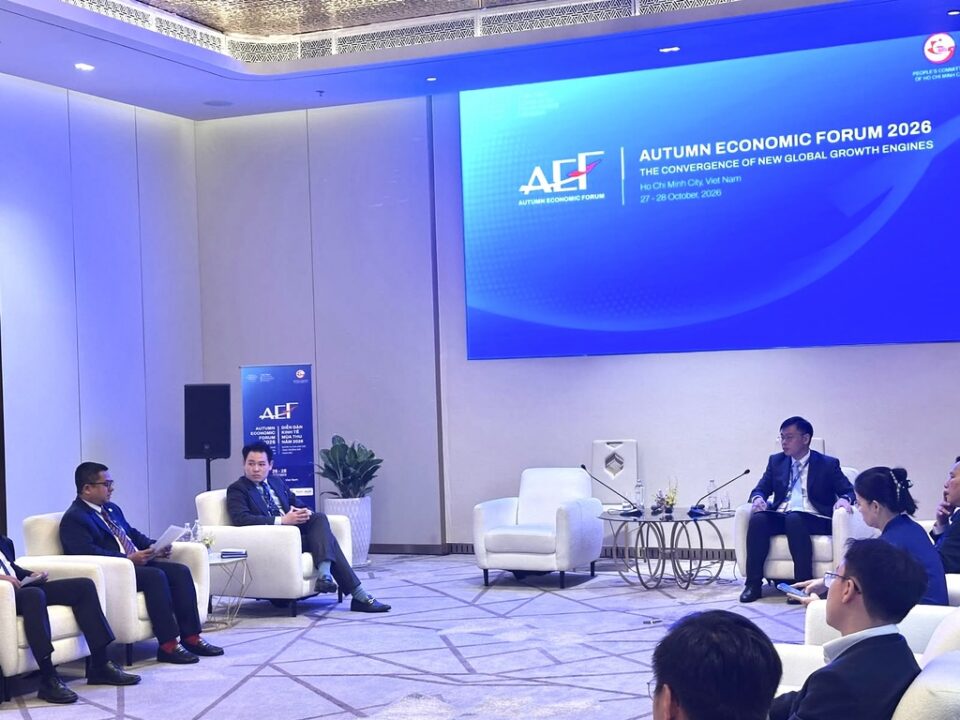
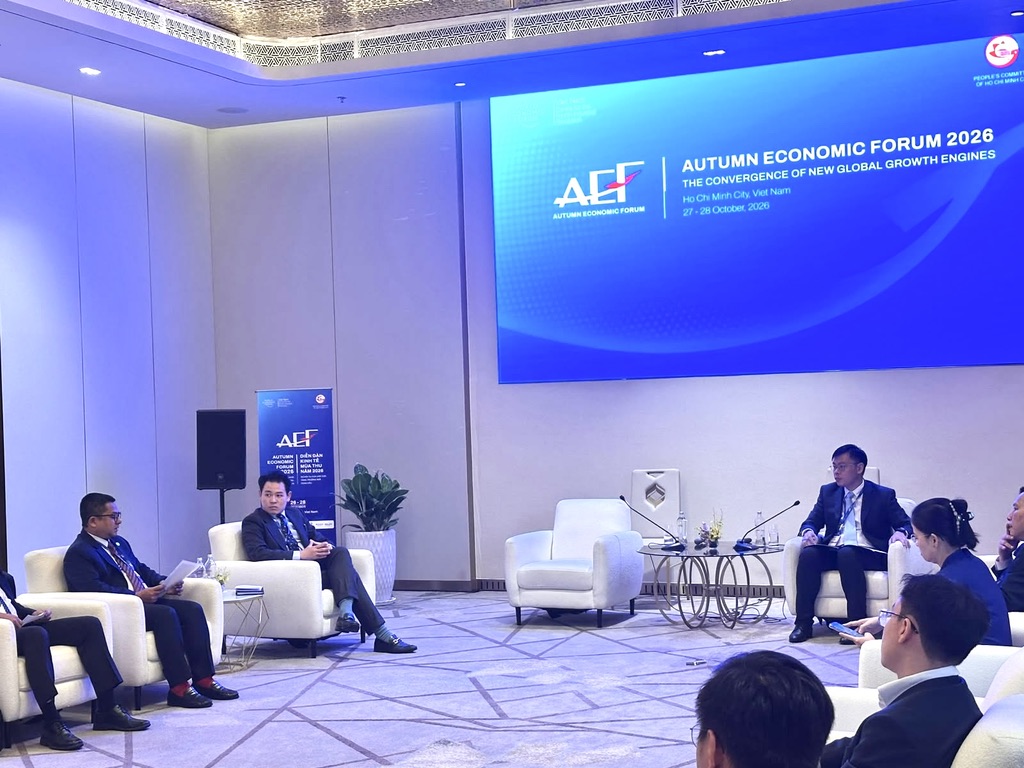
Với Thành phố Hồ Chí Minh, con số đáng đọc không phải là vốn đăng ký năm nay. Đó là [lượng vốn tích lũy hơn 83 tỷ USD](hcmc_837) đã nằm trong các nhà máy và văn phòng ở đây, và câu hỏi là vốn mới có làm tăng hiệu quả trên mỗi đồng vốn hay chỉ làm tăng diện tích đất cho thuê. Trong buổi làm việc ngày 28/10/2026 bên lề Diễn đàn Kinh tế mùa Thu, Phó Chủ tịch UBND Thành phố Trương Minh Huy Vũ tiếp đoàn ngân hàng quốc tế và Lotus Investment Group cũng đặt câu hỏi ấy theo cách khác, là vốn vào Trung tâm tài chính sẽ được đo bằng gì. Trung tâm tài chính quốc tế theo Nghị quyết 222/2025/QH15, Quốc hội thông qua ngày 27/6/2025 và có hiệu lực từ ngày 1/9/2025, đặt tại Thành phố Hồ Chí Minh và Đà Nẵng, mở thêm một kênh vốn khác, là vốn tài chính đặt pháp nhân tại Trung tâm thay vì vốn sản xuất đặt nhà máy trong khu công nghiệp. Hai kênh ấy cần hai thước đo khác nhau, và kinh nghiệm của Ấn Độ cho thấy thước đo nào đáng dùng.
Luật đổi gì trong năm 2026
Luật Đầu tư số 143/2025/QH15 được Quốc hội thông qua ngày 11/12/2025 và có hiệu lực từ ngày 1/3/2026, riêng Điều 7 và Phụ lục IV về ngành, nghề đầu tư kinh doanh có điều kiện áp dụng từ ngày 1/7/2026. Ba thay đổi đáng kể với nhà đầu tư nước ngoài nằm ở ba điều. Điều 19 cho phép nhà đầu tư nước ngoài thành lập tổ chức kinh tế để thực hiện dự án trước khi làm thủ tục cấp giấy chứng nhận đăng ký đầu tư, đảo lại trình tự đã tồn tại từ Luật 2014. Điều 28 lập thủ tục đầu tư đặc biệt cho dự án trong khu công nghiệp, khu chế xuất, khu công nghệ cao và khu kinh tế, để nhà đầu tư được chọn đăng ký theo thủ tục rút gọn thay vì chờ thẩm định từng bước. Và Phụ lục IV rút danh mục ngành, nghề có điều kiện xuống 198 ngành, rồi Nghị quyết 66.17/2026/NQ-CP của Chính phủ tiếp tục cắt còn 142 ngành từ ngày 1/7/2026. Chúng tôi đã viết về [cấu trúc vốn mà luật này mở ra](law_2026) ngay khi dự thảo được công bố; đến nay điều cần theo dõi là các nghị định hướng dẫn Điều 28 có ra kịp trước khi nhà đầu tư nộp hồ sơ đợt đầu hay không.
Thuế là lĩnh vực luật đổi nhanh hơn luật đầu tư. Nghị quyết 107/2023/QH15 về thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu được Quốc hội thông qua ngày 29/11/2023 và có hiệu lực từ ngày 1/1/2024. Văn bản này áp thuế suất tối thiểu 15% với tập đoàn có doanh thu hợp nhất từ 750 triệu euro trở lên. Phải đến ngày 29/8/2025 Chính phủ mới ban hành Nghị định 236/2025/NĐ-CP hướng dẫn, có hiệu lực từ ngày 15/10/2025, tức gần hai năm sau khi luật đã áp dụng. Để bù lại phần ưu đãi thuế mất đi, Chính phủ ban hành Nghị định 182/2024/NĐ-CP ngày 31/12/2024 lập Quỹ Hỗ trợ đầu tư, hỗ trợ bằng tiền cho dự án công nghệ cao và trung tâm nghiên cứu. Đến năm 2026, Bộ Tài chính đang dự thảo sửa cả Nghị quyết 107 lẫn thay thế Nghị định 182. Nhà đầu tư vào từ 2024 vì thế đã đi qua ba lớp văn bản trong hai năm, và lớp thứ tư đang viết. Chúng tôi đã nói về môi trường đầu tư này với Báo Thế giới và Việt Nam của Bộ Ngoại giao hôm 29/10/2026. Chúng tôi theo dõi quá trình chuyển từ ưu đãi sang chất lượng này từ cuối 2025, và bài phân bổ vốn ở Việt Nam nói vì sao ưu đãi thuế không còn là thứ nhà đầu tư hỏi đầu tiên.
Người đi sau cần đọc gì sau con số
Một nhà đầu tư đến sau đọc báo cáo tháng của Cục Thống kê sẽ gặp ba dòng vốn nằm cạnh nhau, là vốn đăng ký cấp mới, vốn điều chỉnh và vốn góp mua cổ phần, rồi một dòng vốn thực hiện đứng riêng ở dưới. Ba dòng trên là lời hứa đã được cấp giấy, dòng dưới là tiền đã chuyển vào tài khoản ở Việt Nam, và khoảng cách giữa hai nhóm ấy mới là điều cần đọc, vì một dự án đăng ký hai tỷ USD có thể giải ngân trong tám năm, có thể điều chỉnh giảm, và có thể không bao giờ khởi công. Chúng tôi đã đo khoảng cách này cho cả Đông Nam Á trong bài vốn công bố và vốn thực hiện, và Việt Nam không phải nước có khoảng cách rộng nhất, nhưng là nước có khoảng cách thay đổi nhanh nhất giữa các năm.
Điều thứ hai cần đọc là dòng góp vốn mua cổ phần, với khoảng sáu phần mười là tiền đổi chủ trong cả năm 2025 lẫn mười tháng 2026. Điều thứ ba không nằm trong báo cáo thống kê mà nằm trong lịch sử văn bản của hai năm vừa qua. Thuế tối thiểu toàn cầu áp từ đầu 2024, nghị định hướng dẫn ra cuối 2025, Quỹ Hỗ trợ đầu tư lập cuối 2024, và cả hai đang được sửa trong 2026. Một dự án đã giải ngân sợ thay đổi hơn một dự án chưa vào, và đó là điều người ngoài hay hiểu ngược về Việt Nam. Nhà đầu tư không ngại luật chặt, họ ngại luật đổi giữa chừng. Chúng tôi đã nói điều này với Tuổi Trẻ và trong phóng sự của VTV tại Diễn đàn Kinh tế mùa Thu 2026, khi nhà đầu tư nhìn Việt Nam ở vai hạt nhân của ASEAN, không chỉ ở quy mô dân số hay mục tiêu tăng trưởng. Vì thế khi đọc một con số kỷ lục về vốn đăng ký, như 54,85 tỷ USD của mười tháng 2026, câu hỏi đi kèm nên là bao nhiêu phần trong đó sẽ thành vốn thực hiện trong ba năm tới, và khung pháp luật của ba năm ấy đã được viết đến đâu. Bài kiểm tra thực tế China+1 và bài định giá lại rủi ro quốc gia của chúng tôi là hai cách đọc khác cho cùng câu hỏi đó.
Ấn Độ kéo được sổ cho vay về nhà bằng cách nào
Một ví dụ ở ngoài Việt Nam cho thấy vốn thật có thể dịch chuyển rất nhanh khi điều kiện đúng. Khu tài chính GIFT City của Ấn Độ ghi nhận tài sản ngân hàng tăng từ 14 tỷ USD vào tháng 9/2020 lên 106,7 tỷ USD vào tháng 2/2026, và cơ quan quản lý khu này nói nền xuất phát gần như bằng không vì trước đó phần lớn khoản cho vay cho Ấn Độ được thu xếp từ Singapore và Bahrain. Họ làm được nhờ hai việc đi cùng nhau. Khu này miễn thuế mười năm cho đơn vị ngân hàng đặt bên trong, và chính các ngân hàng Ấn Độ chuyển sổ cho vay từ nước ngoài về. Với Việt Nam, bài học không nằm ở con số mà ở cách đo. Thành phố Hồ Chí Minh lên hạng 67 trong Chỉ số Trung tâm tài chính toàn cầu kỳ 40 công bố ngày 16/9/2026, tăng 17 bậc so với kỳ trước và từ hạng 95 của một năm trước đó, còn Đà Nẵng lần đầu vào bảng ở hạng 71. Nếu Trung tâm tài chính quốc tế được đo bằng tài sản quản lý đặt tại đây và bằng sổ cho vay cho doanh nghiệp Việt Nam, công bố từng quý, thì FDI vào tài chính sẽ có một thước riêng, không lẫn với số giấy phép đã cấp; chúng tôi đã nêu đề xuất này tại Diễn đàn Kinh tế mùa Thu 2026 và ghi lại trong bài ba cửa vốn mở cùng một thời điểm, và trước đó trong bài vốn đang đi vào đâu ở trung tâm tài chính Thành phố.
Doanh nghiệp trong nước làm gì để thành đối tác của vốn nước ngoài
Phần lớn vốn nước ngoài vào Việt Nam đi thẳng vào nhà máy của chính nhà đầu tư, còn doanh nghiệp trong nước muốn đứng vào chuỗi ấy, với tư cách nhà cung ứng hay đối tác liên doanh, thì gặp một rào cản không nằm ở ngành nghề. Theo Khảo sát Doanh nghiệp của Ngân hàng Thế giới năm 2023 trên 1.028 doanh nghiệp Việt Nam, 68,4% vốn đầu tư của doanh nghiệp là tiền tự có, ngân hàng chỉ tài trợ 15,7% và góp vốn, bán cổ phần chỉ 11,0%, còn ở doanh nghiệp nhỏ phần tự có lên tới 80,2%. Khoản vay có được cũng đi theo đất hơn là theo dòng tiền, vì 93,5% khoản vay ở Việt Nam cần tài sản bảo đảm so với 64,4% ở Đông Á và Thái Bình Dương. Một doanh nghiệp lớn lên bằng lợi nhuận giữ lại và vay bằng thế chấp đất sẽ khó theo kịp đơn hàng của một nhà máy nước ngoài đang mở rộng, và nhà đầu tư nước ngoài khi chọn đối tác liên doanh thường dừng lại ở hồ sơ trước khi dừng ở năng lực. Khoảng cách này chúng tôi gọi là khoảng cách năng lực, và khoảng cách ấy không lấp được bằng vốn.
Doanh nghiệp làm được ngay một việc mà không cần chờ chính sách, là chuẩn bị mình như sắp niêm yết dù chưa niêm yết. Áp chuẩn mực báo cáo tài chính quốc tế trước thời hạn bắt buộc, tách sổ sách gia đình khỏi sổ sách doanh nghiệp, đưa thành viên độc lập vào hội đồng quản trị, và giữ một bộ số liệu duy nhất cho ngân hàng, cơ quan thuế và nhà đầu tư. Doanh nghiệp làm được những việc ấy thì chi phí vốn giảm trước cả khi có đối tác mới, và khi một nhà máy nước ngoài tìm nhà cung ứng trong nước, hồ sơ đọc được là thứ đưa doanh nghiệp vào danh sách ngắn nhanh hơn bất kỳ ưu đãi nào. Phía chính sách, bài nâng chất lượng vốn của chúng tôi nêu những việc Nhà nước có thể làm để doanh nghiệp trong nước thành đối tác, không chỉ thành người thuê đất cạnh nhà máy nước ngoài.
FDI năm 2027 tốt hay xấu nằm ở hai con số
Vốn đăng ký sẽ còn lập kỷ lục mới vì các dự án lớn công bố theo chu kỳ của chính nhà đầu tư, không theo chu kỳ của Việt Nam, và con số 54,85 tỷ USD của mười tháng 2026 đã vượt cả năm 2025. Điều đáng theo dõi là hai con số khác, một là vốn thực hiện của năm có vượt được vốn thực hiện năm trước với khoảng cách rộng hơn khoảng cách của vốn đăng ký hay không, hai là trong dòng góp vốn mua cổ phần, phần làm tăng vốn điều lệ có lớn hơn phần mua lại cổ phần cũ hay không. Hai số ấy Cục Thống kê công bố từng quý, không cần thêm thước đo nào mới.
Khi cả hai cùng đi lên trong hai năm liền, con số đăng ký mới đáng được đọc như lời hứa sẽ thành tiền. Khi một trong hai đứng yên, FDI vào Việt Nam vẫn lớn trên giấy, và người đi sau nên đọc kỹ hơn trước khi xuống tiền.
Nhà đầu tư không ngại luật chặt, họ ngại luật đổi giữa chừng.
Registrations up 74.0%, disbursement up 13.1%
Registered capital reached USD 54.85 billion to 31 October 2026, the highest since 2009 and more than all of 2025; realised capital was USD 24.08 billion. Most new commitments will disburse from 2027.
Roughly six-tenths is money changing hands
In 2025, USD 4.48 billion of USD 7.03 billion bought existing shares; only USD 2.55 billion raised charter capital. The first ten months of 2026: USD 4.71 billion of USD 7.99 billion, with USD 3.28 billion of new money.
Two numbers the statistics office publishes every quarter
Whether disbursement grows faster than registrations, and whether new equity exceeds buyouts. Law on Investment 143/2025 took effect on 1 March 2026; the global minimum tax rules are being amended.
FDI in Vietnam in 2025 and the first ten months of 2026, in numbers
The National Statistics Office under the Ministry of Finance reports total registered foreign investment of USD 38.42 billion to 31 December 2025, up only 0.5% on 2024, while realised capital reached an estimated USD 27.62 billion, up 9.0% and the highest on record. Those two speeds point in opposite directions. That rewards careful reading. Registered capital standing still while disbursement grows nine percent means projects licensed in earlier years are turning into factories, and the gap between USD 38.42 billion on paper and USD 27.62 billion in bank accounts narrowed to just under USD 11 billion, from close to USD 13 billion in 2024. The year brought 4,054 newly licensed projects worth USD 17.32 billion, USD 14.07 billion of capital adjustments, and USD 7.03 billion of capital contributions and share purchases.
Then 2026 arrived. The first ten months look different. Total registered capital to 31 October 2026 reached USD 54.85 billion, up 74.0% on the same period a year earlier and the highest since 2009, with new licences worth USD 30.73 billion across 3,478 projects, 2.2 times the prior-year figure, USD 16.13 billion of adjustments, and USD 7.99 billion of share purchases. Realised capital for the ten months was an estimated USD 24.08 billion, up 13.1%. The two speeds have separated again, this time the other way, and that is why the disbursed number is the one to read. A year in which registrations rise 74% while disbursement rises 13% is a year in which large commitments have just been signed. Most of that money will arrive from 2027 onward if conditions hold, and it will show up in the realised-capital lines of the next three to five years. We have tracked this gap in registered versus disbursed capital and in the disbursement gap narrows; the 2026 series says the gap will widen again before it closes.
The share-purchase line needs one further split. Of the USD 7.03 billion in 2025, USD 4.48 billion bought existing shares from previous owners without raising charter capital, and USD 2.55 billion was new equity that did. The first ten months of 2026 already exceed the whole of 2025 at USD 7.99 billion, and the ratio has moved only slightly, USD 4.71 billion of buyouts against USD 3.28 billion of new money. In the flow the press usually calls foreign capital buying Vietnamese companies, roughly six-tenths is money changing hands, with the company receiving nothing. We go further into this in our overview of M&A in Vietnam.
Which sectors, and from which countries
Vietnam publishes two sets of FDI composition figures, and they cannot be mixed. The National Statistics Office breaks down newly licensed capital and realised capital. The Foreign Investment Agency breaks down total capital including adjustments and share purchases. On the statistics office’s numbers, manufacturing took USD 9.80 billion of the USD 17.32 billion in new licences in 2025, or 56.5%, and real estate took USD 3.67 billion. Measured by realised capital, manufacturing accounted for 82.8% with USD 22.88 billion, real estate 7.0% with USD 1.93 billion, and power generation and distribution 3.3% with USD 914.9 million. On the investment agency’s total-capital basis, manufacturing exceeded USD 21 billion, real estate USD 7.1 billion, and wholesale and retail USD 3 billion. Both sets tell one story. Real money goes into factories by a wide margin over paper money, since real estate is nearly a fifth of registrations but only seven percent of disbursement.
By source, the statistics office puts Singapore first in newly licensed capital for 2025 at USD 4.84 billion, followed by China at USD 3.64 billion, Hong Kong at USD 1.73 billion, Japan at USD 1.62 billion, Sweden at USD 1.0 billion, Taiwan at USD 965.8 million, and South Korea at USD 895.9 million. On total capital the investment agency has Singapore above USD 9.39 billion, or 24.45%, China near USD 5.7 billion, South Korea around USD 5.3 billion, Japan at USD 3.73 billion, and Hong Kong at USD 3.12 billion. Singapore leads on both counts. Yet Singapore is a door more than a source. Most funds investing in Vietnam are domiciled there, and many European, American, and Japanese groups route capital through Singapore subsidiaries, a pattern we analysed in Singapore as a capital re-exporter and in Singapore–Vietnam investment structuring. The first ten months of 2026 reshuffled one position worth noting. South Korea, seventh in new licences for 2025, rose to USD 5.81 billion, second only to Singapore at USD 9.52 billion.
Ho Chi Minh City and the new poles
According to the Foreign Investment Agency, as reported by the Vietnam Financial Times, Ho Chi Minh City led in 2025 with registered capital above USD 7 billion, or 18.4% of the national total, followed by Bac Ninh at close to USD 5.7 billion, 14.8%, and Hanoi above USD 4.4 billion, 11.5%. Since 1 July 2025 the City has included Binh Duong and Ba Ria–Vung Tau. One number now covers three industrial heartlands. The City’s own Department of Finance published a higher number, close to USD 8.37 billion, and the two have not been reconciled. For the first nine months of 2026, on VietnamNet’s compilation, Ho Chi Minh City attracted more than USD 18.22 billion in new licences, Thai Nguyen more than USD 7.9 billion, Bac Ninh more than USD 4.2 billion, Hanoi more than USD 4.1 billion, and Hai Phong more than USD 3.08 billion. The FDI map therefore still has two poles, one in the south around Ho Chi Minh City and one in the north around Bac Ninh, Thai Nguyen, and Hai Phong, with Can Tho and the Mekong Delta only beginning to draw industrial-infrastructure investors such as Sumitomo in Can Tho.
For Ho Chi Minh City, this year’s registrations are the wrong number. It is the [stock of more than USD 83 billion](hcmc_837) already sitting in factories and offices there, and the question is whether new capital raises the return on each dollar already invested or merely adds to the leasable land. The International Financial Centre created by Resolution 222/2025/QH15, passed by the National Assembly on 27 June 2025 and in force since 1 September 2025, located in Ho Chi Minh City and Da Nang, opens a different channel, financial capital domiciled in the Centre rather than productive capital placed in an industrial park. At a meeting on 28 October 2026 on the sidelines of the Autumn Economic Forum, Vice Chairman Truong Minh Huy Vu received a delegation of international banks and Lotus Investment Group and put the same question another way, namely what capital entering the Financial Centre will be measured by. The two channels need two different yardsticks, and India’s experience shows which one is worth using.
What the law changes in 2026
The Law on Investment No. 143/2025/QH15 was passed by the National Assembly on 11 December 2025 and took effect on 1 March 2026, with Article 7 and Annex IV on conditional business lines applying from 1 July 2026. For foreign investors the substance sits in three places. Article 19 allows a foreign investor to establish the economic organisation that will carry out a project before applying for the investment registration certificate, reversing the sequence in place since the 2014 law. Article 28 creates a special investment procedure for projects in industrial parks, export-processing zones, high-tech parks, and economic zones, so that an investor can opt for a streamlined registration instead of step-by-step appraisal. Annex IV cuts the list of conditional business lines to 198, and Government Resolution 66.17/2026/NQ-CP cuts it again to 142 from 1 July 2026. We wrote about the [capital architecture this law opens up](law_2026) when the draft was published. What to watch now is whether the decrees implementing Article 28 arrive before the first investors file under it.
Tax moves faster. There the rules change quicker than investment law. Resolution 107/2023/QH15 on top-up corporate income tax under the global anti-base-erosion rules was passed on 29 November 2023 and took effect on 1 January 2024, imposing a 15% minimum rate on groups with consolidated revenue of EUR 750 million or more. Decree 236/2025/ND-CP, which implements it, was issued only on 29 August 2025 and took effect on 15 October 2025, nearly two years after the law began to apply. To offset the incentives lost, the Government issued Decree 182/2024/ND-CP on 31 December 2024 establishing the Investment Support Fund, which pays cash support to high-technology projects and research centres. By 2026 the Ministry of Finance was drafting amendments to Resolution 107 and a replacement for Decree 182. Three layers in two years. An investor who arrived in 2024 has therefore lived under each of them, with a fourth being written. We discussed this investment climate with The World and Vietnam Report, the Foreign Ministry’s newspaper, on 29 October 2026. We have followed this shift from incentives to quality since late 2025, and Vietnam’s capital allocation explains why tax incentives are no longer the first thing investors ask about.
What a latecomer should read after the headline
An investor arriving late opens the monthly release from the National Statistics Office and finds three lines of capital sitting together, newly registered, adjusted, and contributed through share purchases, with a single line of realised capital underneath. Above the rule sit promises that have been given a licence; below it sits money that has reached a Vietnamese bank account. The distance between the two groups is the number worth reading, because a project registered at two billion dollars can disburse over eight years, can be revised downward, and can fail to break ground at all. We measured that distance across Southeast Asia in announced versus realised FDI. Vietnam’s gap is not the widest in the region. It is the one that moves fastest.
Second, the share-purchase line, where roughly six-tenths was money changing hands in both 2025 and the first ten months of 2026. The third is not in the statistical release at all. It is in the legislative record of the past two years. The global minimum tax applied from the start of 2024, its implementing decree arrived at the end of 2025, the Investment Support Fund was created at the end of 2024, and both are being revised in 2026. A project that has already disbursed fears change more than a project that has not yet arrived, and that is the point outsiders usually get backwards about Vietnam. Investors do not mind strict rules. They mind rules that change midway. We said as much to Tuoi Tre and in a VTV report at the Autumn Economic Forum 2026, where the point was that investors look at Vietnam as the core of ASEAN rather than at its population or its growth target. So when a record registration figure appears, such as the USD 54.85 billion for the first ten months of 2026, the question that belongs beside it is how much of it will become realised capital within three years, and how much of the legal framework for those three years has actually been written. Our China+1 reality check and our note on sovereign risk repricing are two other ways of reading the same question.
How India pulled its loan book home
One example outside Vietnam shows how fast real money moves once the conditions are right. GIFT City, India’s financial zone, reported banking assets rising from USD 14 billion in September 2020 to USD 106.7 billion in February 2026, and its regulator has said the starting base was close to zero because most lending to India had previously been booked in Singapore and Bahrain. Two things did the work. One was a ten-year tax holiday for banking units inside the zone. The other was Indian banks themselves moving their loan books home from abroad. For Vietnam the lesson is less about the number than about the measurement. Ho Chi Minh City rose to 67th in the fortieth Global Financial Centres Index, published on 16 September 2026, up 17 places on the previous edition and from 95th a year earlier, and Da Nang entered the index for the first time at 71st. If the International Financial Centre is measured by assets under management booked there and by the loan book extended to Vietnamese companies, published every quarter, then FDI into finance will have a yardstick of its own, separate from the count of licences issued. We put that proposal to the Autumn Economic Forum 2026 and recorded it in three doors opening at once, and earlier in where capital flows in the City’s financial centre.
What a Vietnamese company must do to become a partner to foreign capital
Most foreign capital entering Vietnam goes straight into the investor’s own factory. Any Vietnamese company that wants to stand inside that chain, as a supplier or a joint-venture partner, runs into a barrier that has nothing to do with its industry. The World Bank Enterprise Survey of 2023, covering 1,028 Vietnamese firms, found that 68.4% of corporate investment was financed from the company’s own funds, banks financed 15.7%, and equity contributions only 11.0%; among small firms the own-funds share reached 80.2%. The loans that do exist follow land rather than cash flow, since 93.5% of loans in Vietnam require collateral against 64.4% across East Asia and the Pacific. A company that grows on retained earnings and borrows against land will struggle to keep pace with the orders of a foreign factory that is expanding, and a foreign investor choosing a joint-venture partner usually stops at the file before it ever gets to capability. We call this the capability gap, and capital alone does not close it.
One thing a company can do now, without waiting for policy, is to prepare as if it were about to list, even if it never will. Adopt international financial reporting standards ahead of the mandatory date, separate the family’s books from the company’s, seat independent members on the board, and keep a single set of numbers for the bank, the tax authority, and the investor. A company that does those things sees its cost of capital fall before any new partner appears, and when a foreign factory goes looking for a domestic supplier, a readable file gets a company onto the shortlist faster than any incentive. On the policy side, our note on upgrading capital quality sets out what the State can do so that domestic firms become partners rather than tenants on the land next to a foreign plant.
Whether 2027 is a good year for FDI comes down to two numbers
Registered capital will keep setting records because large projects are announced on the investor’s cycle, not Vietnam’s, and the USD 54.85 billion of the first ten months of 2026 already exceeds the whole of 2025. Two other numbers matter more. First, whether the year’s realised capital exceeds the previous year’s by a wider margin than registered capital does. Second, whether, inside the share-purchase line, the portion that raises charter capital is larger than the portion that buys out existing holders. The National Statistics Office publishes both every quarter; no new yardstick is required. When both rise for two consecutive years, the registration figure can be read as a promise that is turning into money. When either one stands still, FDI in Vietnam remains large on paper, and a latecomer should read more carefully before committing.
Investors do not mind strict rules. They mind rules that change midway.
About the Author
Lưu Trọng An Hà (Harvey Luu Trong) là Người sáng lập Lotus Investment Group, một công ty tư vấn M&A và đầu tư có trụ sở tại TP.HCM, tập trung vào hành lang Việt Nam – Úc – ASEAN.
Harvey Luu Trong is the Founder of Lotus Investment Group, an M&A and investment advisory firm based in Ho Chi Minh City, focused on the Vietnam–Australia–ASEAN corridor.
References
[1]
Cục Thống kê (Bộ Tài chính) — Thông cáo báo chí tình hình kinh tế – xã hội quý IV và năm 2025 (05/01/2026) www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/01/thong-cao-bao-chi-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2025/
[2]
Cục Thống kê (Bộ Tài chính) — Lời văn Báo cáo tình hình kinh tế – xã hội tháng Mười và 10 tháng năm 2026 (03/11/2026) www.nso.gov.vn/wp-content/uploads/2026/11/01-Loi-van-T10.2026.docx
[3]
Cục Thống kê (Bộ Tài chính) — Báo cáo tình hình kinh tế – xã hội tháng Mười và 10 tháng năm 2026 www.nso.gov.vn/bai-top/2026/11/bao-cao-tinh-hinh-kinh-te-xa-hoi-thang-muoi-va-10-thang-nam-2026/
[4]
Thời báo Tài chính Việt Nam (dẫn Cục Đầu tư nước ngoài) — FDI năm 2025 giữ nhịp tăng trưởng trong bối cảnh nhiều biến động (01/2026) thoibaotaichinhvietnam.vn/fdi-nam-2025-giu-nhip-tang-truong-trong-boi-canh-nhieu-bien-dong-190432.html
[5]
VietnamNet — Các địa phương dẫn đầu thu hút FDI 9 tháng 2026 vietnamnet.vn/von-ngoai-vao-viet-nam-vuot-50-ty-usd-lo-dien-quoc-gia-rot-nhieu-nhat-2561398.html
[6]
Quốc hội khóa XV — Luật Đầu tư số 143/2025/QH15 (toàn văn, Cổng Thông tin điện tử Chính phủ) datafiles.chinhphu.vn/cpp/files/vbpq/2026/01/luat143-2025.pdf
[7]
Báo Điện tử Chính phủ — Từ 1/7/2026 chỉ còn 142 ngành, nghề đầu tư kinh doanh có điều kiện (Nghị quyết 66.17/2026/NQ-CP) baochinhphu.vn/tu-1-7-2026-chi-con-142-nganh-nghe-dau-tu-kinh-doanh-co-dieu-kien-102260519172707671.htm
[8]
Quốc hội khóa XV — Nghị quyết 107/2023/QH15 về thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu dbnd.quangngai.gov.vn/items/doc/2023/3071_1072023qh15.pdf
[9]
Chính phủ — Nghị định 236/2025/NĐ-CP quy định chi tiết Nghị quyết 107/2023/QH15 xaydungchinhsach.chinhphu.vn/nghi-dinh-so-236-2025-nd-cp-quy-dinh-ve-thue-toi-thieu-toan-cau-119250903135325963.htm
[10]
Chính phủ — Nghị định 182/2024/NĐ-CP về thành lập, quản lý và sử dụng Quỹ Hỗ trợ đầu tư chinhphu.vn/?classid=1&docid=212199&pageid=27160
[11]
Báo Điện tử Chính phủ — Nghị quyết 222/2025/QH15 của Quốc hội về Trung tâm tài chính quốc tế tại Việt Nam baochinhphu.vn/nghi-quyet-cua-quoc-hoi-ve-trung-tam-tai-chinh-quoc-te-tai-viet-nam-102250704173759887.htm
[12]
Z/Yen Group & China Development Institute — The Global Financial Centres Index 40 (16 September 2026) www.longfinance.net/documents/4481/GFCI_40_Report_2026.09.16_v1.2.pdf
[13]
Bộ Công Thương — Bình Dương trao giấy chứng nhận đầu tư cho dự án nhà máy LEGO (19/3/2022) moit.gov.vn/tin-tuc/phat-trien-cong-nghiep/binh-duong-trao-giay-chung-nhan-dau-tu-du-an-hon-1-ty-do-la-my.html
[14]
VietnamPlus (TTXVN) — LEGO khánh thành nhà máy 1,3 tỷ USD tại Bình Dương (9/4/2025) www.vietnamplus.vn/lego-khanh-thanh-nha-may-13-ty-usd-tai-binh-duong-post1026766.vnp
[15]
World Bank — Enterprise Surveys — Vietnam 2023 (1,028 firms): sources of investment finance, collateral requirements www.enterprisesurveys.org/en/data/exploreeconomies/2023/viet-nam
[16]
IFSCA (India) — GIFT IFSC banking assets, September 2020 to February 2026 ifsca.gov.in/
[17]
Tuổi Trẻ — TP.HCM cần gì để thành nơi hội tụ dòng vốn quốc tế tuoitre.vn/tphcm-can-gi-de-thanh-noi-hoi-tu-dong-von-quoc-te-100261028200748112.htm
[18]
VTV — Kinh tế Việt Nam: Duy trì đà tăng trưởng, củng cố sức chống chịu vtv.vn/kinh-te-viet-nam-duy-tri-da-tang-truong-cung-co-suc-chong-chiu-100261029204019407.htm
[19]
Cổng Thông tin điện tử TP.HCM — TP.Hồ Chí Minh tăng cường kết nối nguồn vốn quốc tế, thúc đẩy đầu tư và phát triển doanh nghiệp hochiminhcity.gov.vn/web/hcm/-/tpho-chi-minh-tang-cuong-ket-noi-nguon-von-quoc-te-thuc-ay-au-tu-va-phat-trien-doanh-nghiep
[20]
Báo Thế giới và Việt Nam — AEF 2026: Minh bạch chính sách để thu hút vốn, đổi mới công nghệ để tăng sức cạnh tranh baoquocte.vn/aef-2026-minh-bach-chinh-sach-de-thu-hut-von-doi-moi-cong-nghe-de-tang-suc-canh-tranh-462217.html