
Vietnam’s Banks Sit Eight Points Below Their Neighbours, and the Cheapest Capital Is Capped at 30%
July 16, 2026
FDI vào Việt Nam 2026 phải đọc ở vốn thực hiện, không phải vốn đăng ký
November 1, 2026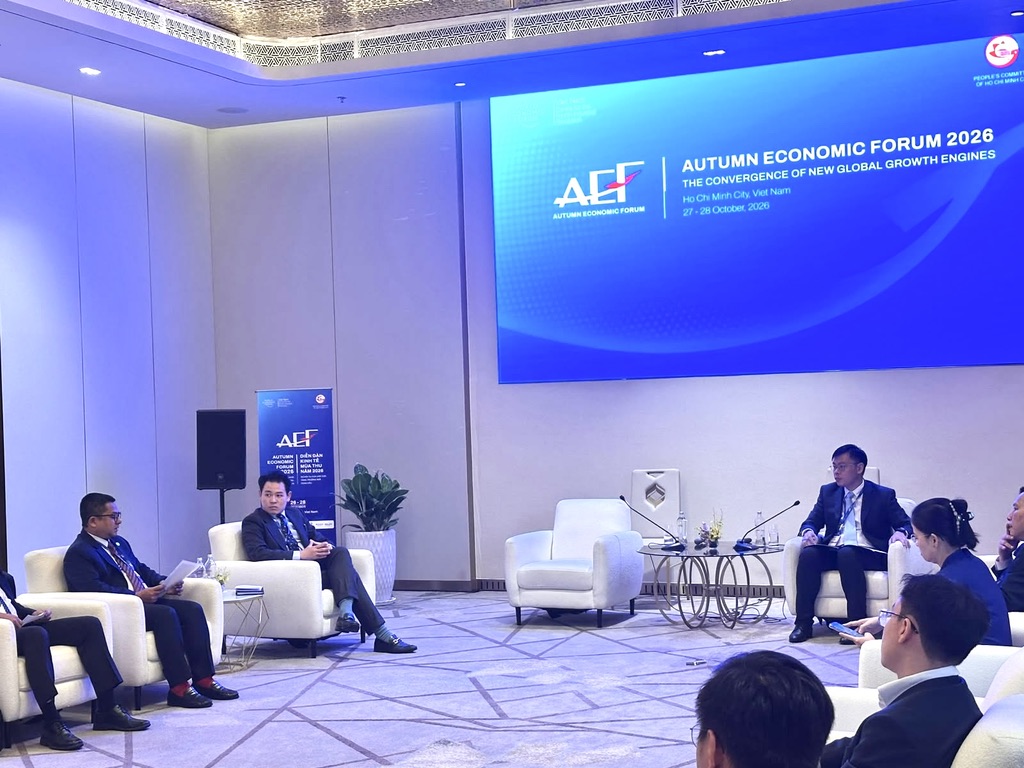
Founder Notes — Lotus Investment Group
Ghi chép bốn ngày ở Diễn đàn, từ cuộc phỏng vấn 27/10 tới buổi làm việc với Thành phố chiều 28/10
Four days at the Forum, from the 27 October interview to the meeting with the City on 28 October
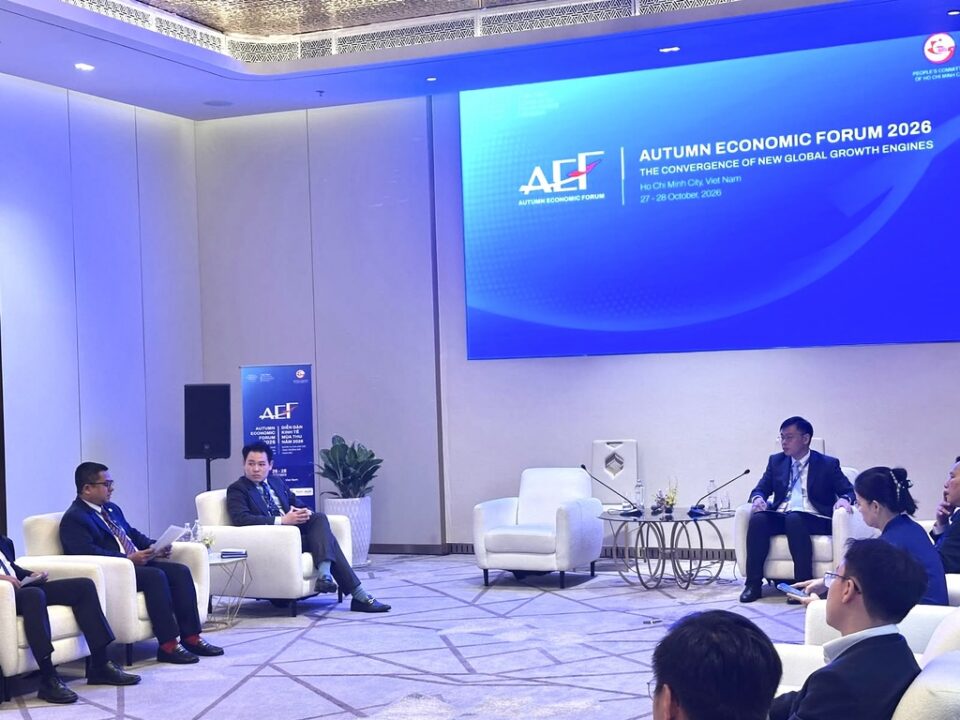
Chiều 27/10, ở khu báo chí của Diễn đàn Kinh tế mùa Thu 2026, phóng viên Báo Thế giới và Việt Nam hỏi tôi một câu quen, là doanh nghiệp Việt Nam đang có cơ hội gì và vướng ở đâu khi gọi vốn. Tôi trả lời bằng ba cửa đang mở cùng một thời điểm, rồi bằng một thách thức mà nhìn từ bàn của người cấp vốn không phải là thiếu tiền. Trong bốn ngày ở Diễn đàn, từ cuộc phỏng vấn ấy tới buổi làm việc với Phó Chủ tịch UBND TP.HCM chiều 28/10, Lotus Investment Group đã nói cùng một điều với báo chí và với Thành phố; các bài báo đã dẫn lời nằm ở cuối.
Quỹ chỉ số mua theo nghĩa vụ
FTSE Russell chuyển danh mục từ tháng 9/2026, đối tác bù trừ trung tâm dự kiến đầu năm 2027. Vốn mạo hiểm năm 2025 đạt 509 triệu USD, tăng 28% dù số thương vụ giảm.
Thiếu doanh nghiệp ở dạng nhận được vốn
68,4% vốn đầu tư của doanh nghiệp là tiền tự có và 93,5% khoản vay cần tài sản bảo đảm. Quỹ quốc tế dừng lại ở hồ sơ, không ở ngành.
Thước đo cho Trung tâm tài chính
Đo bằng tài sản quản lý đặt tại Trung tâm và sổ cho vay cho doanh nghiệp Việt Nam, công bố từng quý, thay vì đếm số giấy phép.
Ba cửa đang mở cùng một thời điểm
Nâng hạng là cửa thứ nhất. FTSE Russell bắt đầu chuyển danh mục từ tháng 9/2026, đối tác bù trừ trung tâm dự kiến vận hành đầu năm 2027, nên các quỹ chỉ số toàn cầu lần đầu mua cổ phiếu Việt Nam theo nghĩa vụ với chỉ số, không còn theo khẩu vị riêng. Vốn mạo hiểm mở cửa thứ hai. Năm 2025 dòng vốn này vào Việt Nam đạt 509 triệu USD, tăng 28% so với năm trước, trong khi số thương vụ giảm từ 118 xuống 103, theo báo cáo của Do Ventures và Trung tâm Đổi mới sáng tạo Quốc gia, nghĩa là nhà đầu tư chọn kỹ hơn nhưng đặt cược lớn hơn vào doanh nghiệp họ đã chọn. Cửa thứ ba là chính Thành phố. Chỉ số Trung tâm tài chính toàn cầu công bố tháng 9/2026 xếp Thành phố Hồ Chí Minh hạng 67, từ hạng 95 một năm trước, đứng thứ ba ASEAN sau Singapore và Kuala Lumpur, trước cả khi Trung tâm tài chính quốc tế có thành viên đầu tiên.
Thiếu doanh nghiệp ở dạng nhận được vốn dài hạn
Nhìn từ bàn của người cấp vốn, thách thức lớn nhất không phải là thiếu vốn. Theo Khảo sát Doanh nghiệp của Ngân hàng Thế giới năm 2023 trên 1.028 doanh nghiệp Việt Nam, 68,4% vốn đầu tư là tiền doanh nghiệp tự có, ngân hàng tài trợ 15,7% và góp vốn, bán cổ phần chỉ 11,0%; ở doanh nghiệp nhỏ, phần tự có lên tới 80,2%. Doanh nghiệp vì thế lớn lên chủ yếu bằng lợi nhuận giữ lại, và tốc độ mở rộng bị chặn ngay ở trần ấy. Khoản vay có được cũng đi theo đất hơn là theo dòng tiền của dự án, vì 93,5% khoản vay ở Việt Nam cần tài sản bảo đảm so với 64,4% ở Đông Á và Thái Bình Dương. Vốn nước ngoài vào mua cổ phần cũng chưa thành vốn mới cho doanh nghiệp, khi trong 7,03 tỷ USD nhà đầu tư nước ngoài góp vốn, mua cổ phần năm 2025 có 4,48 tỷ USD là mua lại cổ phần cũ và chỉ 2,55 tỷ USD làm tăng vốn điều lệ, theo Cục Thống kê.
Khi một quỹ quốc tế ngồi xuống với một doanh nghiệp vừa của Việt Nam, điều làm họ dừng lại hiếm khi là ngành nghề hay thị trường mà là hồ sơ. Báo cáo tài chính chưa theo chuẩn mực quốc tế, số liệu quản trị và số liệu thuế lệch nhau, quyền quyết định nằm ở gia đình thay vì ở hội đồng quản trị. Thẩm định một thương vụ 20 triệu USD vì thế tốn công ngang một thương vụ 200 triệu USD, và quỹ chọn thương vụ lớn hơn. Điều doanh nghiệp làm được ngay, không cần chờ ai, là chuẩn bị mình như sắp niêm yết dù chưa niêm yết. Nghĩa là áp chuẩn mực báo cáo tài chính quốc tế trước thời hạn bắt buộc, tách sổ sách gia đình khỏi sổ sách doanh nghiệp, đưa thành viên độc lập vào hội đồng quản trị và giữ một bộ số liệu duy nhất cho ngân hàng, cơ quan thuế và nhà đầu tư. Về phía Nhà nước, trong 318 đề nghị mà các hiệp hội doanh nghiệp nước ngoài gửi Chính phủ tại Diễn đàn Doanh nghiệp Việt Nam năm 2025, có 61,6% xin quy định rõ ràng, dự báo được và thi hành thống nhất, còn phần xin mở thêm thị trường hay thêm ưu đãi chỉ chiếm 14,8%.
Ba cơ chế cho Thành phố, và một thước đo
Trước khi bàn cơ chế, Thành phố phải trả lời mình định làm trung tâm cho ai. Vai trụ sở khu vực kiểu Dubai thì Singapore đã giữ. Vai mà Thành phố giành được là đem về phần hoạt động tài chính liên quan đến Việt Nam đang được làm ở nước ngoài, vì quỹ đầu tư vào Việt Nam phần lớn lập ở Singapore hay Cayman, khoản vay hợp vốn ngoại tệ cho doanh nghiệp Việt Nam được thu xếp ở Singapore và Hong Kong, còn trái phiếu quốc tế của doanh nghiệp Việt Nam niêm yết tại Singapore. Ấn Độ đã làm đúng việc này với GIFT City, nơi tài sản ngân hàng tăng từ 14 tỷ USD tháng 9/2020 lên 106,7 tỷ USD tháng 2/2026 nhờ miễn thuế mười năm và nhờ chính các ngân hàng Ấn Độ chuyển sổ cho vay từ Singapore, Bahrain về nước.
Từ cách nhìn ấy, tôi đề xuất ba cơ chế. Thành phố góp vốn mồi, qua Công ty Đầu tư Tài chính nhà nước Thành phố, vào các quỹ do nhà quản lý quỹ quốc tế điều hành, với điều kiện quỹ đặt pháp nhân tại Trung tâm và đầu tư vào doanh nghiệp Việt Nam; Hàn Quốc đã lập quỹ mẹ theo cách này từ năm 2005. Khoản vay hợp vốn ngoại tệ cho doanh nghiệp Việt Nam được thu xếp ngay tại Trung tâm thay vì tại Singapore. Muốn vậy cần ưu đãi thuế cho ngân hàng thành viên, và cần xem lại yêu cầu kỳ hạn từ 12 tháng mà Điều 91 Nghị định 329 đặt cho khoản vay từ thành viên Trung tâm, cùng thủ tục khai báo và đăng ký khoản vay đi kèm. Doanh nghiệp lớn trong nước lập quỹ của chính mình để đồng đầu tư với quỹ quốc tế vào doanh nghiệp công nghệ, còn Thành phố lo cửa ra bằng một sàn giao dịch cho doanh nghiệp đổi mới sáng tạo đặt trong Trung tâm. Thước đo thì học từ Astana. Sàn ở đó có vốn hoá 81,5 tỷ USD nhưng doanh số giao dịch cả năm 2025 chỉ 2,1 tỷ USD, nên số công ty đăng ký và số giấy phép không đo được gì. Thành phố nên đo bằng tài sản quản lý đặt tại Trung tâm và sổ cho vay cho doanh nghiệp Việt Nam, công bố từng quý.
Chiều 28/10, buổi làm việc với Thành phố
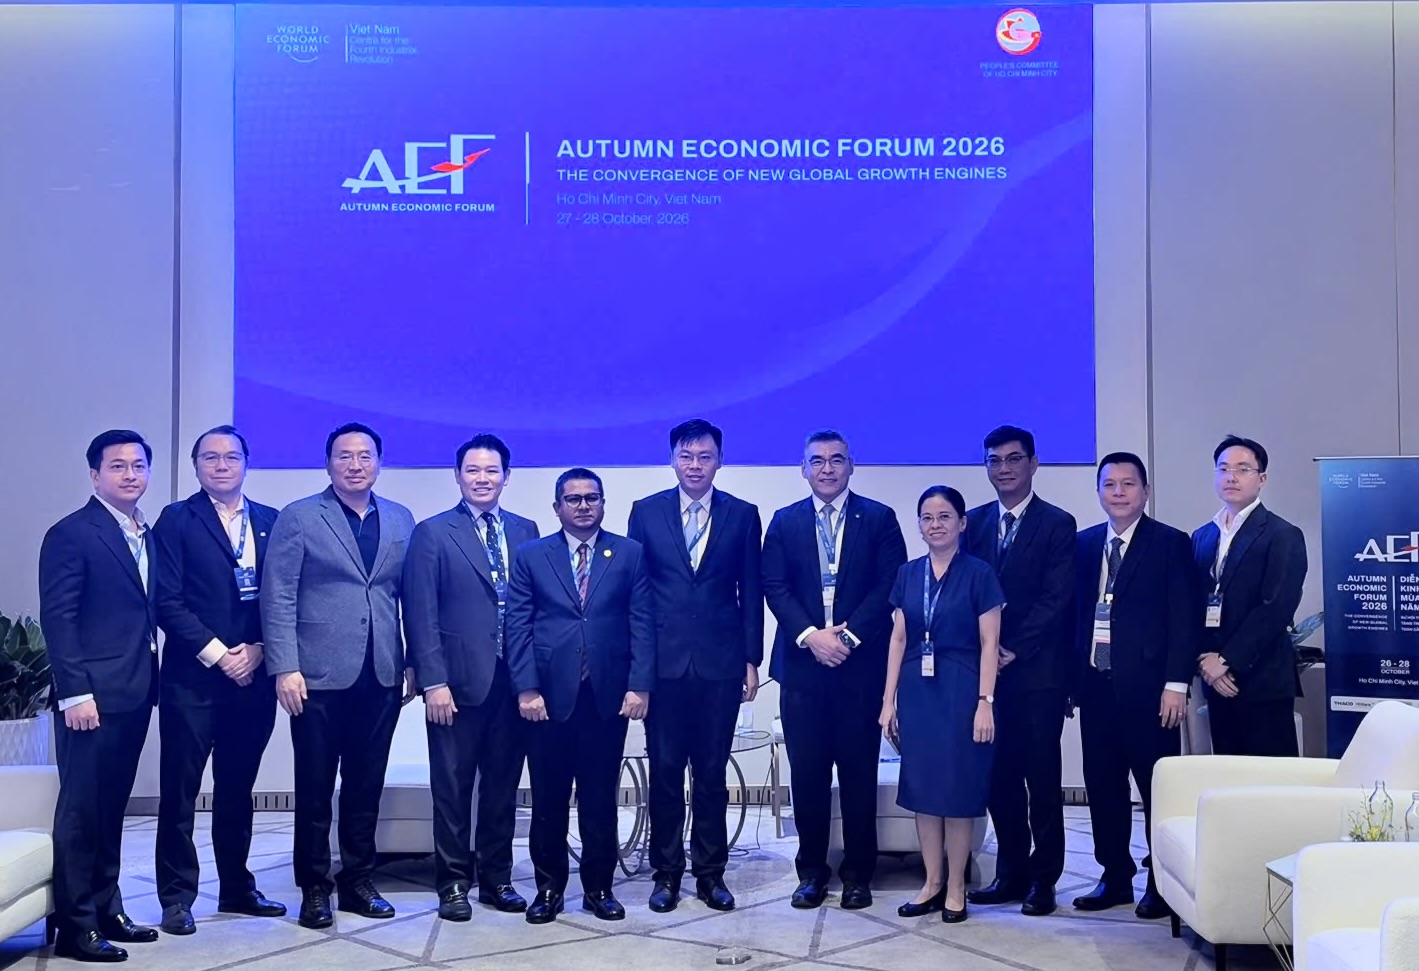
Hôm sau, Phó Chủ tịch UBND TP.HCM Trương Minh Huy Vũ tiếp đoàn đại diện lãnh đạo các ngân hàng và quỹ đầu tư quốc tế gồm Indovina, Bangkok Bank, OCBC, Maybank và Lotus Investment Group, theo bản tin của Cổng thông tin điện tử Thành phố. Thay mặt đoàn, tôi chúc mừng Việt Nam vừa được FTSE Russell nâng hạng và đề nghị Thành phố mở những phiên đối thoại định kỳ, thực chất với cộng đồng doanh nghiệp FDI lớn trên địa bàn, vì nhiều nghiên cứu và nguyện vọng tích góp sau nhiều năm làm việc cùng nhà đầu tư FDI vẫn chưa có đầu mối phù hợp để trao đổi. Cùng Indovina Bank, chúng tôi hỏi về chuẩn mực và hướng dẫn cơ chế tài chính xanh sẽ áp dụng trong Trung tâm Tài chính quốc tế Việt Nam tại TP.HCM, điều mà VOV ghi lại trong bài ngày 29/10.
Báo chí ghi gì
Tuổi Trẻ, Báo Thế giới và Việt Nam, VOV và VTV đã dẫn lời tôi trong bốn ngày ấy, mỗi báo một góc. Tuổi Trẻ hỏi về dòng nhà đầu tư vào Việt Nam sau quyết định nâng hạng; Báo Thế giới và Việt Nam ghi lại ý về minh bạch chính sách, Basel III và cơ chế đồng đầu tư; VOV ghi buổi làm việc 28/10; VTV đưa câu về cách nhà đầu tư nhìn Việt Nam như hạt nhân tương lai của ASEAN. Toàn bộ các bài, kèm đoạn dẫn lời và bản đăng lại trên cổng chính thức, nằm ở trang Báo chí của Lotus Investment Group, còn các công trình nghiên cứu đứng sau những con số trong bài nằm ở mục riêng.
Nhà đầu tư không ngại luật chặt, họ ngại luật đổi giữa chừng. Họ không ngại doanh nghiệp nhỏ, họ ngại doanh nghiệp mà họ không đọc được.
On the afternoon of 27 October, in the press room of the Autumn Economic Forum 2026, a reporter from The World & Vietnam Report asked me a familiar question. Where are the opportunities for Vietnamese companies raising capital, and where do they get stuck? I answered with three doors opening at the same time, then with a constraint that, seen from the capital provider’s side of the table, is not a shortage of money. Over four days at the Forum, from that interview to a meeting with the Vice Chairman of the Ho Chi Minh City People’s Committee on 28 October, Lotus Investment Group made the same case to reporters and to the City; the coverage that followed is listed at the end.
Index funds now buy by obligation
FTSE Russell begins moving portfolios in September 2026, with central clearing expected in early 2027. Venture capital reached USD 509 million in 2025, up 28% on fewer deals.
Too few firms are in a shape to take long-term capital
Own funds cover 68.4% of corporate investment and 93.5% of loans require collateral. International funds stall on the file, not on the sector.
How the financial centre is measured
Assets under management booked in the Centre and the loan book to Vietnamese firms, published quarterly, with no credit for licences issued.
Three doors opening at once
The first door is the index upgrade. FTSE Russell begins moving portfolios in September 2026 and central clearing is expected to start in early 2027, so global index funds will buy Vietnamese shares for the first time because the index obliges them to, not because a manager likes the story. Venture capital opens the second door. Flows into Vietnam reached USD 509 million in 2025, up 28% on the year, while the number of deals fell from 118 to 103, according to Do Ventures and the National Innovation Center; investors are choosing more carefully and betting more on the companies they choose. The third door is the city itself. The Global Financial Centres Index published in September 2026 ranked Ho Chi Minh City 67th, up from 95th a year earlier and third in ASEAN behind Singapore and Kuala Lumpur, before the international financial centre has its first member.
Too few firms are in a shape to take long-term capital
From the capital provider’s side of the table, the binding constraint is not a shortage of money. In the World Bank’s 2023 Enterprise Survey of 1,028 Vietnamese firms, 68.4% of investment was financed from the firm’s own funds, banks supplied 15.7% and equity just 11.0%; among small firms the own-funds share was 80.2%. Vietnamese companies therefore grow mostly on retained earnings, and that ceiling sets the pace of expansion. The loans they do get are secured on land, and project cash flow counts for little, since 93.5% of loans in Vietnam require collateral against 64.4% across East Asia and the Pacific. Foreign equity has not yet become new money for firms either. Of the USD 7.03 billion foreign investors paid for Vietnamese shares in 2025, USD 4.48 billion bought existing shares and only USD 2.55 billion raised charter capital, according to the General Statistics Office.
When an international fund sits down with a mid-sized Vietnamese company, what stops the conversation is rarely the sector or the market. It is the file. Accounts not yet on international standards, management numbers that disagree with tax numbers, decisions taken by the family with the board left out, so that diligence on a USD 20 million deal costs as much as on a USD 200 million one, and the fund picks the larger deal. What a company can do now, without waiting for anyone, is prepare as if it were about to list even if it never does: adopt IFRS ahead of the deadline, separate family books from company books, seat independent directors, and keep one set of numbers for the bank, the tax office and the investor. On the government side, of the 318 recommendations foreign business associations submitted at the 2025 Vietnam Business Forum, 61.6% asked for clear and predictable rules, enforced the same way everywhere; only 14.8% asked for new market access or incentives.
Three mechanisms for the City, and one yardstick
Before mechanisms, the City has to answer whom the centre is for. The regional headquarters role, Dubai-style, already belongs to Singapore. The role Ho Chi Minh City can win is to bring home the Vietnam-related financial activity now done offshore: the funds investing in Vietnam are mostly domiciled in Singapore or the Cayman Islands, syndicated foreign-currency loans to Vietnamese borrowers are arranged in Singapore and Hong Kong, and Vietnamese corporate bonds list in Singapore. India did exactly this with GIFT City, where banking assets rose from USD 14 billion in September 2020 to USD 106.7 billion in February 2026 on the back of a ten-year tax holiday and Indian banks moving their loan books back from Singapore and Bahrain.
From that starting point I proposed three mechanisms. The City seeds co-investment funds, through its State Financial Investment Company, in vehicles run by international fund managers, on condition that the fund is domiciled in the Centre and invests in Vietnamese companies; Korea has run a fund of funds on this model since 2005. Syndicated foreign-currency loans to Vietnamese firms are arranged in the Centre instead of Singapore, which needs a tax incentive for member banks and a review of the 12-month minimum tenor that Article 91 of Decree 329 sets for loans from Centre members, together with the declaration and registration procedure that comes with it. And large domestic companies set up their own funds to co-invest with international funds in Vietnamese technology firms, while the City provides the exit through an innovation board inside the Centre. The yardstick comes from Astana, whose exchange reported market capitalisation of USD 81.5 billion but full-year 2025 turnover of only USD 2.1 billion, which is why counting registered companies and licences measures nothing. The City should measure assets under management booked in the Centre and the loan book to Vietnamese firms, and publish both quarterly.
The afternoon of 28 October, with the City
The next day, Vice Chairman Truong Minh Huy Vu of the Ho Chi Minh City People’s Committee received a delegation of international banks and investment funds (Indovina Bank, Bangkok Bank, OCBC, Maybank, Lotus Investment Group), as the City’s official portal reported. Speaking for the delegation, I congratulated Vietnam on the FTSE Russell upgrade and asked the City to hold regular, substantive dialogue sessions with the large FDI community on its territory, because years of working alongside foreign investors have produced research and requests that still have no proper counterpart to receive them. With Indovina Bank we raised the standards and guidance for green finance that will apply inside the Vietnam International Financial Centre in Ho Chi Minh City, a point VOV recorded in its report of 29 October.
What the press recorded
Four outlets quoted me during those four days, each from a different angle. Tuoi Tre asked about the flow of investors into Vietnam after the upgrade decision; The World & Vietnam Report recorded the points on policy transparency, Basel III and co-investment; VOV covered the 28 October meeting; VTV carried the line on why investors see Vietnam as a future core of ASEAN. Every item, with the passage that quotes me and the official reposts, sits on the press page of Lotus Investment Group, and the working papers behind these figures are in their own section.
Investors do not mind strict rules; they mind rules that change midway. They do not mind small companies; they mind companies they cannot read.
About the Author
Lưu Trọng An Hà (Harvey Luu Trong) là Người sáng lập Lotus Investment Group, một công ty tư vấn M&A và đầu tư có trụ sở tại TP.HCM, tập trung vào hành lang Việt Nam – Úc – ASEAN.
Harvey Luu Trong is the Founder of Lotus Investment Group, an M&A and investment advisory firm based in Ho Chi Minh City, focused on the Vietnam–Australia–ASEAN corridor.
References
[1]
Báo Thế giới và Việt Nam — AEF 2026: Minh bạch chính sách để thu hút vốn, đổi mới công nghệ để tăng sức cạnh tranh (29/10/2026) baoquocte.vn/aef-2026-minh-bach-chinh-sach-de-thu-hut-von-doi-moi-cong-nghe-de-tang-suc-canh-tranh-462217.html
[2]
The World & Vietnam Report — AEF 2026: Transparent policies to attract investment, technological innovation to boost competitiveness (29 Oct 2026) en.baoquocte.vn/aef-2026-transparent-policies-to-attract-investment-technological-innovation-to-boost-competitiveness-462233.html
[3]
Báo Thế giới và Việt Nam — video — Ông Lưu Trọng An Hà – Tổng Giám đốc Lotus Investment Group trả lời phỏng vấn tại Diễn đàn Kinh tế mùa Thu 2026 (27/10/2026) baoquocte.vn/ong-luu-trong-an-ha-tong-giam-doc-lotus-investment-group-tra-loi-phong-van-tai-dien-dan-kinh-te-mua-thu-2026-5249.media
[4]
Tuổi Trẻ Online — TP.HCM cần gì để thành nơi hội tụ dòng vốn quốc tế (28/10/2026) tuoitre.vn/tphcm-can-gi-de-thanh-noi-hoi-tu-dong-von-quoc-te-100261028200748112.htm
[5]
Tuoi Tre News — What does Ho Chi Minh City need to become magnet for global capital? (29 Oct 2026) news.tuoitre.vn/what-does-ho-chi-minh-city-need-to-become-magnet-for-global-capital-103261029125620608.htm
[6]
Cổng thông tin điện tử UBND TP.HCM — TP.Hồ Chí Minh tăng cường kết nối nguồn vốn quốc tế, thúc đẩy đầu tư và phát triển doanh nghiệp (28/10/2026) hochiminhcity.gov.vn/web/hcm/-/tpho-chi-minh-tang-cuong-ket-noi-nguon-von-quoc-te-thuc-ay-au-tu-va-phat-trien-doanh-nghiep
[7]
VOV — Nhà đầu tư quốc tế kiến nghị hoàn thiện cơ chế tài chính xanh tại Việt Nam (29/10/2026) vov.vn/kinh-te/nha-dau-tu-quoc-te-kien-nghi-hoan-thien-co-che-tai-chinh-xanh-tai-viet-nam-post1345649.vov
[8]
VTV — Kinh tế Việt Nam: Duy trì đà tăng trưởng, củng cố sức chống chịu (30/10/2026) vtv.vn/kinh-te-viet-nam-duy-tri-da-tang-truong-cung-co-suc-chong-chiu-100261029204019407.htm
[9]
World Bank — Enterprise Surveys — Vietnam 2023 (1,028 firms): sources of investment finance, collateral requirements www.enterprisesurveys.org/en/data/exploreeconomies/2023/vietnam
[10]
Do Ventures & National Innovation Center — Vietnam Innovation & Tech Investment Report 2025: venture capital USD 509 million, 103 deals doventures.vc/