Australia’s per-capita recession: the number everyone quotes is hiding the one that matters
June 29, 2026
Singapore Holds Nearly Twice as Much Inbound Direct Investment as It Sends Back Out. The Geography of the Gap Marks a Capital Re-Exporter.
July 5, 2026
Founder Notes — Lotus Investment Group
Nâng hạng FTSE thật sự đổi điều gì cho thị trường Việt Nam
Vietnam’s FTSE upgrade: what it actually changes
NGÀY 21/9/2026, VIỆT NAM ĐƯỢC FTSE NÂNG TỪ CẬN BIÊN LÊN THỊ TRƯỜNG MỚI NỔI. NÓ THẬT SỰ ĐỔI ĐIỀU GÌ?
Tiền chạy theo danh sách, không theo cảm tình
Một khối tiền khổng lồ mua đúng theo chỉ số của FTSE. Khi Việt Nam vào rổ mới nổi, các quỹ mô phỏng chỉ số buộc phải mua theo tỷ trọng, không phải vì họ ưa Việt Nam mà vì luật chơi của chính họ. Đó là thay đổi thật, dù ít liên quan tới chuyện kinh tế bỗng đẹp lên.
Một con số gần như không ai đo nổi
Ước tính vênh gấp bốn lần, từ khoảng 1,5 tỷ đô phần thụ động thuần cho tới 6–8 tỷ nếu cộng cả tiền chủ động qua nhiều năm. Tiền vào theo bốn đợt trải từ tháng 9/2026 đến tháng 9/2027, và phần lớn cú dịch chuyển đã nằm sẵn trong giá từ trước ngày hiệu lực.
Tiền vào rồi có ở lại không
Câu hỏi thật đến sau ngày 21/9. Nó tuỳ phía cung, khi phần lớn ngân hàng đã chạm trần sở hữu nước ngoài 30% và công cụ NVDR vẫn nằm trên giấy chờ hướng dẫn. Cánh cửa đã mở, nhưng kệ hàng còn vơi.
Nâng hạng thật ra là gì
Cách báo chí kể khiến chuyện nâng hạng FTSE nghe như một giải thưởng, một lời khen cho nền kinh tế đã giỏi lên, mà thực ra không hẳn vậy.
FTSE Russell là một công ty ở London chuyên làm một việc nghe khá buồn tẻ là lập danh sách, họ xếp các thị trường chứng khoán thế giới vào từng hạng gọi là phát triển, mới nổi và cận biên. Việt Nam lâu nay nằm ở hạng cận biên, hạng thấp nhất, chỗ mà tiền lớn của thế giới chưa coi là nơi để rót vốn nghiêm túc, và ngày 21/9 tới thì được nâng lên hạng mới nổi. Nghe qua thì giống đổi nhãn, mà cái nhãn ấy lại không hề vô hại, bởi có một khối tiền khổng lồ chảy theo đúng danh sách của FTSE và gần như không hỏi gì thêm.
Vì sao một cái danh sách lại đáng giá hàng tỷ đô
Khối tiền chảy theo danh sách ấy nằm ở những quỹ không thuê ai ngồi chọn cổ phiếu tốt hay xấu, mà chạy theo chỉ số, danh sách có gì thì mua đúng thứ đó theo đúng tỷ lệ, và số tiền vận hành kiểu này trên toàn cầu lên tới hàng nghìn tỷ đô. Cứ hình dung đó là tiền chạy tự động.
Suốt thời gian Việt Nam còn ở hạng cận biên, dòng tiền tự động ấy gần như không ngó tới, đơn giản vì Việt Nam không có trong danh sách mà các quỹ này bám theo, còn khi lên hạng mới nổi thì Việt Nam mới xuất hiện trong cái danh sách mà cả một lớp quỹ buộc phải mua theo, không phải vì họ ưa Việt Nam mà vì luật chơi của chính họ bắt phải chừa một chỗ cho mỗi cái tên trong chỉ số. Thay đổi ấy là thật, dù nó ít liên quan tới chuyện Việt Nam bỗng đẹp lên trong mắt nhà đầu tư mà nằm ở chỗ Việt Nam vừa lọt vào tầm mắt của một lớp tiền trước nay chưa được phép nhìn tới.
Con số ai cũng trích, và lý do nên dè chừng nó
Câu hỏi ai cũng nhảy tới là bao nhiêu tiền sẽ vào, và đây đúng là chỗ nên tỉnh táo, bởi các ước tính vênh nhau rất xa. Chính FTSE Russell ước riêng phần tiền thụ động mô phỏng chỉ số đã khoảng 6 tỷ đô, vài phân tích thận trọng hơn chỉ tính phần thụ động thuần quanh 1,5 tỷ, còn cộng dồn thêm cả tiền chủ động qua nhiều năm thì con số trôi tới 6–8 tỷ. Chính khoảng vênh gấp bốn lần từ 1,5 lên 6 tỷ mới là phần đáng đọc, vì khi những người làm nghề này ước lệch nhau tới bốn lần thì thành thật mà nói là chẳng ai đo nổi, nên con số được trích đi trích lại khắp mặt báo hoá ra còn kém giá trị hơn cả sự bất định quanh nó, và tôi sẽ không neo kỳ vọng vào đó.
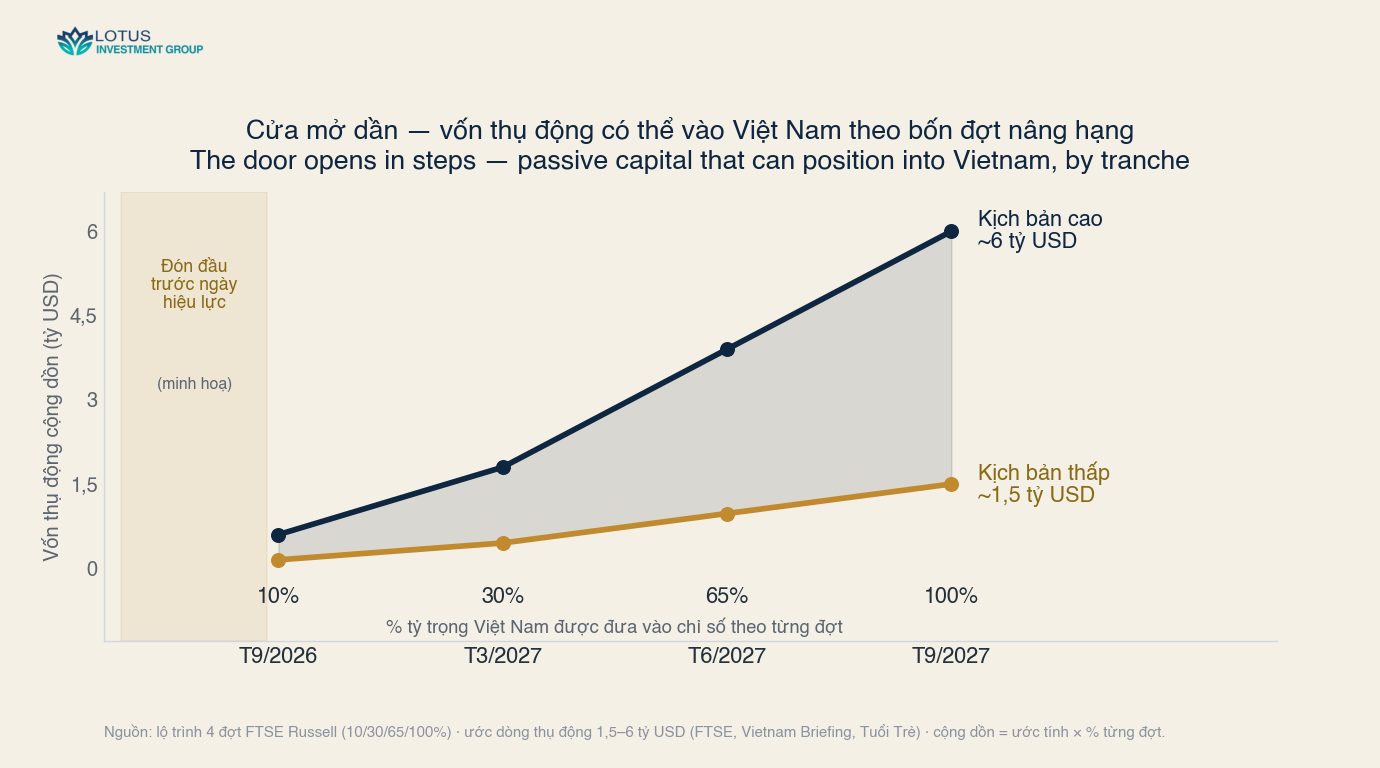
Mà dù con số thật rơi vào đâu thì nó cũng chỉ là một lần điều chỉnh tỷ trọng chứ không phải dòng chảy đều, tiền vào theo bốn đợt trải từ tháng 9/2026 đến tháng 9/2027, và phần lớn nhất cũng là phần dễ đoán nhất lại đúng là phần mà các quỹ nhanh chân đã mua đón từ nhiều tháng trước, nên tới ngày 21/9 thì phần lớn cú dịch chuyển đã nằm sẵn trong giá.
Cái mà nhà đầu tư thật sự nhìn
Điều đáng nhìn không phải bản thân ngày 21/9, mà là câu hỏi đến sau nó, là tiền vào rồi có ở lại hay không. Nhưng trước câu hỏi đó, nên thấy rõ ai mới là người được phép bước vào, bởi Việt Nam vừa lọt vào đúng chỉ số FTSE Emerging mà dòng tiền toàn cầu đã rải khắp Đông Nam Á, và đám quỹ liên quan chia làm hai nhóm khác hẳn nhau. Nhóm thứ nhất bị buộc, gồm các quỹ mô phỏng chỉ số như Vanguard hay Schwab, khi Việt Nam được thêm vào chỉ số thì danh mục của họ tự có Việt Nam và họ phải mua theo tỷ trọng chứ không có quyền cân nhắc. Nhóm thứ hai thì tuỳ tâm hơn, gồm những nhà quản lý chủ động lớn như Fidelity hay Franklin Templeton, phần lớn lại neo theo MSCI chứ không phải FTSE, nên họ có thể nâng tỷ trọng Việt Nam mà cũng có thể không, tuỳ dư địa sở hữu nước ngoài và thanh khoản. Lẫn lộn hai nhóm này chính là chỗ nhiều bài báo trượt chân, cứ tưởng nâng hạng FTSE thì mọi dòng tiền lớn đều đổ vào, trong khi cây tiền neo theo MSCI vẫn đứng ngoài cho tới khi chính MSCI ra tay.
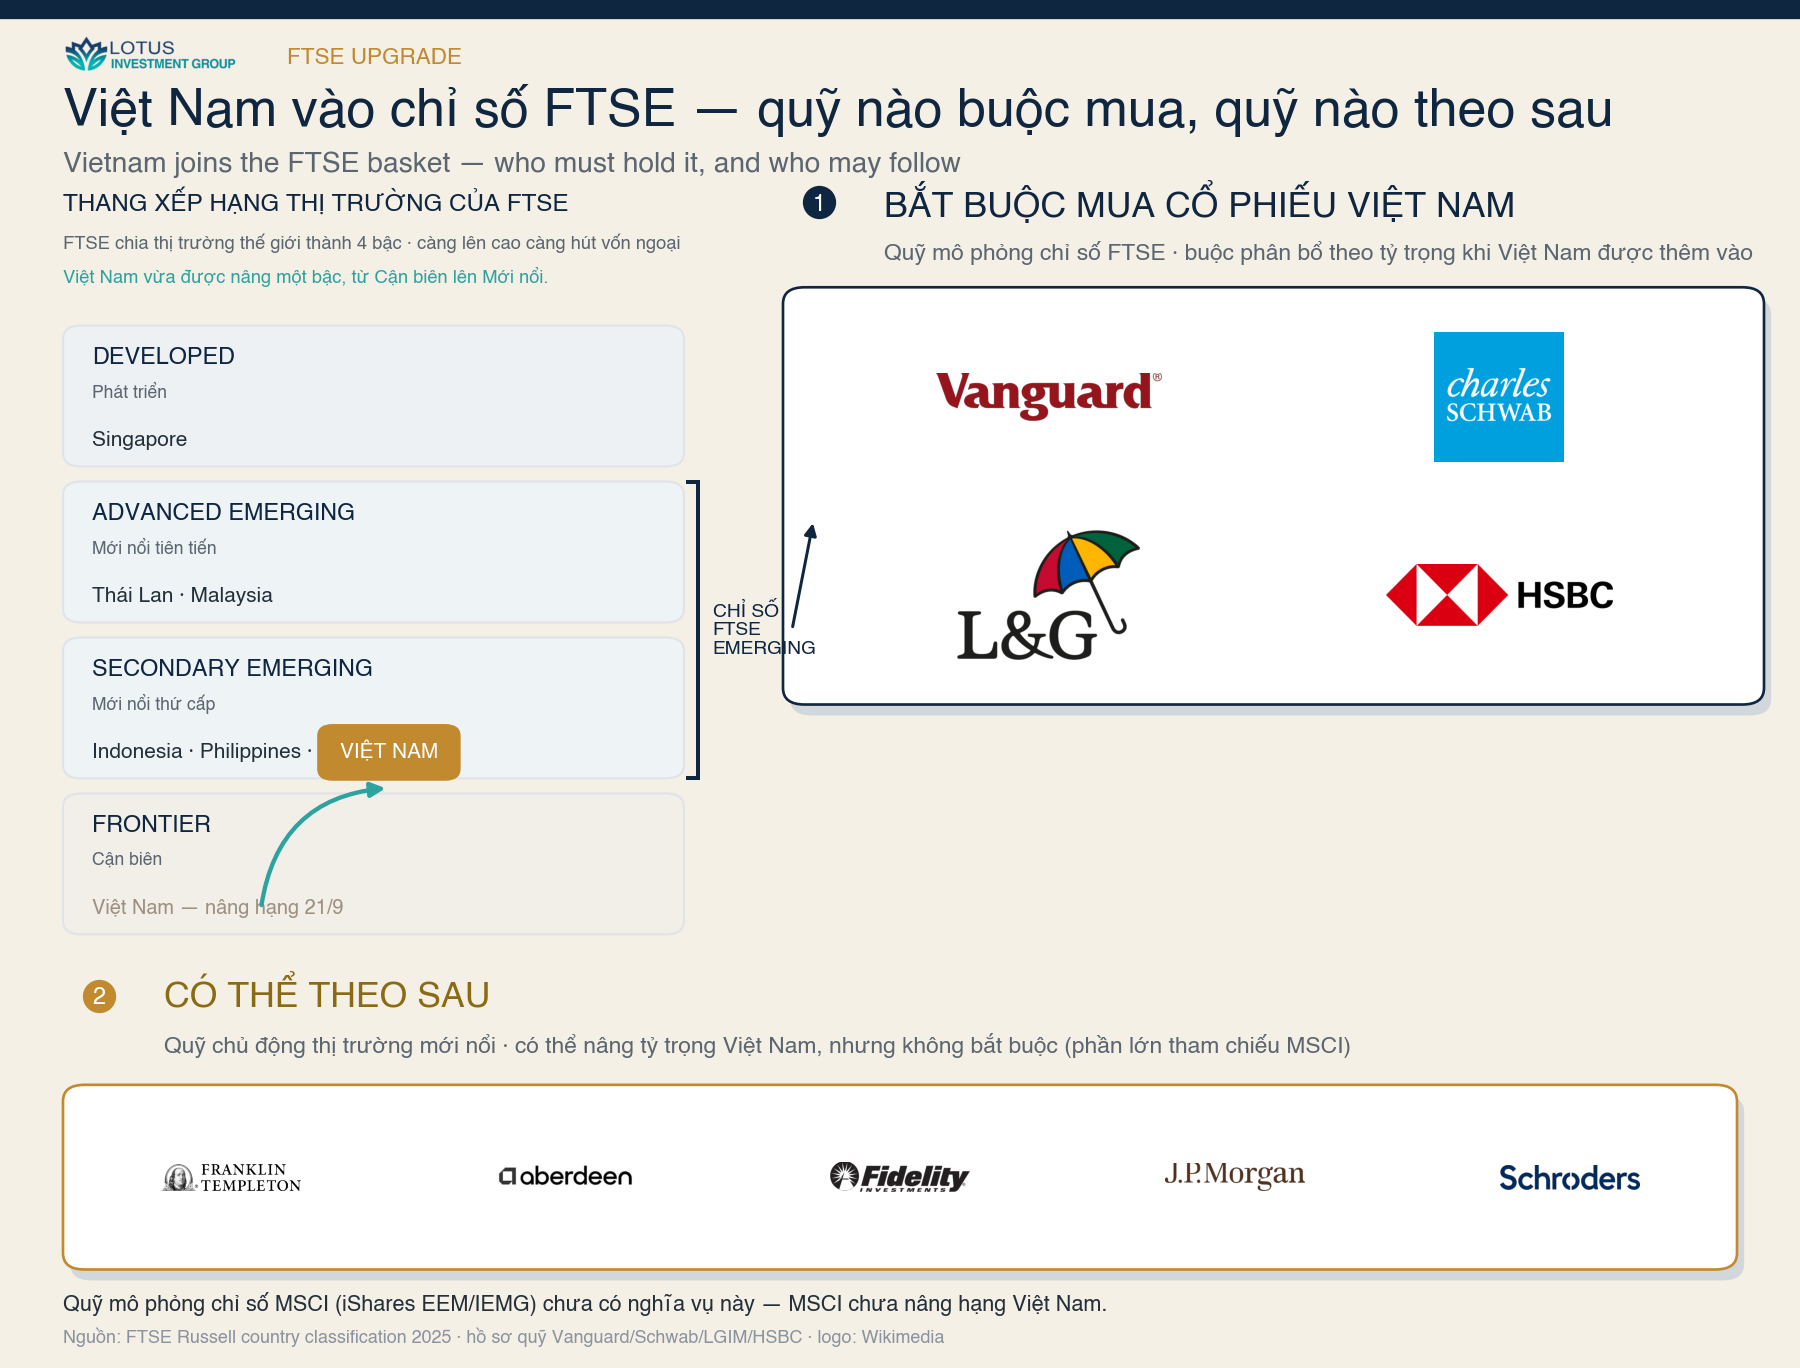
Việt Nam được nâng hạng không nhờ kinh tế bỗng khá lên, mà nhờ đã làm xong phần vận hành mà FTSE thật sự chấm, tức là chuyện tiền nước ngoài ra vào có trơn tru hay không. Nút thắt lớn nhất là yêu cầu ký quỹ trước (pre-funding), quy định bắt nhà đầu tư tổ chức nước ngoài phải có đủ tiền trong tài khoản trước khi đặt lệnh, và Thông tư 68/2024 đã gỡ nút đó từ tháng 11/2024, gần một năm trước ngày hiệu lực, nên đường vào thực chất đã mở từ lâu và dòng tiền chủ động khôn ngoan nhất đã chảy vào trước khi tấm giấy chứng nhận kịp đóng dấu.
Nhưng đường có mở thì cũng chỉ đáng giá khi có đủ hàng tốt để mua, và đây mới là chỗ Việt Nam còn kẹt. Thứ tiền nước ngoài thèm nhất là cổ phiếu ngân hàng, mà phần lớn ngân hàng đã chạm trần sở hữu nước ngoài 30% nên hết dư địa, muốn mua thêm cũng chẳng còn, còn Nghị định 69/2025 tuy nới trần lên 49% thì cũng chỉ áp cho nhóm ngân hàng nhận chuyển giao bắt buộc chứ không cho cả ngành, để lại công cụ NVDR đáng lẽ lách được trần vẫn nằm trên giấy chờ hướng dẫn. Rốt cuộc cánh cửa vừa mở lại dẫn vào một gian phòng mà kệ hàng còn vơi.
Điều người Việt nên hiểu
Đây là phần dễ bị thổi phồng nhất nên xin nói cho gọn, rằng nâng hạng FTSE không phải tấm vé số làm danh mục của bạn bùng nổ vào ngày 21/9, mà là một cột mốc trưởng thành về thể chế, sự thừa nhận rằng Việt Nam đã làm xong phần khó và ít hào nhoáng là gỡ các rào cản tiếp cận. Nhưng đó mới chỉ là điều kiện khởi đầu, còn tiền có ở lại lâu dài hay không sẽ tuỳ vào việc Việt Nam có đưa được đủ hàng tốt vào tầm với hay không, từ chuyện thêm doanh nghiệp lớn lên sàn, nới trần ở nơi nới được, cho tới việc để NVDR chạy thật, và đó là việc của chính mình chứ không phải của FTSE. Phần thưởng thật sẽ không rơi xuống vào ngày hiệu lực, mà gặt dần qua những năm sau, và chỉ khi phía cung theo kịp.
Lotus Investment Group tư vấn M&A xuyên biên giới và FDI vào Việt Nam và Đông Nam Á. Nếu quý vị đang thẩm định một vị thế tại Việt Nam, liên hệ với chúng tôi.
ON 21 SEPTEMBER 2026, FTSE MOVES VIETNAM FROM FRONTIER TO EMERGING MARKET. WHAT DOES THAT ACTUALLY CHANGE?
Money follows the list, not a verdict
A vast pool of capital buys exactly what FTSE’s index holds. Once Vietnam enters the emerging basket, index-tracking funds have to buy it at its weight, not because they favour Vietnam but because their own rules require it. That change is real, even if it says little about the economy suddenly looking better.
A number almost nobody can measure
Estimates diverge fourfold, from roughly US$1.5 billion in pure passive money to US$6–8 billion once active flows over several years are added. The money arrives in four tranches from September 2026 to September 2027, and most of the move already sat in the price before the effective date.
Whether the money stays
The real question comes after 21 September. It turns on supply, with most banks already at the 30% foreign-ownership ceiling and the NVDR tool still on paper awaiting guidance. The door has opened, but the shelves are still half-stocked.
What the upgrade actually is
The way this usually gets written up makes it sound like a prize handed to an economy that has finally done well, which isn’t quite what happened.
FTSE Russell is a London firm whose job, put plainly, is to keep lists, sorting the world’s stock markets into buckets it labels developed, emerging and frontier. Vietnam has sat in the frontier bucket, the smallest one, the sort of market the world’s large money doesn’t yet treat as somewhere serious to go, and on 21 September it moves up into the emerging bucket. That may sound like a relabelling, and in part it is, except the label carries real weight, because an enormous pool of money follows FTSE’s list to the letter and asks nothing beyond it.
Why a list is worth billions
The money that follows the list belongs to funds that don’t pay anyone to judge whether a stock is good or bad. They track an index instead, holding whatever it holds in the proportion it sets, and worldwide the capital run this way reaches into the trillions. Call it money on autopilot.
While Vietnam sat in the frontier bucket that autopilot barely registered it, because Vietnam wasn’t on the list these funds are built to follow. In the emerging bucket it finally shows up in a list a whole class of funds is obliged to buy from, not out of any fondness for Vietnam but because their own rulebook now demands a place for every name in the basket. The change is genuine, even if it has less to do with Vietnam suddenly looking better than with Vietnam entering the view of capital that until now simply wasn’t allowed to look at it.
The number everyone quotes, and why to distrust it
How much money actually arrives is the question everyone jumps to, and it is worth slowing down on, because the estimates sit all over the place. FTSE Russell puts the passive, index-tracking inflow near US$6 billion, more cautious analysts put pure passive flow closer to US$1.5 billion, and once you fold in active money over several years the figures drift toward US$6–8 billion. A gap that wide, from 1.5 to 6 billion, is itself the useful part, because when the people who do this for a living land four times apart, the honest reading is that none of them can pin it down. So the figure quoted everywhere is worth less than the uncertainty around it, and I wouldn’t anchor to it.
Wherever the true number sits, it arrives as a one-off reweighting rather than a steady stream, coming in four tranches from September 2026 to September 2027, and the largest, most foreseeable chunk is exactly the one the quicker funds bought ahead of months ago. By the time 21 September comes, most of the move already sits in the price.
What an investor actually watches
The date itself isn’t what I’d watch. The question I keep coming back to is what happens once the money is in, and whether it stays. Before that, it helps to see who is even allowed in, because Vietnam has landed in the same FTSE Emerging basket that global money already spreads across Southeast Asia, and the funds involved fall into two quite different camps. The first is compelled: index trackers such as Vanguard and Schwab add Vietnam the moment it enters the basket and buy it by weight, with no say in the matter. The second is discretionary, the large active managers such as Fidelity or Franklin Templeton, most of whom benchmark to MSCI rather than FTSE and may raise their Vietnam weighting or leave it alone, depending on available room and liquidity. Blurring those two camps is where much of the coverage trips up, assuming a FTSE upgrade drags in every large pool of capital when the MSCI-tracking money in fact sits out until MSCI moves on its own.
None of this happened because Vietnam’s economy suddenly improved. It happened because Vietnam finished clearing the operational hurdles FTSE actually measures, which come down to whether foreign money can move in and out without friction. The one that mattered most was pre-funding, the requirement that foreign institutions park the full cash before they could place an order, and Circular 68/2024 removed it in November 2024, close to a year before the effective date. Foreign access has been open in practice for a while, and the sharper active money came in well before the certificate was ever stamped.
Open access only counts for something if there is enough worth buying, and this is where Vietnam is still short. The stock foreign money wants most is the banks, yet most of them already press against the 30% foreign-ownership ceiling with nothing left to sell. Decree 69/2025 lifts the cap to 49%, but only for banks that have absorbed distressed lenders rather than for the sector as a whole, which leaves the NVDR instrument meant to work around the ceiling still on paper and waiting for guidance. The entry that just opened leads into a market whose shelves are only half-stocked.
What Vietnamese readers should take from it
This is the part that gets oversold, so it is worth closing plainly. The FTSE upgrade is no lottery ticket that sends your portfolio up on 21 September; it is an institutional coming-of-age, recognition that Vietnam has done the harder, duller work of clearing the access hurdles. That recognition is only the starting condition. Whether the money stays will turn on whether Vietnam can put enough good stock within reach, listing more large companies, lifting ceilings where it can, and getting NVDR to actually function, which is Vietnam’s own job rather than FTSE’s. The real payoff won’t arrive on the effective date; it accrues over the years that follow, and only if supply keeps up.
Lotus Investment Group advises on cross-border M&A and FDI into Vietnam and Southeast Asia. If you are underwriting Vietnam exposure, get in touch.
Nguồn / Sources
[1]
FTSE Russell — announcement (7/10/2025) & interim-review confirmation (7–8/4/2026), effective 21/9/2026; four-tranche inclusion roadmap.
[2]
VnExpress Kinh doanh — "Chứng khoán Việt Nam được nâng hạng."
[3]
CNBC — "FTSE Russell confirms Vietnam’s emerging market status" (8/4/2026).
[4]
Vietnam Briefing — "Vietnam Secures FTSE Emerging Market Status Upgrade" (passive inflow estimates).
[5]
Tuổi Trẻ — dòng vốn Âu–Mỹ, Nhật đón nâng hạng (tổng dòng 6–8 tỷ USD).
[6]
Thông tư 68/2024/TT-BTC (18/9/2024, hiệu lực 2/11/2024) — gỡ pre-funding; hệ thống KRX vận hành tại HOSE 5/5/2025.
[7]
Nghị định 69/2025/NĐ-CP — nới trần sở hữu ngoại lên 49% cho ngân hàng nhận chuyển giao bắt buộc; trần chung 30%.
[8]
Luật Doanh nghiệp 2020 — cơ sở NVDR (hiệu lực 1/1/2021), chờ hướng dẫn.