FDI vào Việt Nam 2026 phải đọc ở vốn thực hiện, không phải vốn đăng ký
November 1, 2026
VTV dẫn lời ông Lưu Trọng An Hà về vai trò của Việt Nam trong ASEAN
November 22, 2026
Vietnam Economy — Lotus Investment Group
Thị trường ở đâu, luật nào chi phối, vì sao thương vụ dừng trước khi ký, và hai bên cần chuẩn bị gì
Where the market stands, which laws govern a deal, why transactions stall before signing, and what both sides must prepare
8,72 tỷ USD hay 2,3 tỷ USD, tuỳ cách đếm
Grant Thornton đếm 367 thương vụ công bố, 8,72 tỷ USD, tăng 26%; KPMG đếm 218 thương vụ đã đóng trong 10 tháng, 2,3 tỷ USD. Chín tháng 2026 khoảng 4,8 tỷ USD.
Hơn sáu phần mười là tiền đổi chủ
Trong 7,03 tỷ USD nhà đầu tư nước ngoài góp vốn, mua cổ phần năm 2025, chỉ 2,55 tỷ USD làm tăng vốn điều lệ. Chín tháng 2026 lặp lại cùng tỷ lệ.
Thương vụ dừng ở hồ sơ, không ở ngành
68,4% vốn đầu tư của doanh nghiệp là tiền tự có, 93,5% khoản vay cần tài sản bảo đảm. Chuẩn bị như sắp niêm yết là việc doanh nghiệp làm được ngay.
Thị trường M&A năm 2025 lớn hơn năm trước, nhưng tiền mới ít hơn tiền sang tay
Việt Nam có hai con số về quy mô thị trường M&A năm 2025, và hai con số ấy lệch nhau gần bốn lần dù cùng lấy dữ liệu từ Capital IQ. Grant Thornton Việt Nam, trong báo cáo triển vọng công bố tháng 2/2026, ghi nhận cả năm 2025 có 367 thương vụ với tổng giá trị công bố khoảng 8,72 tỷ USD, tăng 26% so với năm 2024, giá trị trung bình 51,3 triệu USD và 20 thương vụ trên 100 triệu USD. KPMG Việt Nam, trong báo cáo công bố tại Diễn đàn M&A Việt Nam ngày 9/12/2025, ghi nhận 10 tháng đầu năm 2025 chỉ có 218 thương vụ với tổng giá trị 2,3 tỷ USD, giảm từ 4,77 tỷ USD và 288 thương vụ của năm 2024, giá trị trung bình 29,4 triệu USD. Khác biệt nằm ở phạm vi đếm. KPMG đếm thương vụ đã đóng và để ngoài những thương vụ mới công bố chưa hoàn tất, trong khi Grant Thornton đếm thương vụ đã công bố, gồm cả các giao dịch tái cấu trúc trong nội bộ tập đoàn và một thương vụ 1,5 tỷ USD dự kiến hoàn tất trong một đến hai năm tới. Người đọc một con số 8,7 tỷ USD sẽ nghĩ thị trường đang mở rộng, người đọc con số 2,3 tỷ USD sẽ nghĩ thị trường đang co lại, và cả hai đều đúng ở phạm vi của mình.
Chín tháng đầu năm 2026 ghi nhận khoảng 4,8 tỷ USD, theo Báo Đầu tư dẫn số liệu Grant Thornton ngày 21/10/2026, thấp hơn mức khoảng 5,56 tỷ USD cùng kỳ năm 2025. Sáu tháng đầu năm có 126 thương vụ công bố với 2,43 tỷ USD, và riêng tháng 9 đạt 1,74 tỷ USD nhưng 70,7% đến từ bốn giao dịch, phần lớn là tái cấu trúc hoặc giữa các bên liên quan. Thị trường vì thế vẫn là thị trường của vài thương vụ lớn mỗi quý, với hàng chục thương vụ nhỏ không công bố giá trị ở dưới. Chúng tôi đã theo dõi sức bền của thị trường M&A qua năm 2025, đà thương vụ cuối năm và chu kỳ hồi phục từng quý; chuỗi số 2026 cho thấy chu kỳ ấy chưa quay lại mức 2021.
Con số thứ ba, và là con số chúng tôi tin nhất, nằm ở Cục Thống kê. Trong 7,03 tỷ USD nhà đầu tư nước ngoài góp vốn, mua cổ phần năm 2025, có 4,48 tỷ USD là mua lại cổ phần của chủ sở hữu trước mà không làm tăng vốn điều lệ, và chỉ 2,55 tỷ USD góp vốn làm tăng vốn điều lệ. Chín tháng 2026 lặp lại cùng tỷ lệ, 4,33 tỷ USD mua lại và 2,64 tỷ USD vốn mới trong 6,97 tỷ USD. Nghĩa là trong dòng tiền mà báo chí gọi là vốn nước ngoài mua doanh nghiệp Việt Nam, hơn sáu phần mười là tiền đổi chủ, doanh nghiệp không nhận thêm đồng nào, và đó là con số nói đúng nhất thị trường M&A đang làm gì cho doanh nghiệp. Chúng tôi đọc dòng vốn này kỹ hơn trong bài tổng quan về FDI vào Việt Nam.
Người mua đến từ đâu và mua ngành nào
Nhà đầu tư trong nước là người mua lớn nhất ở cả hai cách đếm. KPMG ghi nhận trong 10 tháng 2025 nhà đầu tư Việt Nam chiếm hơn 30% tổng giá trị giao dịch công bố, với 712 triệu USD, trước Singapore 613 triệu USD, Nhật Bản 214 triệu USD, Hoa Kỳ 150 triệu USD và Hàn Quốc 122 triệu USD, trong khi khối nước ngoài đóng góp khoảng 65% giá trị công bố so với 53% của năm 2024. Grant Thornton ghi nhận cả năm 2025 nhà đầu tư trong nước đạt khoảng 4 tỷ USD, chiếm 46,4% giá trị với 143 thương vụ, còn khối nước ngoài chiếm 53,6%, dẫn đầu là Thái Lan với khoảng 1,3 tỷ USD, rồi Hàn Quốc, Nhật Bản, Trung Quốc và Hoa Kỳ. Singapore đứng thứ hai ở KPMG nhưng tụt sâu ở Grant Thornton, vì Grant Thornton xếp thương vụ của Fraser and Neave, pháp nhân Singapore do cổ đông Thái kiểm soát, về Thái Lan. Với người đọc, bài học không phải là chọn bảng nào, mà là quốc tịch pháp nhân mua và quốc tịch tiền mua là hai điều khác nhau ở Việt Nam, và phần lớn tiền đi qua Singapore.
Về ngành, KPMG ghi bất động sản 27%, vật liệu 20% và y tế 10% giá trị giao dịch 10 tháng 2025, ba ngành chiếm hơn một nửa; Grant Thornton ghi công nghiệp dẫn đầu cả năm với 2,13 tỷ USD, khoảng 24%, trong đó có thương vụ tái cấu trúc 1,5 tỷ USD. Các thương vụ có hai mốc công bố và hoàn tất nói rõ hơn bảng ngành. Livzon Pharmaceutical ký mua 64,81% Imexpharm từ SK Investment Vina và hai cổ đông khác ngày 22/5/2025 với hơn 5.730 tỷ đồng, khoảng 219 triệu USD, rồi hoàn tất chào mua công khai lên 67,87% vào tháng 5/2026. Kokuyo công bố ngày 4/12/2025 kế hoạch mua tối đa 65,01% Tập đoàn Thiên Long, gồm 46,82% từ cổ đông sáng lập và phần chào mua công khai, khoảng 4.600 tỷ đồng, chưa hoàn tất. SCGP của Thái Lan hoàn tất mua 30% còn lại của Nhựa Duy Tân ngày 9/6/2025 với khoảng 108,5 triệu USD để nắm trọn 100%. Fraser and Neave mua thêm 96 triệu cổ phiếu Vinamilk từ Platinum Victory với khoảng 228 triệu USD, lên 24,99%. Ares Management đầu tư 150 triệu USD lấy 30% Medlatec. Sang năm 2026, Phát Đạt mua 35% Lotte Properties HCMC với khoảng 7.666 tỷ đồng, và Keppel thoái toàn bộ 40% Empire City với 270 triệu USD trong tháng 8. Bảy thương vụ ấy có một điểm chung là doanh nghiệp mục tiêu đều đã có sổ sách đọc được trước khi người mua đến, hoặc là công ty niêm yết, hoặc đã có một cổ đông tổ chức ngồi trong hội đồng quản trị từ vòng trước. Chúng tôi đã viết về từng ngành trong các bài tài chính tiêu dùng hợp nhất, bất động sản công nghiệp, hạ tầng số, y tế và vốn tư nhân Mỹ vào Việt Nam.
Luật chi phối một thương vụ
Bốn văn bản quyết định một thương vụ M&A có vốn nước ngoài đi nhanh hay chậm. Luật Đầu tư số 143/2025/QH15, Quốc hội thông qua ngày 11/12/2025 và có hiệu lực từ ngày 1/3/2026, đổi hai việc đáng kể cho người mua. Điều 19 cho phép nhà đầu tư nước ngoài thành lập tổ chức kinh tế để thực hiện dự án trước khi làm thủ tục cấp giấy chứng nhận đăng ký đầu tư, nên pháp nhân mua có thể lập trước và ký trước, thay vì chờ giấy rồi mới ký. Điều 28 lập thủ tục đầu tư đặc biệt cho dự án trong khu công nghiệp, khu chế xuất, khu công nghệ cao và khu kinh tế, và danh mục ngành, nghề đầu tư kinh doanh có điều kiện ở Phụ lục IV rút còn 198 ngành, rồi Nghị quyết 66.17/2026/NQ-CP của Chính phủ cắt tiếp còn 142 ngành từ ngày 1/7/2026, nghĩa là số thương vụ phải qua thẩm định điều kiện tiếp cận thị trường ít đi. Chúng tôi đã mô tả [cấu trúc vốn mà luật này mở ra](law_2026) từ bản dự thảo, và những quy định đã biến thành độ chắc chắn của thương vụ trong luật năm 2025.
Văn bản thứ hai là Luật Đất đai số 31/2024/QH15, có hiệu lực từ ngày 1/8/2024, vì phần lớn thương vụ ở Việt Nam, kể cả trong ngành tiêu dùng hay y tế, cuối cùng vẫn là mua một quyền sử dụng đất kèm theo doanh nghiệp. Điều 28 của luật cho tổ chức kinh tế có vốn đầu tư nước ngoài nhận chuyển nhượng quyền sử dụng đất trong khu công nghiệp, nhận chuyển nhượng vốn đầu tư là giá trị quyền sử dụng đất và nhận góp vốn bằng quyền sử dụng đất, tức là ba cửa mà một thương vụ có đất đi qua. Chúng tôi đã viết về luật đất đai mới với M&A bất động sản và về việc giấy tờ đất quan trọng hơn chính miếng đất khi định giá. Trần sở hữu nước ngoài trong ngân hàng là văn bản thứ ba. Nghị định 69/2025/NĐ-CP ngày 18/3/2025, có hiệu lực từ ngày 19/5/2025, giữ tổng mức sở hữu của nhà đầu tư nước ngoài ở 30% vốn điều lệ một ngân hàng thương mại, và cho phép vượt lên 49% ở ngân hàng nhận chuyển giao bắt buộc mà Nhà nước không nắm trên 50% vốn; bài tái cấp vốn ngân hàng và trần sở hữu của chúng tôi nói vì sao trần ấy quyết định giá một ngân hàng Việt Nam được bán cho nhà đầu tư chiến lược với giá nào. Sau cùng là Nghị quyết 222/2025/QH15 về Trung tâm tài chính quốc tế, có hiệu lực từ ngày 1/9/2025, và Nghị định 329/2025/NĐ-CP ngày 18/12/2025 về ngân hàng và quản lý ngoại hối tại Trung tâm. Điều 91 của nghị định ấy đặt điều kiện cho doanh nghiệp trong nước vay từ thành viên Trung tâm, gồm thời hạn vay từ 12 tháng trở lên và mục đích vay giới hạn, kèm thủ tục khai báo và đăng ký khoản vay; chừng nào hai điều kiện ấy còn nguyên, việc thu xếp khoản vay hợp vốn cho một thương vụ vẫn ở lại Singapore.
Thuế là lớp văn bản đổi nhanh nhất và người mua phải đọc kỹ nhất. Nghị quyết 107/2023/QH15 áp thuế tối thiểu toàn cầu 15% với tập đoàn có doanh thu hợp nhất từ 750 triệu euro từ năm tài chính 2024, nghị định hướng dẫn chỉ ban hành cuối tháng 8/2025, Quỹ Hỗ trợ đầu tư lập cuối 2024 theo Nghị định 182/2024/NĐ-CP, và cả hai đang được Bộ Tài chính dự thảo sửa trong năm 2026. Một người mua định giá doanh nghiệp mục tiêu trên dòng tiền sau thuế của ba năm tới phải đọc cả bốn lớp ấy, và lớp thứ năm đang viết. Chúng tôi đã nói với Báo Thế giới và Việt Nam của Bộ Ngoại giao hôm 29/10/2026 rằng nhà đầu tư không ngại luật chặt, họ ngại luật đổi giữa chừng.
Vì sao thương vụ dừng trước khi ký
Khi một quỹ quốc tế ngồi xuống với một doanh nghiệp vừa của Việt Nam, điều làm họ dừng lại hiếm khi là ngành nghề hay thị trường. Họ dừng ở hồ sơ. Báo cáo tài chính chưa theo chuẩn mực quốc tế, số liệu quản trị và số liệu thuế lệch nhau, quyền quyết định nằm ở gia đình thay vì ở hội đồng quản trị, và mỗi điểm lệch ấy là một tuần thẩm định thêm. Theo Khảo sát Doanh nghiệp của Ngân hàng Thế giới năm 2023 trên 1.028 doanh nghiệp Việt Nam, 68,4% vốn đầu tư của doanh nghiệp là tiền tự có, ngân hàng chỉ tài trợ 15,7% và góp vốn, bán cổ phần chỉ 11,0%, còn ở doanh nghiệp nhỏ phần tự có lên tới 80,2%. Một doanh nghiệp lớn lên bằng lợi nhuận giữ lại suốt 20 năm thường chưa bao giờ phải trình sổ sách cho người ngoài, và khoản vay có được cũng đi theo đất hơn là theo dòng tiền, vì 93,5% khoản vay ở Việt Nam cần tài sản bảo đảm so với 64,4% ở Đông Á và Thái Bình Dương. Ngân hàng chưa bao giờ đòi doanh nghiệp một bộ số đọc được, nên khi quỹ đòi, doanh nghiệp không có.
Khảo sát các quỹ PE tại Việt Nam của Grant Thornton công bố tháng 3/2025 xếp hai thách thức lớn nhất của năm 2024 là suy giảm định giá danh mục, 62% người trả lời, và thiếu cơ hội đầu tư chất lượng, 51%, với 64% dự báo phải hoãn thoái vốn ít nhất một năm vì chênh lệch định giá, và hệ số định giá trung vị đã rơi từ 16,5 lần năm 2021 xuống 11,5 lần trong hai năm 2023 và 2024. Hai thách thức ấy thường được coi là hai việc riêng, giá và hàng, nhưng ở bàn thẩm định chúng là một, vì giá không gặp nhau khi người mua không đọc được doanh nghiệp để trả giá theo dòng tiền, và phải trả giá theo rủi ro. Chi phí thẩm định không giảm theo cỡ thương vụ. Thẩm định một thương vụ 20 triệu USD tốn công ngang một thương vụ 200 triệu USD, cùng luật sư, cùng kiểm toán, cùng số tuần đọc hợp đồng, nên quỹ chọn thương vụ lớn hơn và doanh nghiệp vừa rơi ra khỏi danh sách trước khi ai kịp bàn về giá. Chúng tôi đã viết về vì sao tài sản tốt vẫn không đóng được thương vụ trong ngành bệnh viện, về chi phí thật của một thương vụ hỏng và về những quy định làm thương vụ chắc hơn; ba bài ấy đều quay về cùng một điểm, là khoảng cách giữa tiền đang chờ và hồ sơ nhà đầu tư đọc được.
Cấu trúc thương vụ người trong nghề đang dùng
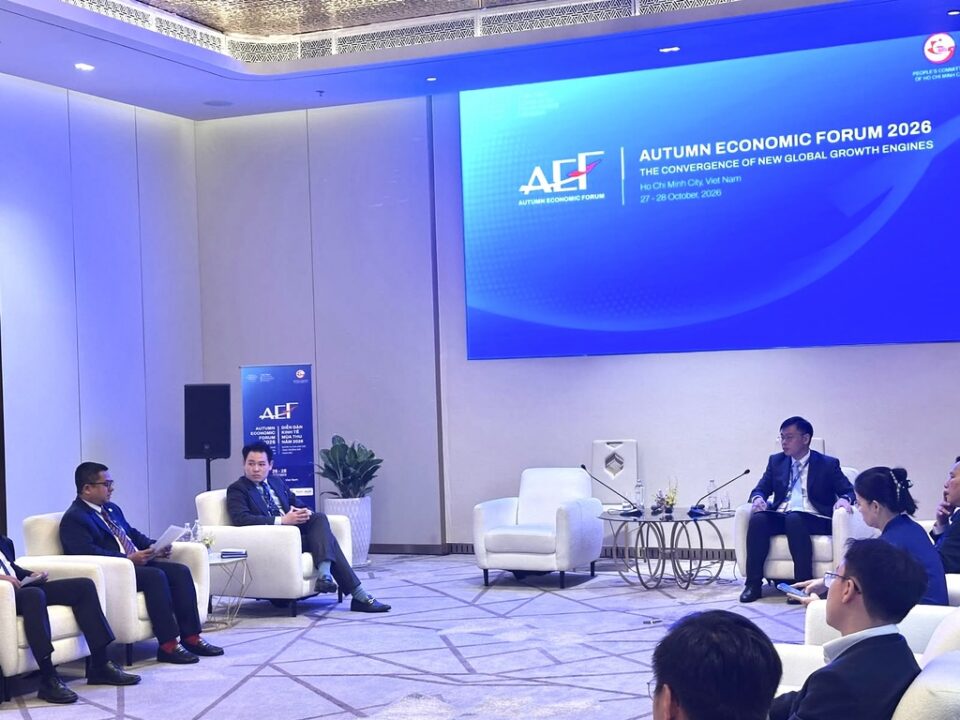
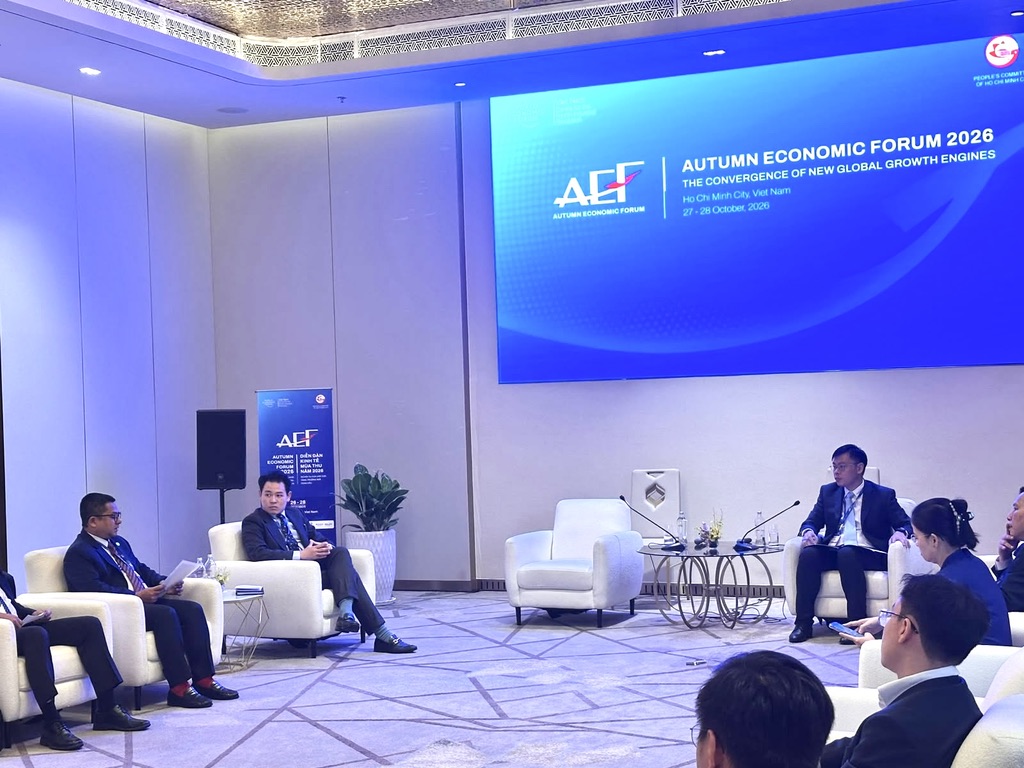
Vì hồ sơ là điểm dừng, cấu trúc thương vụ ở Việt Nam được thiết kế để đi vòng qua hồ sơ chưa hoàn chỉnh thay vì chờ hồ sơ hoàn chỉnh. Cách phổ biến nhất là mua dần từ thiểu số lên chi phối, nhà đầu tư vào với 20 đến 35% kèm quyền chọn mua thêm theo mốc, để doanh nghiệp có hai đến ba năm đưa sổ sách về chuẩn dưới mắt một cổ đông ngồi trong hội đồng. Lựa chọn thứ hai nằm ở việc chọn giữa liên doanh và mua đứt theo mức độ phụ thuộc vào giấy phép và đất, vì mua đứt một doanh nghiệp có đất thuê trả tiền hằng năm rất khác mua một doanh nghiệp có đất trả tiền một lần. Còn lại là câu hỏi pháp nhân. Phần lớn quỹ đầu tư vào Việt Nam lập pháp nhân tại Singapore, thu xếp khoản vay hợp vốn ở Singapore và Hong Kong, và chúng tôi đã mô tả cấu trúc Singapore – Việt Nam ấy cùng với câu hỏi liệu Trung tâm tài chính quốc tế tại Thành phố Hồ Chí Minh có kéo được việc cấu trúc thương vụ về trong nước hay không. Trung tâm theo Nghị quyết 222/2025/QH15 có hiệu lực từ ngày 1/9/2025, và việc đầu tiên Trung tâm cần làm là xem lại điều kiện kỳ hạn từ 12 tháng cùng thủ tục đăng ký khoản vay từ thành viên theo Nghị định 329/2025/NĐ-CP, để sổ cho vay hợp vốn về được; chúng tôi đã nêu điểm này tại Diễn đàn Kinh tế mùa Thu 2026 và trong bài về thi hành thương vụ qua Trung tâm tài chính.
Doanh nghiệp bán làm gì ngay
Doanh nghiệp làm được ngay một việc mà không cần chờ chính sách, là chuẩn bị mình như sắp niêm yết dù chưa niêm yết. Áp chuẩn mực báo cáo tài chính quốc tế trước thời hạn bắt buộc, tách sổ sách gia đình khỏi sổ sách doanh nghiệp, đưa thành viên độc lập vào hội đồng quản trị, và giữ một bộ số liệu duy nhất cho ngân hàng, cơ quan thuế và nhà đầu tư. Doanh nghiệp làm được ba việc ấy thì chi phí vốn giảm trước cả khi có nhà đầu tư mới, vì ngân hàng cũng đọc được bộ số ấy. Và khi quỹ đến, thời gian thẩm định rút từ sáu tháng xuống còn vài tuần, tức là thương vụ 20 triệu USD lại đáng làm. Chúng tôi đã gom những việc này thành cẩm nang thương vụ xuyên biên giới cho doanh nghiệp bán và cẩm nang cho nhà đầu tư đứng ở phía mua; hai cuốn đọc chung thì thấy một điều, là bên nào chuẩn bị hồ sơ trước, bên ấy định được giá.
Năm 2027 thị trường đổi gì
Ba cửa vốn đang mở cùng một thời điểm, và cả ba đều đổi cách một thương vụ M&A ở Việt Nam được định giá. FTSE Russell công bố nâng hạng Việt Nam ngày 7/10/2025, đưa cổ phiếu Việt Nam vào rổ thị trường mới nổi theo bốn đợt từ ngày 21/9/2026 tới tháng 9/2027, và đối tác bù trừ trung tâm dự kiến vận hành đầu năm 2027, nên các quỹ chỉ số toàn cầu lần đầu mua cổ phiếu Việt Nam theo nghĩa vụ với chỉ số, và một doanh nghiệp tư nhân có lộ trình niêm yết rõ sẽ được định giá theo cửa ra ấy. Vốn mạo hiểm năm 2025 đạt 509 triệu USD với 103 thương vụ, tăng 28% về giá trị dù số thương vụ giảm từ 118, theo Báo cáo Đổi mới sáng tạo và Vốn tư nhân Việt Nam 2026 của VPCA, Trung tâm Đổi mới sáng tạo Quốc gia và BCG, nghĩa là nhà đầu tư chọn kỹ hơn và đặt cược lớn hơn. Và Thành phố Hồ Chí Minh lên hạng 67 trong Chỉ số Trung tâm tài chính toàn cầu công bố tháng 9/2026, từ hạng 95 một năm trước, với Trung tâm tài chính quốc tế đang nhận thành viên đầu tiên. Nếu Thành phố lập được quỹ đồng đầu tư có vốn mồi, góp vốn qua Công ty Đầu tư Tài chính nhà nước vào quỹ do nhà quản lý quốc tế điều hành với điều kiện quỹ đặt pháp nhân tại Trung tâm và đầu tư vào doanh nghiệp Việt Nam, thì thương vụ cỡ 20 triệu USD có một người mua mới, và đó là loại người mua thị trường đang thiếu. Chúng tôi đã phân tích Thành phố như một phễu thương vụ và trung tâm tài chính đang kéo vốn vào đâu trước khi Diễn đàn Kinh tế mùa Thu diễn ra.
Thị trường lớn khi số doanh nghiệp đọc được tăng
Số tiền chờ ngoài cửa sẽ còn tăng, vì ba cửa trên không phụ thuộc vào bất kỳ doanh nghiệp Việt Nam nào. Điều làm thị trường M&A lớn thật sự là số doanh nghiệp mà một quỹ quốc tế đọc được trong ba tuần, và con số ấy không có cơ quan nào công bố. Thước đo gần nhất là phần vốn góp làm tăng vốn điều lệ trong dòng góp vốn, mua cổ phần của Cục Thống kê, công bố từng quý. Khi phần ấy vượt phần mua lại cổ phần cũ trong hai năm liền, thị trường đã đổi từ tiền đổi chủ sang tiền vào doanh nghiệp. Khi chưa, M&A tại Việt Nam vẫn là thị trường của những thương vụ lớn, và doanh nghiệp vừa vẫn đứng ngoài, không phải vì không ai muốn mua.
Nhà đầu tư không ngại doanh nghiệp nhỏ, họ ngại doanh nghiệp mà họ không đọc được.
USD 8.72 billion or USD 2.3 billion, depending on who counts
Grant Thornton counts 367 announced deals worth USD 8.72 billion, up 26%; KPMG counts 218 closed deals worth USD 2.3 billion in ten months. The first nine months of 2026 came to about USD 4.8 billion.
More than six-tenths is money changing hands
Of the USD 7.03 billion foreign investors put into Vietnamese companies through share purchases in 2025, only USD 2.55 billion raised charter capital. The first nine months of 2026 repeat the ratio.
They stop at the file, not the sector
Own funds finance 68.4% of corporate investment and 93.5% of loans need collateral. Preparing as if about to list is what a company can do today.
The 2025 market was larger than the year before, but new money was smaller than money changing hands
Vietnam has two figures for the size of its M&A market in 2025, and they differ by a factor of nearly four despite both drawing on Capital IQ. Grant Thornton Vietnam, in its outlook published in February 2026, counts 367 transactions for the full year with announced value of about USD 8.72 billion, up 26% on 2024, an average of USD 51.3 million and 20 deals above USD 100 million. KPMG Vietnam, in the report released at the Vietnam M&A Forum on 9 December 2025, counts only 218 deals worth USD 2.3 billion for the first ten months of 2025, down from USD 4.77 billion and 288 deals in 2024, with an average of USD 29.4 million. The difference is one of scope. KPMG counts closed deals and leaves out newly announced transactions that have not completed, while Grant Thornton counts announced deals, including intra-group restructurings and a USD 1.5 billion transaction expected to close within one to two years. A reader who sees USD 8.7 billion will think the market is expanding. A reader who sees USD 2.3 billion will think it is contracting. Both are right within their own scope.
The first nine months of 2026 came to about USD 4.8 billion, according to Vietnam Investment Review citing Grant Thornton data on 21 October 2026, below the roughly USD 5.56 billion of the same period in 2025. The first half brought 126 announced transactions worth USD 2.43 billion, and September alone reached USD 1.74 billion, but 70.7% of that came from four transactions, mostly restructurings or deals between related parties. The market therefore remains one of a few large deals each quarter with dozens of small undisclosed deals underneath. We tracked the market’s resilience through 2025, the deal momentum at year-end, and the turn of the cycle quarter by quarter. The 2026 series shows that cycle has not returned to 2021 levels.
The third figure, and the one we trust most, sits with the National Statistics Office. Of the USD 7.03 billion that foreign investors put into Vietnamese companies through capital contributions and share purchases in 2025, USD 4.48 billion bought existing shares from previous owners without raising charter capital, and only USD 2.55 billion was new equity that did. The first nine months of 2026 repeat the ratio, USD 4.33 billion of buyouts against USD 2.64 billion of new money inside USD 6.97 billion. In the flow the press calls foreign capital buying Vietnamese companies, more than six-tenths is money changing hands, with the company receiving nothing, and that is the figure that says most accurately what the M&A market is doing for companies. We read this flow in more detail in our overview of FDI in Vietnam.
Who is buying, and what
Domestic investors are the largest buyers on either count. KPMG has Vietnamese investors at more than 30% of announced deal value in the first ten months of 2025, with USD 712 million, ahead of Singapore at USD 613 million, Japan at USD 214 million, the United States at USD 150 million and South Korea at USD 122 million, while foreign investors contributed about 65% of disclosed value against 53% in 2024. Grant Thornton has domestic investors at about USD 4 billion for the full year, 46.4% of value across 143 deals, with foreign investors at 53.6%, led by Thailand at about USD 1.3 billion, then South Korea, Japan, China and the United States. Singapore ranks second at KPMG and falls far down at Grant Thornton, because Grant Thornton attributes the Fraser and Neave transactions, a Singapore entity ultimately controlled by Thai shareholders, to Thailand. The lesson for a reader is not which table to pick. It is that the nationality of the buying entity and the nationality of the buying money are two different things in Vietnam, and most of the money passes through Singapore.
By sector, KPMG puts real estate at 27%, materials at 20% and healthcare at 10% of deal value for the first ten months of 2025, more than half between them; Grant Thornton has industrials leading the full year with USD 2.13 billion, about 24%, including the USD 1.5 billion restructuring. Deals that carry both an announcement date and a completion date say more than any sector table. Livzon Pharmaceutical signed on 22 May 2025 to buy 64.81% of Imexpharm from SK Investment Vina and two other shareholders for more than VND 5,730 billion, about USD 219 million, and completed a public tender to 67.87% in May 2026. Kokuyo announced on 4 December 2025 a plan to buy up to 65.01% of Thien Long Group, 46.82% from the founding shareholder plus a public tender, for about VND 4,600 billion, not yet completed. Thailand’s SCGP completed the purchase of the remaining 30% of Duy Tan Plastics on 9 June 2025 for about USD 108.5 million, taking it to 100%. Fraser and Neave bought a further 96 million Vinamilk shares from Platinum Victory for about USD 228 million, reaching 24.99%. Ares Management invested USD 150 million for 30% of Medlatec. Into 2026, Phat Dat bought 35% of Lotte Properties HCMC for about VND 7,666 billion, and Keppel sold its entire 40% of Empire City for USD 270 million in August. Those seven transactions share one feature. Every target already had readable books before the buyer arrived, either as a listed company or with an institutional shareholder already sitting on the board from an earlier round. We have written on each sector in consumer finance consolidation, industrial real estate, digital infrastructure, healthcare, and US private capital in Vietnam.
The laws that govern a deal
Four instruments decide whether a foreign-invested M&A transaction moves quickly or slowly. The Law on Investment No. 143/2025/QH15, passed by the National Assembly on 11 December 2025 and in force since 1 March 2026, changes two things that matter to a buyer. Article 19 lets a foreign investor establish the economic organisation that will carry out the project before applying for the investment registration certificate, so the acquisition vehicle can be set up and can sign before the certificate rather than after. Article 28 creates a special investment procedure for projects in industrial parks, export-processing zones, high-tech parks, and economic zones, and the list of conditional business lines in Annex IV shrinks to 198, then to 142 from 1 July 2026 under Government Resolution 66.17/2026/NQ-CP, which means fewer deals have to pass a market-access review at all. We described the [capital architecture this law opens](law_2026) from the draft stage, and the rules that turned into deal certainty under the 2025 regime.
The second instrument is the Land Law No. 31/2024/QH15, in force since 1 August 2024, because most transactions in Vietnam, including those in consumer goods or healthcare, end up being the purchase of a land-use right with a company attached. Article 28 lets a foreign-invested economic organisation take a transfer of land-use rights inside an industrial park, take a transfer of invested capital in the form of land-use-right value, and receive land-use rights as a capital contribution, which are the three doors a deal with land passes through. We have written on the new land law and real-estate M&A and on why the paperwork matters more than the land itself at valuation. Third comes the foreign ownership ceiling in banking. Decree 69/2025/ND-CP of 18 March 2025, in force since 19 May 2025, keeps total foreign ownership at 30% of a commercial bank’s charter capital and allows up to 49% at banks that take over a compulsory transfer and are not majority-owned by the State; our note on bank recapitalisation and the ownership ceiling explains why that ceiling sets the price at which a Vietnamese bank sells to a strategic investor. Last is Resolution 222/2025/QH15 on the International Financial Centre, in force since 1 September 2025, and Decree 329/2025/ND-CP of 18 December 2025 on banking and foreign-exchange rules inside the Centre. Article 91 of that decree sets the conditions under which a domestic company may borrow from a Centre member, a minimum tenor of 12 months and a restricted list of purposes, with declaration and registration of the loan on top; as long as those two conditions stand, the syndicated loan for a deal is still arranged in Singapore.
Tax is the layer that changes fastest and that a buyer must read most carefully. Resolution 107/2023/QH15 applies the 15% global minimum tax to groups with consolidated revenue of EUR 750 million or more from the 2024 fiscal year, its implementing decree arrived only at the end of August 2025, the Investment Support Fund was created at the end of 2024 under Decree 182/2024/ND-CP, and the Ministry of Finance is drafting amendments to both in 2026. A buyer valuing a target on three years of after-tax cash flow has to read all four layers, with a fifth being written. We told The World and Vietnam Report, the Foreign Ministry’s newspaper, on 29 October 2026 that investors do not mind strict rules; they mind rules that change midway.
Why deals stall before signing
When an international fund sits down with a mid-sized Vietnamese company, what stops it is rarely the industry or the market. It is the file. Financial statements not yet on international standards, management figures that do not match tax figures, decisions taken by the family rather than the board, and each of those gaps costs another week of due diligence. The World Bank Enterprise Survey of 2023, covering 1,028 Vietnamese firms, found that 68.4% of corporate investment was financed from the company’s own funds, that banks financed 15.7%, and that equity contributions covered only 11.0%; among small firms the own-funds share reached 80.2%. A company that has grown on retained earnings for 20 years has usually never had to show its books to an outsider, and whatever loans it holds follow land rather than cash flow, since 93.5% of loans in Vietnam require collateral against 64.4% across East Asia and the Pacific. No bank ever asked for a readable set of numbers. When the fund asks, there is none.
Grant Thornton’s survey of private equity investors in Vietnam, published in March 2025, ranked the two largest challenges of 2024 as declining portfolio valuations, cited by 62% of respondents, and a shortage of quality investment opportunities, 51%, with 64% expecting to delay exits by at least a year because of valuation gaps, and the median valuation multiple down from 16.5 times in 2021 to 11.5 times across 2023 and 2024. Price and supply look like two separate problems. At the due-diligence table they are one, because prices fail to meet when the buyer cannot read the company well enough to price it on cash flow and has to price it on risk instead. Due diligence does not get cheaper as the deal gets smaller. Checking a USD 20 million transaction takes the same lawyers, the same auditors, and the same weeks of contract reading as a USD 200 million one, so funds pick the larger deal and the mid-sized company drops off the list before anyone discusses price. We have written about why good assets still fail to close in the hospital sector, about the real cost of a bad deal, and about the rules that turn into deal certainty. All three come back to the same point, the distance between money that is waiting and a file an investor can read.
The structures practitioners actually use
Because the file is where deals stop, deal structures in Vietnam are built to go around an incomplete file rather than wait for a complete one. Most common is the step-up from minority to control, where the investor enters at 20 to 35% with options to buy more at milestones, giving the company two or three years to bring its books up to standard under the eye of a shareholder sitting on the board. Next comes the choice between a joint venture and an outright purchase, decided by how much the business depends on licences and land, since buying a company that leases its land on annual payments is nothing like buying one that paid for its land up front. The rest is a question of domicile. Most funds investing in Vietnam are set up in Singapore and arrange their syndicated loans in Singapore and Hong Kong; we described that Singapore–Vietnam structure alongside the question of whether the International Financial Centre in Ho Chi Minh City can bring deal structuring onshore. The Centre created by Resolution 222/2025/QH15 has been in force since 1 September 2025, and the first thing it needs is a review of the 12-month minimum tenor and the registration procedure for loans from members under Decree 329/2025/ND-CP, so that the syndicated loan book can come home; we raised this at the Autumn Economic Forum 2026 and in our note on executing deals through the Financial Centre.
What a seller can do now
One thing a company can do now, without waiting for policy, is to prepare as if it were about to list, even if it never will. Adopt international financial reporting standards ahead of the mandatory date, separate the family’s books from the company’s, seat independent members on the board, and keep a single set of numbers for the bank, the tax authority, and the investor. A company that does those three things sees its cost of capital fall before any new investor appears, because the bank can read the same set of numbers. And when the fund arrives, due diligence shrinks from six months to a few weeks, which is the point at which a USD 20 million deal becomes worth doing again. We gathered these steps into a cross-border M&A playbook for sellers and an investor playbook for the buy side. Read together they show one thing. Whichever side prepares the file first sets the price.
What changes in 2027
Three doors are opening at once. Each changes how a Vietnamese deal gets priced. FTSE Russell announced Vietnam’s upgrade on 7 October 2025 and is adding Vietnamese shares to its emerging-market indices in four tranches from 21 September 2026 to September 2027, with central clearing expected in early 2027, so global index funds will buy Vietnamese shares by obligation for the first time, and a private company with a credible path to listing will be valued against that exit. Venture capital reached USD 509 million across 103 deals in 2025, up 28% by value as deal count fell from 118, according to the Vietnam Innovation and Private Capital Report 2026 by VPCA, the National Innovation Centre and BCG, which means investors are choosing more carefully and betting larger. And Ho Chi Minh City rose to 67th in the Global Financial Centres Index published in September 2026, from 95th a year earlier, with the International Financial Centre admitting its first members. If the City establishes a co-investment fund with seed capital, contributing through the State Financial Investment Company to funds run by international managers on condition that the fund is domiciled in the Centre and invests in Vietnamese companies, then the USD 20 million deal gains a new buyer. That is the buyer the market lacks. We analysed the City as a deal-flow funnel and where the financial centre is pulling capital before the Autumn Economic Forum took place.
The market grows when the number of readable companies grows
Money at the door will keep growing. None of the three doors depends on any particular Vietnamese company. What makes the M&A market genuinely larger is the number of companies an international fund can read in three weeks, and no agency publishes that figure. Our nearest proxy is the share of capital contributions that raise charter capital within the statistics office’s quarterly figures on contributions and share purchases. When that share exceeds buyouts of existing holders for two consecutive years, the market has shifted from money changing hands to money entering companies. Until then, M&A in Vietnam stays a market of large deals. The mid-sized company stays outside it, and not for lack of buyers.
Investors do not mind small companies. They mind companies they cannot read.
About the Author
Lưu Trọng An Hà (Harvey Luu Trong) là Người sáng lập Lotus Investment Group, một công ty tư vấn M&A và đầu tư có trụ sở tại TP.HCM, tập trung vào hành lang Việt Nam – Úc – ASEAN.
Harvey Luu Trong is the Founder of Lotus Investment Group, an M&A and investment advisory firm based in Ho Chi Minh City, focused on the Vietnam–Australia–ASEAN corridor.
References
[1]
Grant Thornton Vietnam — Vietnam M&A Market 2026 Outlook (February 2026) www.grantthornton.com.vn/contentassets/38fb344fef5e4fd4ba6c73db60642fdd/ma-outlook-2026—eng.pdf
[2]
KPMG Việt Nam — M&A Việt Nam 2025: Cơ hội kiến tạo từ nguồn vốn đầu tư thận trọng (12/2025) assets.kpmg.com/content/dam/kpmgsites/vn/pdf/2026/04/2025-m-and-a-forum-vi.pdf
[3]
Báo Đầu tư (đăng lại trên VCCI) — M&A Việt Nam: thiếu vốn hay chưa tìm được tiếng nói chung về giá (21/10/2026, dẫn Grant Thornton) vcci.com.vn/tin-tuc/ma-viet-nam-thieu-von-hay-chua-tim-duoc-tieng-noi-chung-ve-gia
[4]
Grant Thornton Vietnam — M&A Monthly Deal Digest 2026 (Phát Đạt – Lotte Properties HCMC; Keppel – Empire City) www.grantthornton.com.vn/insights/thought-leadership/ma/2026/ma-deal-digest-june/
[5]
VietnamFinance — Livzon trở thành cổ đông lớn nhất của Imexpharm (5/2025) vietnamfinance.vn/hang-duoc-trung-quoc-thanh-co-dong-lon-nhat-cua-imexpharm-d127172.html
[6]
Mekong ASEAN — Livzon hoàn tất chào mua công khai Imexpharm (5/2026) mekongasean.vn/tap-doan-duoc-pham-trung-quoc-de-cu-hai-lanh-dao-vao-hdqt-imexpharm-56018.html
[7]
Thời báo Tài chính Việt Nam — Kokuyo dự chi 4.600 tỷ đồng mua tối đa 65,01% Thiên Long (12/2025) thoibaotaichinhvietnam.vn/tap-doan-nhat-ban-du-chi-4600-ty-dong-mua-lai-hon-65-von-thien-long-188134.html
[8]
Chính phủ — Nghị định 69/2025/NĐ-CP về nhà đầu tư nước ngoài mua cổ phần của tổ chức tín dụng Việt Nam (18/3/2025) hcc.nghean.gov.vn/laws/detail/Trang-chu-Nghi-dinh-so-69-2025-ND-CP-cua-Chinh-phu-Sua-doi-bo-sung-mot-so-dieu-cua-Nghi-dinh-so-01-2014-ND-CP-ngay-03-thang-01-nam-2014-cua-Chinh-phu-ve-viec-nha-dau-tu-nuoc-ngoai-mua-co-phan-cua-to-chuc-tin-dung-Viet-Nam-1652/
[9]
Quốc hội khóa XV — Luật 43/2024/QH15 — hiệu lực Luật Đất đai 31/2024/QH15 và Luật Kinh doanh bất động sản 29/2023/QH15 từ 1/8/2024 vcci.com.vn/legal-document/43-2024-qh15
[10]
Luật Đất đai 2024 — Điều 28 — Nhận quyền sử dụng đất (tổ chức kinh tế có vốn đầu tư nước ngoài) hethongphapluat.com/luat-dat-dai-2024/dieu-28
[11]
Chính phủ — Nghị định 329/2025/NĐ-CP về ngân hàng, quản lý ngoại hối tại Trung tâm tài chính quốc tế (18/12/2025), Điều 90–91 hue.gov.vn/Portals/0/Uploads/VBPL/Nam2025/Thang12/329-nd.signed.pdf
[12]
Grant Thornton Việt Nam — Khảo sát Đầu tư Tư nhân Việt Nam 2025 — Những điểm sáng (3/2025) www.grantthornton.com.vn/globalassets/__shared__/grant-thornton-vietnams-private-equity-in-vietnam-2025—vietnamese-version.pdf
[13]
VPCA · NIC · BCG — Viet Nam Innovation & Private Capital Report 2026 (28/5/2026) web-assets.bcg.com/cc/84/ed0559de455884b1f77e4e082f94/8pm-270526-final-vietnam-innovation-private-capital-report-2026-eng.pdf
[14]
FTSE Russell / LSEG — Vietnam reclassified to Secondary Emerging market status (7 October 2025) www.lseg.com/en/media-centre/press-releases/ftse-russell/2025/ftse-russell-country-classification-september-2025
[15]
FTSE Russell — Reclassification of Vietnam — four-tranche implementation from 21 September 2026 www.lseg.com/content/dam/ftse-russell/en_us/documents/policy-documents/ftse-faq-document-vietnam-reclassification.pdf
[16]
Cục Thống kê (Bộ Tài chính) — Thông cáo báo chí tình hình kinh tế – xã hội quý IV và năm 2025 (góp vốn, mua cổ phần) www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/01/thong-cao-bao-chi-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2025/
[17]
Cục Thống kê (Bộ Tài chính) — Thông cáo báo chí tình hình kinh tế – xã hội 9 tháng năm 2026 www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/10/thong-cao-bao-chi-tinh-hinh-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/
[18]
Quốc hội khóa XV — Luật Đầu tư số 143/2025/QH15 (toàn văn) datafiles.chinhphu.vn/cpp/files/vbpq/2026/01/luat143-2025.pdf
[19]
Báo Điện tử Chính phủ — Nghị quyết 222/2025/QH15 của Quốc hội về Trung tâm tài chính quốc tế tại Việt Nam baochinhphu.vn/nghi-quyet-cua-quoc-hoi-ve-trung-tam-tai-chinh-quoc-te-tai-viet-nam-102250704173759887.htm
[20]
World Bank — Enterprise Surveys — Vietnam 2023 (1,028 firms): sources of investment finance, collateral requirements www.enterprisesurveys.org/en/data/exploreeconomies/2023/viet-nam
[21]
Tuổi Trẻ — TP.HCM cần gì để thành nơi hội tụ dòng vốn quốc tế tuoitre.vn/tphcm-can-gi-de-thanh-noi-hoi-tu-dong-von-quoc-te-100261028200748112.htm
[22]
VTV — Kinh tế Việt Nam: Duy trì đà tăng trưởng, củng cố sức chống chịu vtv.vn/kinh-te-viet-nam-duy-tri-da-tang-truong-cung-co-suc-chong-chiu-100261029204019407.htm
[23]
Cổng Thông tin điện tử TP.HCM — TP.Hồ Chí Minh tăng cường kết nối nguồn vốn quốc tế, thúc đẩy đầu tư và phát triển doanh nghiệp hochiminhcity.gov.vn/web/hcm/-/tpho-chi-minh-tang-cuong-ket-noi-nguon-von-quoc-te-thuc-ay-au-tu-va-phat-trien-doanh-nghiep
[24]
Báo Thế giới và Việt Nam — AEF 2026: Minh bạch chính sách để thu hút vốn, đổi mới công nghệ để tăng sức cạnh tranh baoquocte.vn/aef-2026-minh-bach-chinh-sach-de-thu-hut-von-doi-moi-cong-nghe-de-tang-suc-canh-tranh-462217.html