Vietnam GDP 2026: The Gap Between Target and Consensus
June 23, 2026
Nâng hạng FTSE thật sự đổi điều gì cho thị trường Việt Nam
June 30, 2026
Founder Notes — Lotus Investment Group
Suy thoái theo đầu người của nước Úc: con số ai cũng trích đang che con số đáng đọc
Australia’s per-capita recession: the number everyone quotes is hiding the one that matters
NƯỚC ÚC CHƯA HỀ SUY THOÁI. NHƯNG NGƯỜI ÚC TRUNG BÌNH THÌ NGHÈO ĐI SUỐT BẢY QUÝ LIÊN TIẾP — DÀI NHẤT TỪ NĂM 1973. CON SỐ TRÊN MẶT BÁO VÀ CON SỐ TRONG TÚI TIỀN ĐÃ THÔI ĐỒNG Ý VỚI NHAU. KHOẢNG CÁCH ĐÓ ĐANG NÓI ĐIỀU GÌ?
GDP tổng che mất GDP đầu người
GDP thực vẫn tăng 0,3% trong quý và 2,5% so với cùng kỳ, nhưng GDP bình quân đầu người đã giảm bảy quý liên tiếp, chuỗi dài nhất từ khi Cục Thống kê Úc lưu số năm 1973. Tổng thì tăng, chia theo đầu người thì lùi.
Tăng bằng cách cộng người, không phải nhân sản lượng
Di cư ròng chạm kỷ lục 518.000 rồi 556.000 người một năm, nâng con số tổng nhưng pha loãng con số đầu người. Cùng lúc, năng suất lao động giảm 1,2% và quay về đúng mức cuối 2019.
Cái trần nhà ở và nợ
Hộ gia đình bù khoảng cách bằng cách vay, đẩy nợ lên khoảng 182% thu nhập khả dụng và giá nhà lên 8,2 lần thu nhập, riêng Sydney 10,1 lần. Cơ hội ở Úc nằm đúng chỗ cú siết đầu người gặp cơn thiếu lao động.
Hai con số, hai nước Úc khác nhau
Mở tin chính về nước Úc thì thấy ổn. GDP thực tăng 0,3% trong quý 1/2026 và 2,5% so với cùng kỳ. Không suy thoái kỹ thuật, không dòng tít khủng hoảng, một nền kinh tế hạng AAA vẫn chạy đều.
Giờ nhìn con số nằm ngay dưới nó. Cũng trong năm đó, GDP bình quân đầu người chỉ tăng 1,0% so với cùng kỳ, và thực ra giảm 0,1% trong quý. Lùi xa thêm một chút thì bức tranh đổi chiều hẳn, khi GDP thực bình quân đầu người đi lùi (so với cùng kỳ) từ giữa 2023 đến đầu 2025, còn tính theo quý thì nó giảm bảy quý liên tiếp — chuỗi dài nhất trong dữ liệu Cục Thống kê Úc (ABS) lưu từ năm 1973.
Đây không phải hai cách đọc một nền kinh tế. Đây là hai nền kinh tế khác nhau cùng khoác một lá cờ. Một bên là con số tổng mà chính phủ báo cáo và các hãng xếp hạng chấp thuận. Bên kia là con số một con người thật sự sống trong đó. Suốt gần hai năm, hai con số chỉ về hai hướng ngược nhau, và khoảng cách giữa chúng mới là toàn bộ câu chuyện.
Cuộc suy thoái theo đầu người dài nhất lịch sử
Cơ chế gần như là phép tính số học. Sản lượng tổng vẫn tăng, nhưng dân số tăng nhanh hơn, nên sản lượng trên mỗi người co lại. Tăng trưởng GDP/người so với cùng kỳ rơi xuống âm từ quý 2/2023 (−0,2%), lún sâu tới −1,1% suốt 2023 và 2024, và mãi tới quý 2/2025 mới trở lại dương. Trong cùng quãng đó, GDP tổng chưa một lần âm.
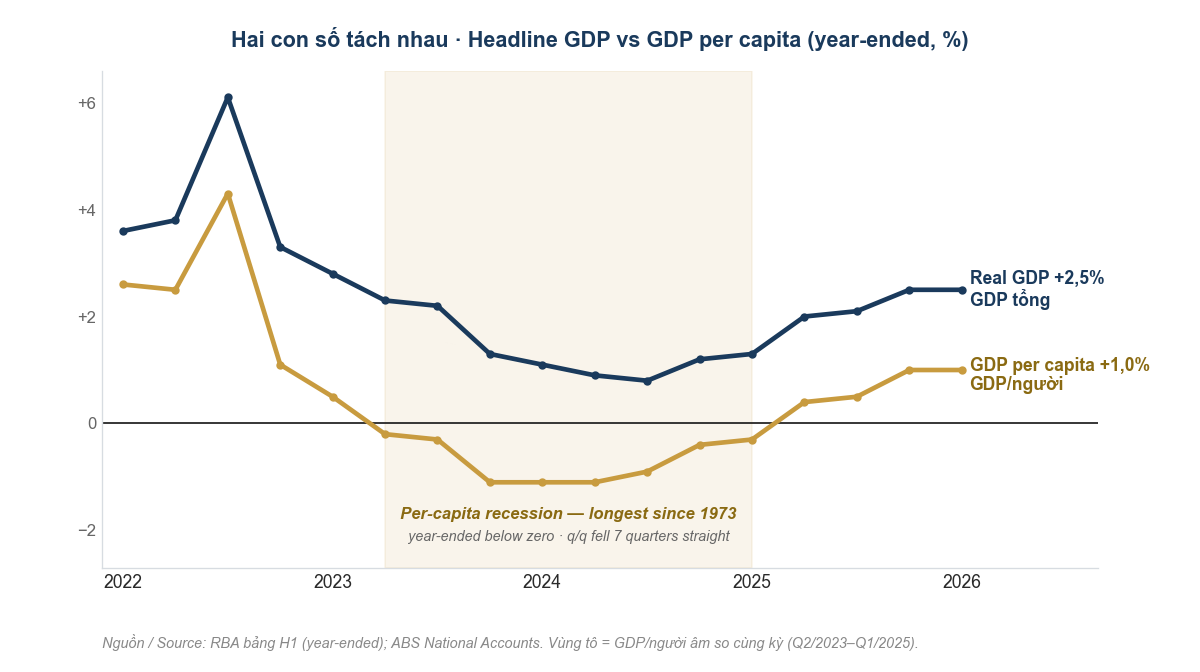
Sự tách rời ấy chính là biểu đồ đáng nhìn lâu. Đường tổng và đường bình quân đi cùng nhau tới 2023, rồi rẽ đôi — GDP tổng giữ trên vạch không, GDP/người tụt xuống dưới và nằm đó suốt hai năm. Khoảng trống giữa hai đường là tất cả những gì con số tổng bỏ sót.
Đến kỳ công bố mới nhất, hai đường đã thu hẹp lại phần nào, còn 2,5% so với 1,0%. Nhưng vẫn còn một khoảng cách 1,5 điểm phần trăm, và GDP/người vừa âm lại theo quý. Đà hồi phục là thật, nhưng nông, và nó dựng trên đúng cái nền đã đẻ ra khoảng cách.
Tăng trưởng bằng cách cộng thêm, không phải nhân lên
Vậy dân số ấy từ đâu ra? Từ nhập cư, ở quy mô nước Úc chưa từng chạy. Di cư ròng đạt kỷ lục 518.000 người trong năm tài chính 2022–23, cao nhất kể từ khi có thống kê, và còn cao hơn, 556.000, trong năm tính đến tháng 9/2023, đẩy dân số tăng 2,5% chỉ trong một năm. Sau đó nó giảm mạnh, còn 446.000 (2023–24) rồi 306.000 (2024–25), nhưng cú tăng vọt đã làm xong việc của nó, là vừa nâng con số tổng vừa pha loãng con số trên đầu người cùng một lúc.
Tăng trưởng nhờ nhập cư không có gì sai. Vấn đề là nó thay thế cho cái gì. Tăng trưởng cộng dồn được đến từ việc mỗi người làm ra nhiều hơn, tức là từ năng suất. Nước Úc không có cái đó. Năng suất lao động, đo bằng GDP trên mỗi giờ làm, giảm 1,2% trong năm tính đến tháng 12/2024 và giảm tiếp 0,6% trong năm tài chính 2024–25. Đến giữa 2025, mức năng suất quay về đúng chỗ nó đứng cuối năm 2019 — gần như mất nửa thập niên. Mười năm qua, năng suất tăng bình quân chỉ khoảng 0,2% một năm, thuộc nhóm thấp nhất thế giới phát triển.
Tháng 8/2025, Ngân hàng Dự trữ Úc (RBA) chỉ thẳng vào phần khó chịu, rằng một phần mức giảm đến từ việc lao động dịch sang các ngành năng suất thấp, thâm dụng lao động — trong đó có dịch vụ ăn uống và chăm sóc. Đó không phải chú thích bên lề. Đó chính là cú siết của nền kinh tế chăm sóc đang đẩy các nhà giữ trẻ và dưỡng lão vào khó khăn, nhìn từ phía vĩ mô. Một nền kinh tế cứ thêm người rồi dồn họ vào những ngành mỗi giờ làm ra ít hơn là một nền kinh tế tăng trên giấy và đứng yên trên đầu người. Cộng thêm, chứ không nhân lên.
Cái trần: nhà ở và nợ
Rồi còn bức tường mà mô hình này cứ đâm vào. Thêm nửa triệu người mỗi năm vào một đất nước xây không đủ nhà thì được giá nhà đắt nhất thế giới phát triển, chỉ sau Hồng Kông. Theo số liệu Demographia tháng 9/2025, căn nhà trung vị ở Úc đắt gấp 8,2 lần thu nhập hộ gia đình trung vị; riêng Sydney là 10,1 lần — chỉ đứng sau Hồng Kông với 14,4. Trên ngưỡng 5,0 đã bị xếp là “đắt đỏ nghiêm trọng”. Nước Úc vượt vạch đó từ nhiều năm trước.
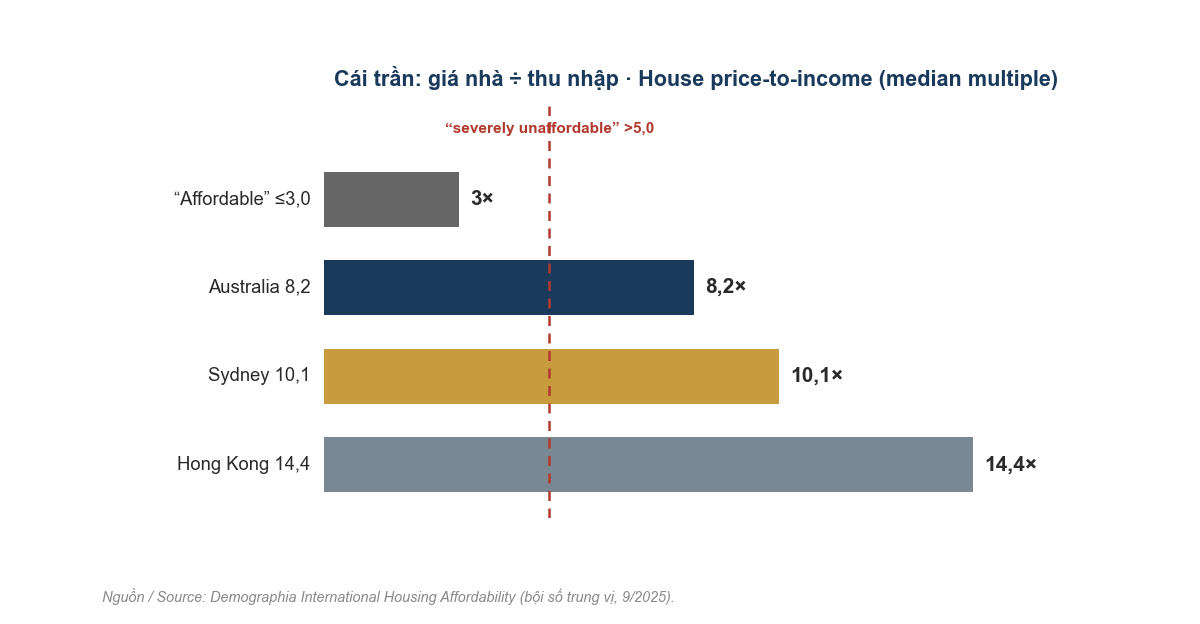
Các hộ gia đình bù vào khoảng cách bằng cách duy nhất họ có là đi vay. Nợ hộ gia đình Úc ở mức khoảng 182% thu nhập khả dụng theo thước đo của RBA, phần lớn là vay mua nhà ở mức 135%. Theo cách tính của OECD thì khoảng 211% thu nhập khả dụng ròng — thuộc nhóm cao thứ năm trong 38 nền kinh tế thành viên. Đây là phần GDP tổng không cho bạn thấy. Một đất nước có thể giữ con số tổng tăng bằng cách nhập khẩu cầu và bắt các hộ gia đình vay thế chấp trên một thị trường nhà mỗi lúc một đắt, nhưng mỗi đòn bẩy đó đều có trần, và nước Úc đang gần cả hai cái trần hơn mức xếp hạng tín nhiệm của nó gợi ý.
Điều này nghĩa là gì với người bỏ vốn
Không điều nào ở trên nói nước Úc mong manh kiểu sắp sụp. Nó không sụp. Nó nói rằng tín hiệu phần lớn người ta đọc, tức GDP tổng, là tín hiệu sai, còn những tín hiệu đúng thì nằm ngay trước mắt, từ GDP bình quân đầu người, năng suất, cho tới cái trần nhà ở và nợ.
Đọc đúng ba cái đó thì vài điều theo sau. Câu chuyện tiêu dùng yếu hơn con số tổng ngụ ý, vì hộ gia đình trung vị đã giậm chân tại chỗ hai năm trong khi gánh mức nợ kỷ lục. Những “ngành tăng trưởng” hút hết lao động mới, như chăm sóc hay ăn uống, đúng là những ngành năng suất thấp, nên các nhà vận hành dưỡng lão và giữ trẻ bị siết về mặt cấu trúc, chứ không phải yếu theo chu kỳ. Và những cải cách thật sự dịch được đường bình quân đầu người, như cải cách năng suất hay nguồn cung nhà ở, lại là những cải cách chậm nhất và đau nhất về chính trị mà một chính phủ có thể thử, nghĩa là khoảng cách sẽ kéo dài, có thể đầu tư quanh nó, chứ không phải nhất thời.
Với bất kỳ ai phân bổ vốn dọc hành lang giữa Úc và Đông Nam Á, cách đọc lại này rất quan trọng. Cơ hội ở nước Úc không nằm ở nền kinh tế trên mặt báo; nó nằm đúng ở những chỗ cú siết bình quân đầu người gặp cơn thiếu lao động — và ở cái năng lực mà một thị trường già, chi phí cao, năng suất thấp đã xây xong và giờ cần đưa sang một nơi có cơ cấu dân số ngược lại. Nhưng đó là một bài khác. Bước đầu thì đơn giản hơn, là mỗi lần gặp con số tổng, đặt con số bình quân đầu người xuống cạnh nó rồi nhìn khoảng cách giữa hai đường.
Lotus Investment Group tư vấn M&A xuyên biên giới và FDI vào Việt Nam và Đông Nam Á. Nếu quý vị đang thẩm định một vị thế tại Việt Nam, liên hệ với chúng tôi.
AUSTRALIA NEVER HAD A RECESSION. THE AVERAGE AUSTRALIAN HAD ONE FOR SEVEN STRAIGHT QUARTERS — THE LONGEST ON RECORD. THE HEADLINE NUMBER AND THE LIVED NUMBER STOPPED AGREEING. WHAT IS THAT GAP SAYING?
Headline GDP hides GDP per capita
Real GDP still grew 0.3% in the quarter and 2.5% over the year, yet GDP per capita fell for seven consecutive quarters, the longest run in ABS records back to 1973. The aggregate rises; divided per person, it goes backwards.
Growth by addition, not multiplication
Net migration hit a record 518,000 then 556,000 a year, lifting the top line but diluting the per-person one. Over the same stretch labour productivity fell 1.2% and slid back to where it sat in late 2019.
The housing-and-debt ceiling
Households closed the gap by borrowing, pushing debt to about 182% of disposable income and housing to 8.2 times income, 10.1 in Sydney. The opportunity in Australia sits where the per-capita squeeze meets the labour shortage.
Two numbers, two different countries
Pull up the headline on Australia and it reads fine. Real GDP grew 0.3% in the March 2026 quarter and 2.5% over the year. No technical recession, no crisis chyron, a triple-A economy ticking along.
Now pull up the number underneath it. Over that same year, GDP per capita grew 1.0% through the year and actually fell 0.1% in the quarter. Step back a little further and the picture turns: real GDP per capita went backwards on a year-ended basis from mid-2023 to early 2025, and on a quarter-on-quarter basis it fell for seven consecutive quarters — the longest run in records the Australian Bureau of Statistics keeps back to 1973.
These are not two readings of the same economy. They are two different economies wearing the same flag. One is the aggregate the government reports and the ratings agencies bless. The other is the one a person actually lives in. For most of two years they pointed in opposite directions, and the gap between them is the whole story.
The longest per-capita recession on record
The mechanism is almost arithmetic. Total output kept rising while the population rose faster, so output per person shrank. Year-ended GDP-per-capita growth turned negative in the June 2023 quarter (−0.2%), deepened to −1.1% through 2023 and 2024, and didn’t claw back to positive until the June 2025 quarter. Total GDP never once turned negative over the same stretch.
That divergence is the chart worth staring at. The headline line and the per-capita line walk together until 2023, then fork — total GDP holding above the zero line, per-capita dropping below it and staying there for two years. The space between the two lines is everything the headline leaves out.
By the latest print, the two have partly converged again, to 2.5% versus 1.0%. But a 1.5-point wedge is still open, and the per-capita quarter just went negative again. The recovery is real but shallow, and it is built on the same foundation that produced the gap.
Growth by addition, not multiplication
So where did the population come from? Migration, at a scale Australia had never run. Net overseas migration hit a record 518,000 in 2022–23, the largest since records began, and ran higher still, 556,000, over the year to September 2023, driving population growth of 2.5% in a single year. It has since fallen hard, to 446,000 in 2023–24 and 306,000 in 2024–25, but the surge had already done its work: it lifted the top-line and diluted the per-person line at the same time.
There is nothing wrong with growing through migration. The problem is what it substitutes for. Growth that compounds comes from each worker producing more, from productivity. Australia isn’t getting that. Labour productivity, measured as GDP per hour worked, fell 1.2% over the year to December 2024 and another 0.6% across 2024–25. By mid-2025 the level of productivity was back where it sat at the end of 2019 — half a lost decade. Over the past ten years productivity growth has averaged roughly 0.2% a year, among the lowest in the advanced world.
The RBA put its finger on the uncomfortable part in August 2025: some of the decline reflects employment shifting into lower-productivity, labour-intensive sectors — hospitality and care among them. That is not a footnote. It is the same care-economy squeeze that is forcing childcare and aged-care operators into distress, seen from the macro side. An economy that adds people and routes them into sectors where each hour produces less is an economy that grows on paper and stalls per person. Addition, not multiplication.
The ceiling: housing and debt
Then there is the wall the model keeps running into. Add half a million people a year to a country that isn’t building enough homes and you get the most expensive housing in the developed world outside Hong Kong. On Demographia’s September 2025 numbers, the median Australian dwelling costs 8.2 times median household income; in Sydney it is 10.1 times — second only to Hong Kong’s 14.4. Anything above 5.0 is “severely unaffordable.” Australia cleared that line years ago.
Households closed the gap the only way they could: they borrowed. Australian household debt sits at about 182% of disposable income on the RBA’s measure, the bulk of it mortgages at 135%. On the OECD’s basis it is around 211% of net disposable income — roughly the fifth-highest of 38 member economies. This is the part the headline GDP can’t show you. A country can keep its aggregate growing by importing demand and mortgaging households against ever-pricier housing, but each of those levers has a ceiling, and Australia is closer to both than its credit rating suggests.
What this means for an investor
None of this says Australia is fragile in the crash sense. It isn’t. It says the signal most people read, headline GDP, is the wrong one, and the right ones are sitting in plain sight: GDP per capita, productivity, and the housing-and-debt ceiling.
Read those three and a few things follow. The consumer story is weaker than the aggregate implies, because the median household has been treading water for two years and servicing record debt while doing it. The “growth sectors” absorbing all the new labour, care and hospitality, are exactly the low-productivity ones, which is why the aged-care and childcare operators look structurally squeezed rather than cyclically soft. And the policy fixes that would actually move the per-capita line, productivity reform and housing supply, are the slowest and most politically painful ones a government can attempt, which means the gap persists and is investable, not transitory.
For anyone allocating across the corridor between Australia and Southeast Asia, that reframing matters. The opportunity in Australia isn’t the headline economy; it’s the specific places where the per-capita squeeze and the labour shortage meet — and the capability that an aged, high-cost, low-productivity market has built and now needs to deploy somewhere with the opposite demographics. But that is a separate piece. The first move is simpler: each time the headline number comes up, put the per-capita one next to it and watch the gap.
Lotus Investment Group advises on cross-border M&A and FDI into Vietnam and Southeast Asia. If you are underwriting Vietnam exposure, get in touch.
Nguồn / Sources
[1]
GDP tổng vs GDP/người (year-ended): Mar-2022 → Mar-2026, chuỗi RBA bảng H1 (Gross Domestic Product and Income) + ABS Australian National Accounts. Quý mới nhất (Mar-2026): GDP thực +0,3% q/q, +2,5% y/y; GDP/người −0,1% q/q, +1,0% y/y; thu nhập khả dụng quốc dân ròng thực/người +0,5% y/y — ABS latest release (PRIMARY).
[2]
"Bảy quý giảm liên tiếp" (q/q), dài nhất từ 1973; kết thúc +0,1% q/q quý 12/2024 — ABS National Accounts (Dec-2024 release), dẫn lại bởi Accounting Times.
[3]
Di cư ròng: kỷ lục 518.000 (năm tài chính 2022–23, sơ bộ — "lớn nhất kể từ khi có thống kê"; bản revise sau nhích cao hơn ~536.000), đỉnh cuốn chiếu 556.000 (năm đến 9/2023), 446.000 (2023–24), 306.000 (2024–25); dân số +2,5% (2022–23), +2,0% (2023–24) — ABS Overseas Migration / National, state and territory population (PRIMARY).
[4]
Năng suất lao động (GDP/giờ): −1,2% năm đến 12/2024 (giảm năm thứ hai liên tiếp); −0,6% năm tài chính 2024–25; mức năng suất giữa-2025 ≈ cuối 2019; bình quân thập niên ~0,2%/năm — RBA Statement on Monetary Policy (8/2025, "Drivers and Implications of Lower Productivity Growth"); Ai Group; Thư viện Quốc hội Úc; AMP.
[5]
Nợ hộ gia đình: ~182% thu nhập khả dụng (RBA, Q4-2024), vay mua nhà 135%; cơ sở OECD ~211% thu nhập khả dụng ròng, ~thứ 5/38 OECD — RBA Household Sector chart pack; OECD.
[6]
Nhà ở: bội số trung vị 8,2 (toàn quốc) / 10,1 (Sydney), Sydney đắt thứ 2 thế giới sau Hồng Kông (14,4); ngưỡng "đắt đỏ nghiêm trọng" > 5,0 — Demographia International Housing Affordability (9/2025).
[7]
Cơ chế lao động dịch sang ngành năng suất thấp (ăn uống, chăm sóc): RBA SMP 8/2025; Ai Group research note 2024–25.
[8]
*Mọi số liệu kiểm chứng trực tiếp đa nguồn (WebSearch/WebFetch) phiên 28/06/2026; không có con số nào được suy diễn hay làm tròn ngoài nguồn. Khung "đọc như nhà đầu tư" là quan điểm phân tích của Lotus Investment Group, không phải lời khuyên đầu tư cụ thể.*