Vietnam Korea M&A: Building Momentum in 2025
September 12, 2025
Vietsovpetro Corporate Profile and Strategic Outlook
September 16, 2025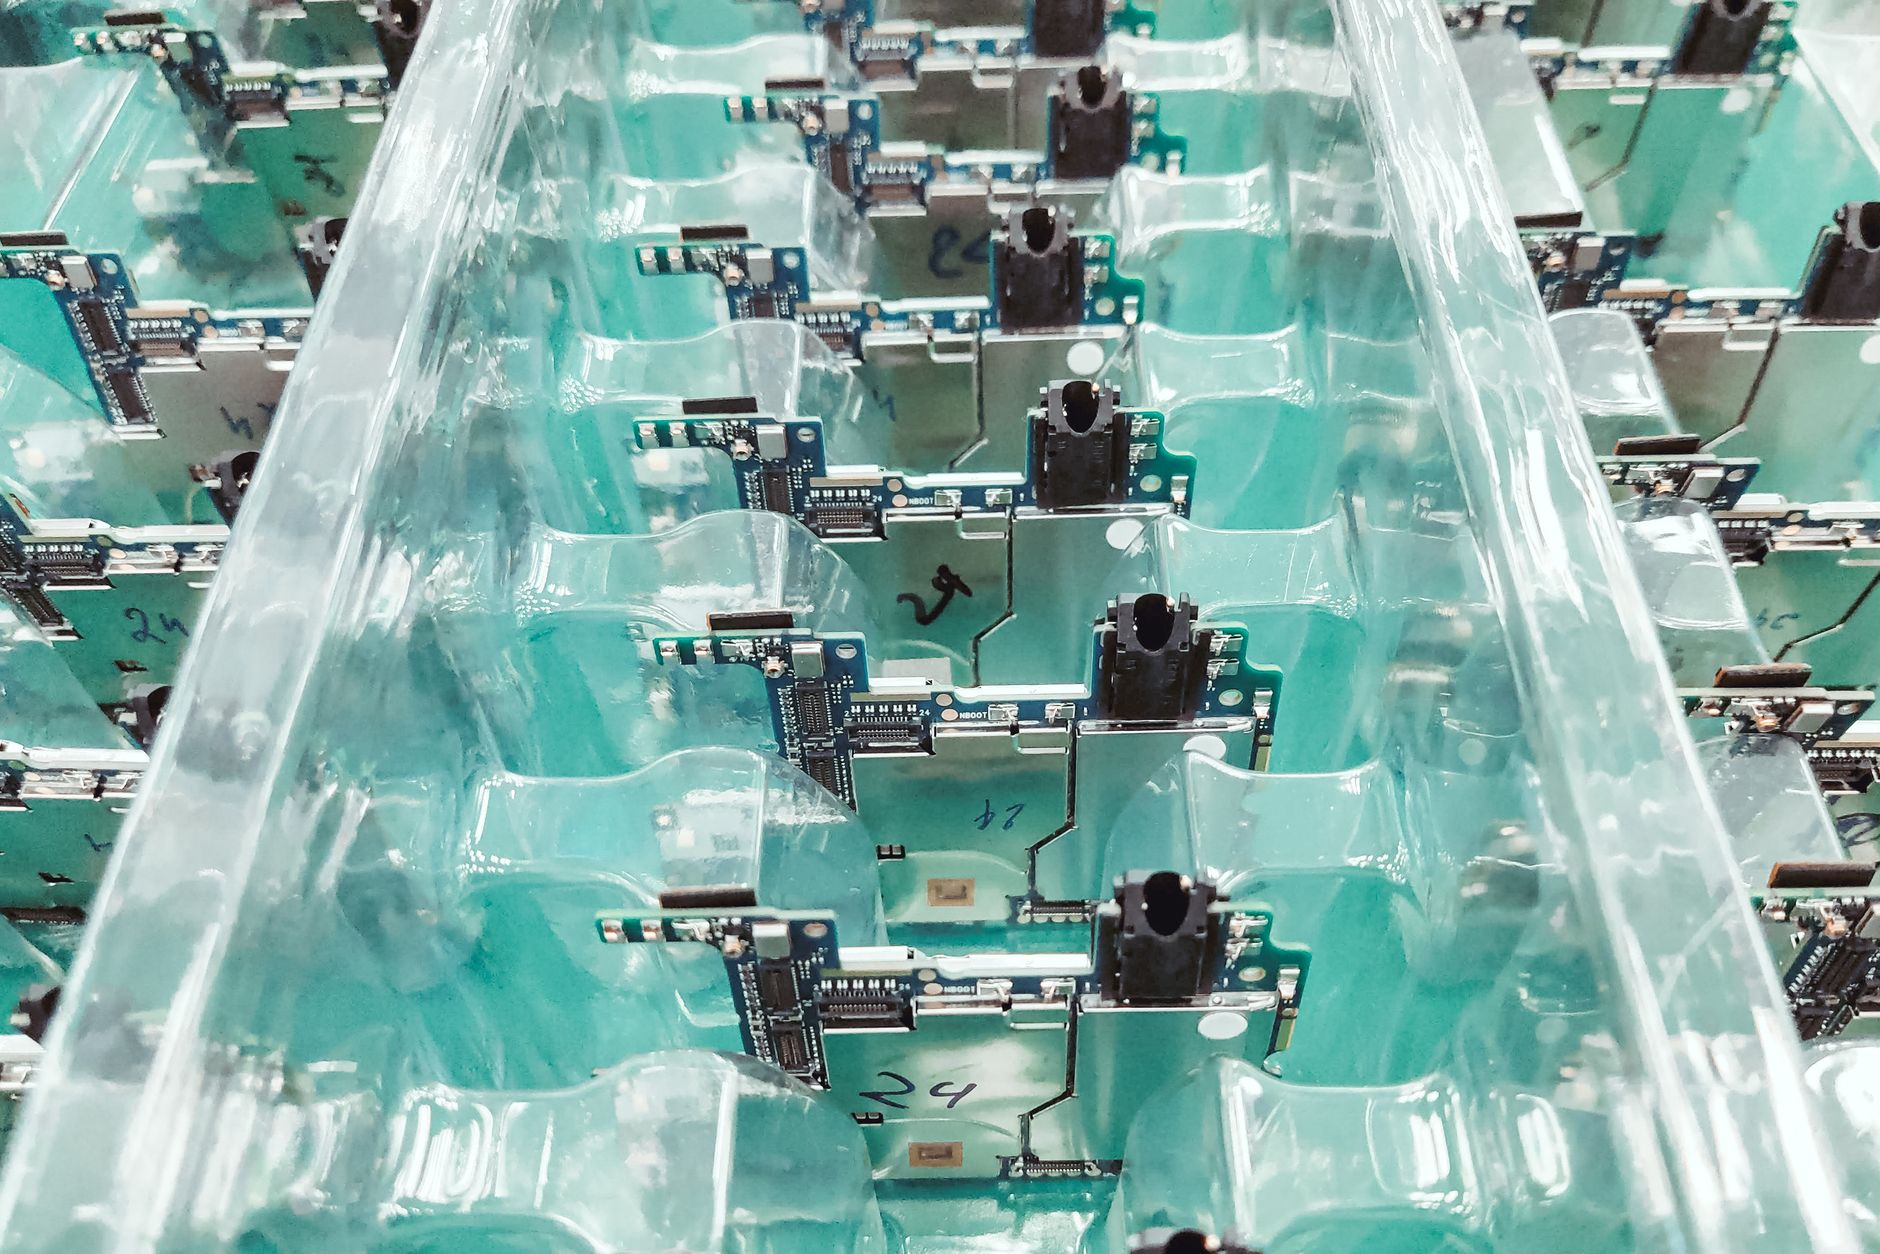
Founder Notes — Lotus Investment Group
Foxconn Vietnam: Corporate Profile and 2030 Outlook
Foxconn Việt Nam — hồ sơ doanh nghiệp và triển vọng chiến lược tới 2030
Foxconn Việt Nam, công ty con của Hon Hai Precision Industry Co. Ltd, là một cứ điểm chế tạo then chốt trong chuỗi cung ứng toàn cầu của Apple. Khi căng thẳng địa chính trị và làn sóng phân tán chuỗi cung ứng vẽ lại bản đồ chế tạo điện tử thế giới, Việt Nam nổi lên thành một trung tâm chiến lược. Hồ sơ này phác lại quỹ đạo đầu tư, dấu chân công nghiệp, các chỉ số vận hành của Foxconn Việt Nam, và vai trò của tập đoàn trong việc dẫn dắt mảng chế tạo điện tử và xuất khẩu của Việt Nam tới năm 2030.
70.000+
lao động tính đến 2024, tập trung ở Bắc Giang và Bắc Ninh — một trong những chủ sử dụng lao động FDI lớn nhất miền Bắc.
trên 10 tỷ USD
giá trị sản lượng tại Việt Nam theo ước tính giới phân tích; khoảng 40 triệu thiết bị mỗi năm.
246 triệu USD
nhà máy mới tại KCN Sông Khoai, Quảng Ninh — dự kiến sản xuất từ 2026, phép thử cho chu kỳ mở rộng kế tiếp.
Tổng quan doanh nghiệp
Foxconn, trụ sở tại Đài Loan, là nhà cung cấp dịch vụ chế tạo điện tử (EMS) lớn nhất thế giới. Tập đoàn vào Việt Nam năm 2007, ban đầu tập trung lắp ráp linh kiện quy mô nhỏ. Theo thời gian, Foxconn đã mở rộng hoạt động tại Việt Nam thành một hệ sinh thái sản xuất trị giá nhiều tỷ USD, vận hành qua nhiều công ty con gồm FIH Mobile và Hon Hai Technology Group Vietnam.
Chiến lược Việt Nam của Foxconn xoay quanh chi phí sản xuất thấp, vị trí cận kề Trung Quốc, ưu đãi tiếp cận thương mại qua CPTPP và EVFTA, cùng nền chính trị ổn định. Tập đoàn tận dụng cả khu công nghiệp lẫn các khuôn viên xây theo yêu cầu, thường hợp tác với chính quyền tỉnh và đơn vị phát triển hạ tầng để chốt hợp đồng thuê đất dài hạn và quyền tiếp cận điện nước.
Dấu chân địa lý và nền tảng tài sản
Foxconn hiện diện tại nhiều tỉnh, gồm Bắc Giang, Bắc Ninh, Vĩnh Phúc và Quảng Ninh. Quy mô lớn nhất nằm ở Khu công nghiệp Quang Châu, Bắc Giang, nơi tập đoàn lắp ráp linh kiện cho iPad, MacBook và các sản phẩm điện tử tiêu dùng khác. Năm 2024, công ty công bố nhà máy mới trị giá 246 triệu USD tại Khu công nghiệp Sông Khoai, Quảng Ninh, dự kiến đi vào sản xuất từ 2026.
Trên cả nước, dấu chân của Foxconn vượt 200 ha. Các cơ sở bao gồm dây chuyền gắn linh kiện bề mặt (SMT), lắp ráp bảng mạch in, ép phun nhựa và lắp ráp sản phẩm hoàn chỉnh. Tập đoàn cũng vận hành các trung tâm hậu cần và đào tạo để phục vụ phát triển lực lượng lao động. Hiệu quả năng lượng và tự động hóa công nghiệp ngày càng được tích hợp vào các nhà máy mới, bám theo mục tiêu tuân thủ ESG của Foxconn.
Bối cảnh thị trường và ngành
Xuất khẩu điện tử và linh kiện của Việt Nam vượt 120 tỷ USD năm 2024, trong đó các hãng EMS và ODM chiếm hơn 60% tổng kim ngạch. Khi những công ty như Apple phân tán khỏi Trung Quốc, Việt Nam giành thêm thị phần ở khâu lắp ráp và cung ứng linh kiện. Đất nước hưởng lợi từ cơ cấu dân số lao động trẻ, các hiệp định thương mại và hạ tầng đang cải thiện.
Foxconn cạnh tranh với các đại gia EMS khác như Luxshare, Pegatron, Wistron và Goertek, tất cả cũng đang mở rộng tại Việt Nam. Trong nước, cuộc tranh giành đất và lao động ngày càng gắt, nhất là ở các tỉnh phía Bắc. Dù vậy, lợi thế đi trước cùng quan hệ địa phương vững chắc giúp Foxconn giữ được ưu tiên tiếp cận quy hoạch và phê duyệt.
Hiệu quả tài chính
Foxconn Việt Nam không công bố doanh thu riêng, nhưng ước tính của giới phân tích đặt sản lượng tại Việt Nam năm 2024 ở mức trên 10 tỷ USD. Phần lớn doanh thu đến từ điện tử tiêu dùng, kế đến là phần cứng máy tính và linh kiện công nghiệp. Apple vẫn là khách hàng chi phối, dù Foxconn cũng sản xuất cho Dell, HP và các thương hiệu khác.
Tăng trưởng năm 2024 được thúc đẩy bởi các đơn iPad và MacBook chuyển sang từ Trung Quốc. Các mảng hỗ trợ gồm chế tạo bảng mạch in, ép phun nhựa làm vỏ và lắp ráp phần cứng máy chủ. Tập đoàn đã bắt đầu nội địa hóa thêm linh kiện để giảm rủi ro cung ứng xuyên biên giới.
EMS vốn là ngành biên lợi nhuận mỏng. Biên EBITDA của Foxconn Việt Nam ước khoảng 8–10%, phản ánh kiểm soát chi phí chặt, lợi thế quy mô và đầu tư tự động hóa. Biên vận hành cải thiện trong năm 2024 nhờ ưu đãi thuế và chi phí vận tải giảm khi nhiều nhà cung cấp thượng nguồn đặt cơ sở ngay tại Việt Nam.
Chi phí lao động vẫn thấp so với mặt bằng khu vực, song lạm phát tiền lương đang nhích lên. Dẫu vậy, Foxconn đã bù áp lực này bằng cách đưa vào các dây chuyền bán tự động và mô hình nhân sự tinh gọn. Khả năng gom hoạt động vào một số khu công nghiệp chọn lọc càng nâng hiệu quả chi phí.
Chi đầu tư của Foxconn tại Việt Nam vượt 500 triệu USD trong giai đoạn 2020–2024. Các khoản gần đây gồm dự án Quảng Ninh, nâng cấp tự động hóa và mở rộng ký túc xá. Những khoản này được tài trợ nội bộ, ít dựa vào thị trường tín dụng trong nước. Tập đoàn hưởng lợi từ sự tạo điều kiện của trung ương và mức thuê đất ưu đãi.
Dòng tiền ổn định nhờ nhu cầu đều đặn từ các khách hàng trụ cột. Chu kỳ vốn lưu động ngắn do vòng quay tồn kho nhanh. Các đơn vị tại Việt Nam của Foxconn hưởng điều khoản thanh toán kéo dài với khách hàng toàn cầu, giúp đỡ thanh khoản dù sản lượng lớn.
Chỉ số vận hành và lực lượng lao động
Tính đến năm 2024, Foxconn Việt Nam tuyển dụng hơn 70.000 lao động, chủ yếu ở Bắc Giang và Bắc Ninh. Cao điểm tuyển mùa vụ vượt 90.000 người trong các chu kỳ ra mắt sản phẩm. Lực lượng lao động phần lớn làm lắp ráp và đóng gói, với số người được đào tạo bảo trì tự động hóa và kiểm soát chất lượng tăng dần.
Sản lượng thông qua trung bình đạt 40 triệu thiết bị mỗi năm trên tất cả nhóm hàng. Các chỉ số chế tạo như tỷ lệ đạt ngay lần đầu, nhịp sản xuất và thời gian hoạt động đã cải thiện nhờ hệ thống bảo trì dự đoán và thuật toán cân bằng dây chuyền. Nhà máy chạy nhiều ca với hậu cần tập trung và giao hàng đúng lúc.
Vị thế chiến lược và động lực tăng trưởng
Lợi thế chiến lược của Foxconn nằm ở quy mô khổng lồ và sự gắn chặt của khách hàng mà mức tích hợp sâu mang lại. Việt Nam đóng vai trò là cứ điểm bổ trợ cho hoạt động tại Trung Quốc, cho phép giảm thiểu rủi ro địa chính trị. Khi Apple và những hãng khác tìm phương án dự phòng “Trung Quốc cộng một”, Việt Nam càng quan trọng cho cả lắp ráp cuối lẫn hậu cần khu vực.
Các động lực tăng trưởng chính gồm dòng dịch chuyển sản xuất từ Trung Quốc tiếp diễn, nhu cầu cung ứng theo khu vực dưới áp lực thương mại của Mỹ, và bước nâng cấp nội tại của Việt Nam lên chế tạo giá trị cao hơn. Foxconn đang thử nghiệm sản xuất bảng mạch in tại chỗ và đã bắt đầu nội địa hóa một phần linh kiện nguồn, đầu nối và dây cáp. Khi nhà cung cấp thượng nguồn theo chân, mức tích hợp dọc tại Việt Nam có thể tăng lên.
Foxconn còn định vị Việt Nam thành cứ điểm chế tạo thông minh, dùng AI nhiều hơn cho kiểm soát chất lượng và hệ thống điều hành sản xuất (MES) trên nền điện toán đám mây. Tập đoàn cũng đang xem xét tích hợp năng lượng tái tạo để đáp ứng cam kết bền vững và hạ chi phí vận hành ở các công đoạn tiêu tốn nhiều năng lượng.
Rủi ro và biện pháp giảm thiểu
Foxconn đối mặt rủi ro về nguồn lao động, chậm trễ quy hoạch và xung đột địa chính trị. Khâu lắp ráp thâm dụng lao động vẫn phụ thuộc nguồn nhân lực mùa vụ, vốn có thể bị bóp lại bởi chuyển dịch dân số và sự nổi lên của các việc làm thay thế. Để xử lý, Foxconn cung cấp ký túc xá và phương tiện đưa đón, cùng lộ trình nghề nghiệp nhằm giữ chân nhân tài.
Rủi ro đất đai và quy hoạch được giảm nhẹ qua hợp tác trực tiếp với chính quyền tỉnh và các thỏa thuận thuê đã đàm phán trước. Công ty cũng phối hợp chặt với cơ quan kế hoạch trung ương để gắn các đợt mở rộng tương lai với chính sách công nghiệp quốc gia. Những thay đổi pháp lý về môi trường, thuế hay lao động được đệm bằng các biên bản ghi nhớ dài hạn và việc Foxconn chủ động tham gia định hình chính sách.
Rủi ro địa chính trị, đặc biệt quanh căng thẳng Mỹ – Trung, vẫn là thách thức mang tính cấu trúc. Tuy nhiên, lập trường trung lập và độ mở thương mại của Việt Nam tạo cho Foxconn một lớp phòng hộ. Việc bố trí sản xuất dự phòng xuyên biên giới, chiến lược nguồn cung kép và hệ thống định tuyến linh hoạt giúp duy trì sản xuất liên tục.
Định giá và các yếu tố giao dịch
Foxconn Việt Nam không niêm yết, và nhà đầu tư bên ngoài không thể tiếp cận phần vốn cổ phần. Tuy nhiên, một số pháp nhân chuyên trách bất động sản và hạ tầng gắn với các cơ sở của tập đoàn có thể tạo điểm vào cho hoạt động đồng đầu tư hoặc hợp đồng dịch vụ. Đơn vị hậu cần, nhà cung ứng tự động hóa và hãng sản xuất linh kiện có thể tiếp cận chuỗi cung ứng qua các chương trình nhà cung cấp ưu tiên.
Các công ty con tại Việt Nam đôi khi phát hành trái phiếu hoặc tìm nhà thầu trong nước để phát triển cơ sở, tạo ra mức tiếp xúc gián tiếp. Nhà đầu tư muốn nắm rõ hoạt động của Foxconn nên theo dõi danh mục phê duyệt đầu tư cấp tỉnh, kế hoạch phát triển đặc khu kinh tế và các hồ sơ nộp cho cơ quan Bộ Kế hoạch và Đầu tư cùng Sở Kế hoạch và Đầu tư.
Tầm nhìn phía trước (2025–2030)
Nhìn về phía trước, Foxconn được dự báo sẽ tăng gấp đôi công suất sản xuất tại Việt Nam vào năm 2030. Các trọng tâm gồm mở rộng sản lượng thiết bị thông minh, nâng cấp tự động hóa và xây phòng nghiên cứu phát triển đặt tại Việt Nam phục vụ bảo đảm chất lượng và làm mẫu thử. Nhà máy Quảng Ninh mới sẽ là điểm tựa cho giai đoạn kế tiếp, hướng tới xuất khẩu điện tử tiêu dùng và phần cứng máy tính hoàn chỉnh.
Đến năm 2026, công ty đặt mục tiêu nội địa hóa thêm khâu sản xuất thượng nguồn và làm sâu sự gắn kết của chuỗi cung ứng. Đầu tư vào robot, chế tạo dựa trên AI và vận hành phát thải thấp sẽ định hình lợi thế cạnh tranh kế tiếp của Foxconn. Các quan hệ đối tác chiến lược với những trường kỹ thuật và cao đẳng nghề của Việt Nam được kỳ vọng tạo ra nguồn nhân lực có tay nghề khớp với nhu cầu tự động hóa.
Khi hạ tầng hậu cần khu vực được cải thiện, với các tuyến cao tốc, cảng nước sâu và việc hiện đại hóa hải quan, Foxconn Việt Nam được dự báo trở thành điểm gom hàng và phân phối của khu vực, phục vụ ASEAN và một số thị trường toàn cầu chọn lọc. Những yếu tố này đưa Việt Nam vượt khỏi vai trò một địa điểm chế tạo để trở thành một nút chiến lược trong chuỗi cung ứng.
Kết luận
Foxconn Việt Nam giữ vai trò trung tâm trong ngành chế tạo điện tử toàn cầu. Sự hòa vào chuỗi cung ứng của Apple, vị thế chiến lược ở miền Bắc và đà đầu tư bền bỉ khiến tập đoàn trở thành một cấu phần nền móng cho bước vươn lên công nghiệp của Việt Nam. Thách thức vẫn còn, nhưng triển vọng dài hạn vẫn vững.
Với nhà đầu tư và các bên liên quan, Foxconn Việt Nam vừa là một nghiên cứu điển hình về phân tán chuỗi cung ứng có sức chống chịu, vừa là khách thuê neo trong hệ sinh thái chế tạo của Việt Nam. Quy mô, năng lực thực thi và sự đồng pha với ưu tiên của cả khách hàng lẫn quốc gia khẳng định tầm quan trọng chiến lược của tập đoàn xuyên suốt tới 2030 và xa hơn.
Lotus Investment Group tư vấn M&A xuyên biên giới và FDI vào Việt Nam và Đông Nam Á. Nếu quý vị đang thẩm định một vị thế tại Việt Nam, liên hệ với chúng tôi.
Foxconn Vietnam, the local subsidiary of Hon Hai Precision Industry Co. Ltd, is a key manufacturing base in Apple’s global supply chain. As geopolitical tension and supply-chain diversification redraw the map of global electronics manufacturing, Vietnam has emerged as a strategic hub. This profile traces Foxconn Vietnam’s investment trajectory, industrial footprint and operational metrics, and the company’s role in driving Vietnam’s electronics and export manufacturing through 2030.
70,000+
workers as of 2024, concentrated in Bac Giang and Bac Ninh — among the North’s largest FDI employers.
over $10 billion
of Vietnam-based output on analyst estimates; roughly 40 million devices a year.
$246 million
new plant at Song Khoai IP, Quang Ninh — production from 2026, the test of the next expansion cycle.
Company Overview
Foxconn, headquartered in Taiwan, is the world’s largest electronics manufacturing services (EMS) provider. The group entered Vietnam in 2007, initially focused on small-scale component assembly. Over time it has scaled its Vietnamese operations into a multi-billion-dollar production ecosystem, operating through several subsidiaries including FIH Mobile and Hon Hai Technology Group Vietnam.
Foxconn’s Vietnam strategy is built around low-cost production, proximity to China, preferential trade access via CPTPP and EVFTA, and political stability. The group uses both industrial parks and build-to-suit campuses, often partnering with provincial governments and infrastructure developers to secure long-term land leases and utilities access.
Geographic Footprint and Asset Base
Foxconn operates across several provinces, including Bac Giang, Bac Ninh, Vinh Phuc and Quang Ninh. Its largest presence is in the Quang Chau Industrial Park in Bac Giang, where it assembles components for iPads, MacBooks and other consumer electronics. In 2024 the company announced a new $246 million facility in Quang Ninh’s Song Khoai Industrial Park, expected to begin production by 2026.
Across Vietnam, Foxconn’s footprint exceeds 200 hectares. Facilities include surface-mount technology (SMT) lines, PCB assembly, injection molding and final product assembly. The group also runs logistics hubs and training centers to support workforce development. Energy efficiency and industrial automation have been increasingly built into new plants, in line with Foxconn’s ESG compliance targets.
Market and Sector Context
Vietnam’s electronics and component exports surpassed USD 120 billion in 2024, with EMS and ODM firms accounting for over 60% of the total. As companies like Apple diversify away from China, Vietnam has gained share in assembly and component sourcing. The country benefits from young labor demographics, trade treaties and improving infrastructure.
Foxconn competes with fellow EMS giants such as Luxshare, Pegatron, Wistron and Goertek, all of which are also scaling Vietnamese operations. Within Vietnam, competition for land and labor is intensifying, especially in the northern provinces. Yet Foxconn’s early-mover advantage and strong local relationships let it keep priority access to zoning and approvals.
Financial Performance
Foxconn Vietnam does not disclose standalone revenue, but industry analysts put its 2024 Vietnam-based output at over USD 10 billion. Most of that revenue comes from consumer electronics, followed by computing hardware and industrial components. Apple remains the dominant customer, though Foxconn also produces for Dell, HP and other brands.
Growth in 2024 was driven by expanded iPad and MacBook orders shifted from China. Supporting segments include PCB manufacturing, injection molding for casings, and server hardware assembly. The group has started localizing more components to cut cross-border supply risk.
EMS is traditionally a low-margin business. Foxconn Vietnam’s EBITDA margin is estimated at 8–10%, which reflects tight cost control, scale economies and automation investment. Operating margins improved in 2024 thanks to tax incentives and lower freight costs as more upstream suppliers co-located in Vietnam.
Labor costs remain low by regional standards, but wage inflation is rising. Foxconn has offset that pressure by introducing semi-automated production lines and lean staffing. Clustering operations within select industrial zones sharpens cost efficiency further.
Foxconn’s Vietnam capex exceeded USD 500 million between 2020 and 2024. Recent allocations include the Quang Ninh project, automation upgrades and dormitory expansions. These investments are financed internally, with limited reliance on domestic credit markets. The group benefits from central government facilitation and preferential land lease rates.
Cash flow is stable, driven by consistent demand from anchor clients. Working capital cycles are short on fast inventory turnover. Foxconn’s local units benefit from extended payment terms with global clients, which support liquidity despite high production volumes.
Operational Metrics and Workforce
As of 2024, Foxconn Vietnam employs over 70,000 workers, mainly across Bac Giang and Bac Ninh. Peak seasonal hiring exceeds 90,000 during product launch cycles. The workforce is mostly involved in assembly and packaging, with growing numbers trained in automation maintenance and quality control.
Production throughput averages 40 million devices annually across all categories. Manufacturing KPIs such as first-pass yield, takt time and uptime have improved on predictive maintenance systems and line-balancing algorithms. Facilities run multiple shifts with centralized logistics and just-in-time delivery.
Strategic Position and Growth Drivers
Foxconn’s strategic advantage lies in its sheer scale and the customer lock-in that deep integration brings. Vietnam is a complementary base to its Chinese operations, allowing geopolitical risk mitigation. As Apple and others seek “China+1” redundancy, Vietnam gains relevance for both final assembly and regional logistics.
Key growth drivers include the continued relocation of production from China, demand for regional sourcing under U.S. trade pressure, and Vietnam’s own move up to higher-value manufacturing. Foxconn is piloting local PCB production and has begun partial localization of power components, connectors and cables. As upstream suppliers follow, vertical integration in Vietnam is likely to increase.
Foxconn is also positioning Vietnam as a smart manufacturing base, with greater use of AI for quality control and cloud-based MES (Manufacturing Execution Systems). It is exploring renewable energy integration to meet sustainability commitments and lower operating costs in energy-intensive processes.
Risks and Mitigation
Foxconn faces risks tied to labor availability, zoning delays and geopolitical friction. Labor-intensive assembly still depends on seasonal workforce availability, which demographic shifts and alternative job growth can constrain. To address that, Foxconn offers dormitories and transport alongside career pathways to retain talent.
Land and zoning risks are mitigated through direct cooperation with provincial authorities and pre-negotiated lease agreements. The company also works closely with central planning agencies to align future expansions with national industrial policy. Regulatory changes in environment, tax or labor are buffered by Foxconn’s long-term MoUs and active policy engagement.
Geopolitical risk, especially around U.S.-China tensions, remains a structural challenge. Vietnam’s neutral stance and trade openness give Foxconn a hedge. Redundant manufacturing across borders, dual-sourcing strategies and flexible routing keep production running.
Valuation and Deal Considerations
Foxconn Vietnam is not publicly listed, and equity exposure is unavailable to external investors. That said, select real estate and infrastructure SPVs linked to its facilities may present co-investment or service-contract opportunities. Logistics providers, automation vendors and component manufacturers can reach the supply chain through preferred-supplier programs.
Vietnamese subsidiaries occasionally issue bonds or seek local contractors for facility development, creating indirect exposure. Investors seeking visibility into Foxconn’s operations should monitor provincial investment approval lists, SEZ development plans, and regulatory filings with the MPI and DPI authorities.
Forward View (2025–2030)
Foxconn is expected to double its Vietnam production capacity by 2030. The focus areas include expanding smart-device output, deepening automation, and building Vietnam-based R&D labs for quality assurance and prototyping. The new Quang Ninh facility will anchor this next phase, targeting export of finished consumer electronics and computing hardware.
By 2026 the company aims to localize more upstream production and deepen supply-chain stickiness. Investment in robotics, AI-driven manufacturing and low-carbon operations will define Foxconn’s next competitive edge. Strategic partnerships with Vietnamese technical universities and vocational colleges are expected to produce a skilled-workforce pipeline aligned with automation needs.
As regional logistics infrastructure improves, with new highway links, deep-sea ports and customs modernization, Foxconn Vietnam is expected to become a regional consolidation and distribution hub, serving ASEAN and select global markets. These factors position Vietnam as more than a manufacturing site: a strategic supply-chain node.
Conclusion
Foxconn Vietnam sits at the center of global electronics manufacturing. Its integration into Apple’s supply chain, its strategic position in northern Vietnam, and its sustained investment momentum make it a cornerstone of Vietnam’s industrial ascent. Challenges remain, but the long-term outlook holds firm.
For investors and stakeholders, Foxconn Vietnam is both a case study in resilient supply-chain diversification and an anchor tenant in Vietnam’s manufacturing ecosystem. Its scale, execution capability, and alignment with both client and national priorities confirm its strategic weight through 2030 and beyond.
Lotus Investment Group advises on cross-border M&A and FDI into Vietnam and Southeast Asia. If you are underwriting Vietnam exposure, get in touch.