Phat Dat (PDR): Corporate Profile and Investability Estimate
July 10, 2026
Vinamilk (VNM): Corporate Profile and Investability Estimate
July 10, 2026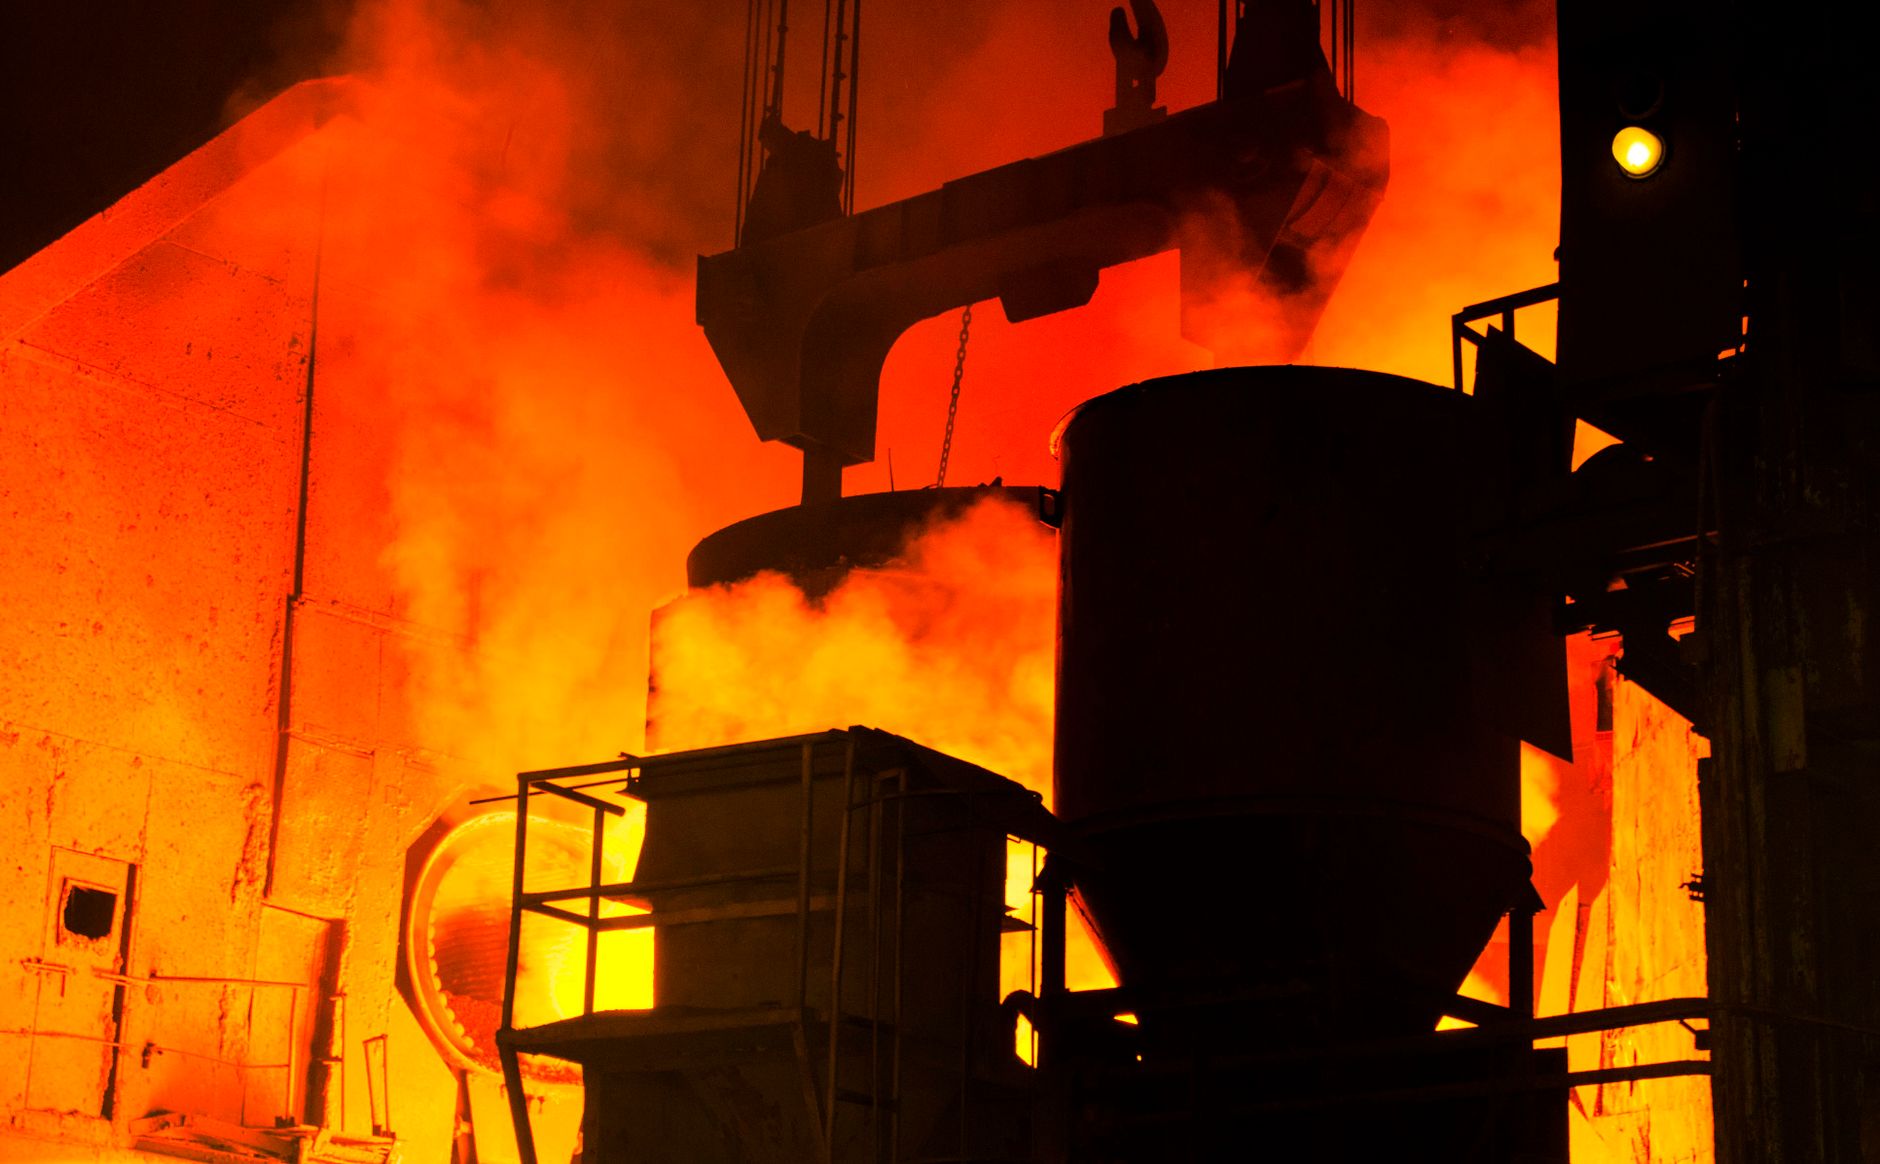
Founder Notes — Lotus Investment Group
Hoa Phat (HPG): Corporate Profile & Investability Estimate
Hòa Phát — hồ sơ doanh nghiệp và ước lượng đầu tư theo khung LIS của Lotus
Cuối tháng 3 năm 2025, lò cao đầu tiên của Khu liên hợp Dung Quất 2 hoàn thành chạy thử và bắt đầu đổ thép vào kết quả kinh doanh của Hòa Phát. Bốn quý sau, tập đoàn báo lãi 9.056 tỷ đồng trong một quý, tăng 170% so với cùng kỳ, trong khi mỗi ngày trôi qua vẫn đều đặn trả khoảng 15 tỷ đồng tiền lãi vay. Hai con số ấy thuộc về cùng một cỗ máy, và đọc được cả hai cùng lúc chính là cách đọc đúng hồ sơ HPG. Bài này làm việc đó bằng số liệu thật, khép lại bằng ước lượng theo khung chấm của Lotus.
259.330 tỷ đồng
tổng tài sản 31/3/2026 — doanh nghiệp thép lớn nhất Đông Nam Á, thép chiếm 93% doanh thu.
+170% lợi nhuận
quý 1/2026 lãi 9.056 tỷ khi Dung Quất 2 vào guồng; đổi lại lãi vay ~15 tỷ đồng mỗi ngày.
LIS 72/100
đầu tư được có điều kiện, mép trên band — bảo hộ chính sách và Dung Quất 2 giao đúng tiến độ bù cho đòn bẩy chu kỳ, triển vọng tích cực. Chi tiết cuối bài.
Tổng quan doanh nghiệp
Công ty cổ phần Tập đoàn Hòa Phát (HOSE: HPG) là nhà sản xuất thép lớn nhất Việt Nam và Đông Nam Á, do ông Trần Đình Long sáng lập và dẫn dắt. Thép chiếm 93% doanh thu toàn tập đoàn trong năm 2025, phần còn lại đến từ nông nghiệp, bất động sản khu công nghiệp và điện máy gia dụng. Chúng tôi đã phác hồ sơ nền của Hòa Phát trong một bài riêng; bài này đi thẳng vào câu hỏi đầu tư, đúng lúc tập đoàn bước qua điểm uốn công suất lớn nhất lịch sử của mình.
Dung Quất 2 đổi tầng cuộc chơi
Năm 2025 khép lại với doanh thu 158.332 tỷ đồng, tăng 13%, và lợi nhuận sau thuế 15.515 tỷ đồng, tăng 29%. Nhưng bức tranh chỉ thật sự đổi màu từ quý 1/2026, khi doanh thu vọt lên 53.300 tỷ đồng, tăng 40%, còn lợi nhuận đạt 9.056 tỷ đồng, tăng 170% — một phần tư đầu năm đã hoàn thành hơn 41% kế hoạch lãi cả năm. Động cơ đằng sau là Dung Quất 2, dự án đã hút gần trọn hạn mức tín dụng dài hạn 35 nghìn tỷ đồng với tám ngân hàng trong nước và giờ bắt đầu trả bài.
Trên đà ấy, đại hội 2026 duyệt kế hoạch doanh thu 210.000 tỷ đồng và lợi nhuận sau thuế 22.000 tỷ đồng, tăng lần lượt 32,6% và 41,8% — những con số mà nếu hoàn thành sẽ đưa Hòa Phát vào nhóm doanh nghiệp lãi lớn nhất sàn chứng khoán, đồng thời vẫn chia cổ tức tiền mặt gần 3.840 tỷ đồng và cổ phiếu tỷ lệ 15%, nâng vốn điều lệ vượt 84.400 tỷ đồng.
Cỗ máy nợ có chủ đích
Tại 31/3/2026, tổng tài sản đạt 259.330 tỷ đồng, lớn nhất trong các doanh nghiệp mà thang LIS từng chấm. Nợ vay và thuê tài chính ở mức 90.617 tỷ đồng, tương đương khoảng 0,65 lần vốn chủ, trong đó nợ ngắn hạn chiếm khoảng 62.800 tỷ — đặc thù của nhà sản xuất cần vốn lưu động khổng lồ cho nguyên liệu. Chi phí lãi vay quý 1 lên tới 1.333 tỷ đồng. Điểm khác biệt so với một hồ sơ nợ đáng lo là đòn bẩy này có mục đích rõ, có tài sản đối ứng là khu liên hợp vừa vận hành, và có dòng lợi nhuận đang tăng nhanh hơn chi phí vốn.
Rủi ro
Bốn rủi ro đứng đầu danh sách theo dõi. Trước hết là chu kỳ thép, vì 93% doanh thu gắn với một mặt hàng có giá biến động toàn cầu và cầu nội địa phụ thuộc xây dựng, bất động sản. Kế đến là cấu trúc nợ ngắn hạn, khi khoảng 62.800 tỷ đồng phải đảo vòng liên tục và mọi cú siết thanh khoản hệ thống đều dội thẳng vào chi phí vốn. Thứ ba là bài toán hấp thụ, vì công suất mới chỉ sinh lời khi thị trường nhận hết sản lượng mà không phá giá. Và cuối cùng là kế hoạch 2026 rất cao, đặt trong năm mà chính sách thương mại thép toàn cầu không đứng yên.
Verdict của Lotus: Investability Score
Hòa Phát được đo bằng khung Lotus Investability Score (LIS), cùng khung đã áp cho bài THACO và bài REE — nhìn một doanh nghiệp qua năm lăng kính có trọng số theo mức đặt cược của chính nó: tài chính và kinh doanh, đồng pha chính sách, môi trường ngoại, ý định và thực thi, và danh tiếng. Điểm dựa hoàn toàn trên thông tin công khai tại ngày 12/07/2026, là góc nhìn phân tích của Lotus chứ không phải khuyến nghị đầu tư.
Hòa Phát đạt LIS 72/100, ở mép trên band “đầu tư được có điều kiện” (60–75), triển vọng tích cực. Lăng kính nặng nhất, tài chính và kinh doanh (A), mang 64,25% trọng số hiệu dụng và giữ 70 điểm trên nền các trụ tài chính đã kiểm chứng — vị thế 80 nhờ quy mô số một khu vực và chuỗi giá trị khép kín từ quặng tới thép thành phẩm, đường ra nhà đầu tư 80 nhờ thanh khoản cổ phiếu thuộc nhóm đầu sàn, còn chất lượng dòng lợi nhuận chỉ 65 và sức khỏe bảng cân đối chỉ 60, vì lãi thật có dòng tiền đứng sau (dòng tiền hoạt động gấp 1,12 lần lợi nhuận sau thuế) vẫn không tách được khỏi chu kỳ giá thép toàn cầu, thứ từng đưa lợi nhuận từ đỉnh rơi thẳng xuống đáy trong giai đoạn 2021–2023, và khoản nợ hơn 90 nghìn tỷ đồng, dù hệ số khả năng trả lãi 6,8 lần vẫn thoải mái, chưa cho phép gọi đây là bảng cân đối pháo đài. Điều nâng điểm tổng lên hẳn nằm ở hai lăng kính còn lại: đồng pha chính sách (B) đạt 91,25, mức hiếm thấy trên thang đo, vì Hòa Phát đứng ở giao điểm của nhiều dòng chính sách cùng chiều, từ đầu tư công đến một biện pháp chống bán phá giá bảo hộ thép cuộn nóng sản xuất trong nước và chỉ đạo của Thủ tướng dùng ray thép nội cho tuyến đường sắt tốc độ cao Bắc–Nam; còn ý định và thực thi (D) đạt 75, vì Dung Quất 2 về đích đúng lịch điều chỉnh và phần lớn mốc kế hoạch nhiều năm đã đạt, trừ những năm chu kỳ thép toàn cầu đảo chiều ngoài tầm kiểm soát của ban lãnh đạo. Hai lăng kính còn lại gần như không đổi hướng điểm tổng vì trọng số nhỏ: môi trường ngoại (C) ở 67,5 — EU vừa miễn thuế chống bán phá giá cho thép cuộn nóng, nhưng hơn 70% giá vốn vẫn phụ thuộc quặng và than luyện cốc nhập khẩu, kèm rủi ro từ cơ chế điều chỉnh biên giới carbon của EU ở phần lò cao — và danh tiếng (E) ở 56,25 nhưng trọng số hiệu dụng chỉ khoảng 1%, vì Hòa Phát bán hàng cho doanh nghiệp nên dư luận công chúng hiếm khi chạm tới quyết định mua thép của khách hàng công nghiệp.
Điểm 72 đi kèm một triển vọng tích cực, không phải một kết luận đứng yên. Nếu bốn quý tới xác nhận Dung Quất 2 giữ được hiệu suất sinh lời trên vốn đầu tư khi đã hấp thụ trọn công suất, và giá thép toàn cầu không đảo chiều, lăng kính tài chính còn dư địa nhích lên. Nếu chu kỳ quay đầu, hoặc EU siết riêng cơ chế điều chỉnh biên giới carbon cho tuyến sản xuất lò cao, môi trường ngoại và tài chính sẽ cùng chịu áp lực xuống một lúc — đúng nghĩa “chu kỳ nhân đòn bẩy” mà hồ sơ này luôn mang theo.
Ba verdict dưới đây là phán đoán phân tích của Lotus được khung LIS soi chiếu:
Cho vay được không? Được — tám ngân hàng lớn đã xếp hàng trước Lotus từ lâu, và lịch sử phục vụ nợ của tập đoàn qua nhiều chu kỳ là bằng chứng mạnh. Điều kiện của Lotus là theo dõi vòng quay nợ ngắn hạn và tỷ trọng nợ trên EBITDA trong pha hấp thụ công suất, vì đây là giai đoạn nhạy nhất.
Nhận vốn cổ phần được chưa? Được — với một điều kiện về nhận thức: cổ phiếu HPG là cách mua chu kỳ thép châu Á có đòn bẩy vận hành, không phải cổ phiếu phòng thủ. Ai hiểu và chấp nhận biên độ ấy đang được trả công bằng vị thế số một khu vực ở điểm uốn công suất; ai cần dòng lợi nhuận đều như sữa hay điện thì nhìn sang hồ sơ khác trong cùng thang đo.
Làm đối tác thì để ý gì? Có ba việc đáng để trên bàn. Neo mọi hợp đồng cung ứng dài hạn vào công thức giá có điều chỉnh thay vì giá cố định; theo dõi tiến độ hấp thụ Dung Quất 2 như chỉ báo sức khỏe trung tâm; và để ý cấu trúc cổ tức tiền mặt của tập đoàn như tín hiệu về pha của chu kỳ đầu tư.
Kết luận
Hòa Phát là hồ sơ đầu tiên của thang LIS nơi đòn bẩy lớn không phải điểm trừ tự thân, vì nó gắn với một khu liên hợp vừa vận hành và một dòng lợi nhuận đang tăng nhanh gấp bội chi phí vốn. Con số 72 ghi nhận một doanh nghiệp đầu ngành ở điểm uốn tốt nhất trong nhiều năm và một bàn cờ chính sách hiếm khi đồng pha đến vậy, kèm lời nhắc rằng điểm uốn của chu kỳ, tự nó, chưa bao giờ là bảo hiểm cho chiều xuống. Chu kỳ giá thép toàn cầu và cách cơ chế điều chỉnh biên giới carbon áp cho phần lò cao sẽ quyết định hồ sơ này giữ được mép trên của band hay lùi lại gần giữa.
Tính chất bài viết. Đây là bài phân tích độc lập, thể hiện quan điểm nghiên cứu của Lotus Investment Group tại thời điểm công bố, soạn hoàn toàn từ thông tin công khai (báo cáo tài chính và công bố thông tin doanh nghiệp, nghị quyết đại hội đồng cổ đông, báo chí tài chính uy tín). Số liệu cập nhật tới tháng 7/2026; nguồn có thể điều chỉnh sau thời điểm này.
Không phải khuyến nghị đầu tư. Bài viết và điểm Lotus Investability Score (LIS) không phải khuyến nghị mua, bán hay nắm giữ cổ phiếu HPG (HOSE: HPG) hay bất kỳ chứng khoán nào; không phải lời chào mời đầu tư, cho vay hay giao dịch; và không phải dịch vụ tư vấn đầu tư chứng khoán theo pháp luật Việt Nam. Người đọc tự chịu trách nhiệm với quyết định của mình và nên tham vấn đơn vị tư vấn được cấp phép.
Về khung LIS. LIS là khung đánh giá nội bộ do Lotus xây dựng, phản ánh nhận định chủ quan có phương pháp từ thông tin công khai — không phải xếp hạng tín nhiệm theo nghĩa pháp lý, không được doanh nghiệp hay bất kỳ bên nào đặt hàng, tài trợ hay phê duyệt, và có thể thay đổi khi thông tin mới xuất hiện.
Quan hệ và lợi ích. Tại thời điểm công bố, Lotus Investment Group không có quan hệ tư vấn, hợp đồng hay lợi ích tài chính với doanh nghiệp và các công ty liên quan được nêu; bài viết không được bên thứ ba nào trả phí.
Thiện chí, đính chính và giới hạn trách nhiệm. Mọi nhận định đưa ra với thiện chí phân tích, về doanh nghiệp chứ không về cá nhân; các phát biểu hướng tới tương lai là kế hoạch do doanh nghiệp công bố, không phải cam kết. Phát hiện sai sót xin liên hệ — chúng tôi sẽ xem xét và cập nhật kịp thời. Các nhãn hiệu thuộc chủ sở hữu tương ứng. Trong phạm vi pháp luật cho phép, Lotus Investment Group không chịu trách nhiệm cho tổn thất phát sinh từ việc sử dụng hoặc dựa vào nội dung bài viết này.
In late March 2025, the first blast furnace of the Dung Quat 2 complex completed its trial runs and began pouring steel into Hoa Phat’s results. Four quarters later, the group reported VND9,056 billion of profit in a single quarter, up 170% year on year, while still paying roughly VND15 billion of loan interest every passing day. Both numbers belong to the same machine, and reading them together is the correct way to read the HPG file. This piece does exactly that in hard numbers, closing with an estimate on Lotus’s scoring framework.
VND259,330bn
total assets at 31 Mar 2026 — Southeast Asia’s largest steelmaker, with steel at 93% of revenue.
+170% profit
Q1 2026 profit of VND9,056bn as Dung Quat 2 hits stride; the trade-off is ~VND15bn of interest a day.
LIS 72/100
investable with conditions, upper band edge — policy protection and an on-schedule Dung Quat 2 offset cyclical leverage, a positive outlook. Full verdict below.
Company Overview
Hoa Phat Group (HOSE: HPG) is the largest steelmaker in Vietnam and Southeast Asia, founded and led by Mr Tran Dinh Long. Steel made up 93% of group revenue in 2025, with the remainder from agriculture, industrial-park property and home appliances. We sketched Hoa Phat’s baseline profile in a separate piece; this one goes straight to the investment question, just as the group crosses the largest capacity inflection in its history.
Dung Quat 2 Changes the Tier of the Game
2025 closed with revenue of VND158,332 billion, up 13%, and net profit of VND15,515 billion, up 29%. The picture truly changed colour from Q1 2026, when revenue jumped to VND53,300 billion, up 40%, and profit reached VND9,056 billion, up 170% — one quarter delivering over 41% of the full-year profit plan. The engine is Dung Quat 2, a project that absorbed nearly the whole of a VND35 trillion long-term credit line with eight domestic banks and is now paying it back in output.
On that run-rate, the 2026 AGM approved a plan of VND210,000 billion in revenue and VND22,000 billion in net profit, up 32.6% and 41.8% respectively — numbers that, if delivered, would place Hoa Phat among the exchange’s largest earners, while still paying near-VND3,840 billion in cash dividends plus a 15% stock dividend that lifts charter capital past VND84,400 billion.
A Debt Machine by Design
At 31 March 2026, total assets reached VND259,330 billion, the largest of any company the LIS scale has scored. Borrowings and finance leases stood at VND90,617 billion, roughly 0.65 times equity, of which about VND62,800 billion is short-term — the physics of a manufacturer that needs enormous working capital for raw materials. Q1 interest expense ran to VND1,333 billion. What separates this from a worrying debt file is that the leverage has a clear purpose, a matching asset in a complex that just came online, and a profit stream growing far faster than the cost of capital.
Risks
Four risks top the watch list. First, the steel cycle, since 93% of revenue is tied to a globally priced commodity whose domestic demand tracks construction and property. Second, the short-term debt structure, as roughly VND62,800 billion must roll continuously and any systemic liquidity squeeze feeds straight into funding costs. Third, absorption, because new capacity only earns when the market takes the volume without breaking prices. And finally the very high 2026 plan, set in a year when global steel trade policy is anything but still.
The Lotus Verdict: Investability Score
Hoa Phat is measured on the Lotus Investability Score (LIS), the same framework applied in our THACO piece and our REE piece — a business seen through five weighted lenses, weighted by its own exposure: financial and business quality, policy alignment, foreign-regime resilience, intent and execution, and reputation. The scores rest entirely on public information as at 12 Jul 2026, and represent Lotus’s analytical view rather than investment advice.
Hoa Phat scores LIS 72/100, at the upper edge of the “investable with conditions” band (60–75), with a positive outlook. The heaviest lens, financial and business quality (A), carries 64.25% of the effective weight and holds at 70 on a foundation of six verified components — position at 80 thanks to regional number-one scale and a closed value chain from ore to finished steel, investor exit pathways at 80 thanks to share liquidity among the exchange’s best, while earnings quality sits at just 65 and balance-sheet resilience at just 60, because real earnings backed by real cash (operating cash flow running 1.12 times net profit) still cannot escape the global steel cycle that took profit from peak to trough and back across 2021–2023, and a debt load of more than VND90 trillion, comfortable at 6.8 times interest coverage, still falls short of a fortress balance sheet. What lifts the total score is the other two lenses: policy alignment (B) reaches 91.25, a rarity on this scale, because Hoa Phat sits at the intersection of several policy currents moving the same direction, from public infrastructure spending to an anti-dumping measure protecting domestically produced hot-rolled coil and the Prime Minister’s own direction to source the North–South high-speed railway’s rail steel domestically; intent and execution (D) reaches 75, since Dung Quat 2 landed on its once-adjusted schedule and most multi-year plan milestones have been met, barring the years the global steel cycle turned against the whole industry. The remaining two lenses barely move the total given their small weight: foreign-regime resilience (C) sits at 67.5 — the EU just exempted Hoa Phat’s hot-rolled coil from anti-dumping duties, yet over 70% of cost of goods sold still depends on imported iron ore and coking coal, with exposure to the EU’s carbon border mechanism on the blast-furnace route — and reputation (E) sits at 56.25 but carries only about 1% of effective weight, since Hoa Phat sells business-to-business, where public sentiment swings rarely reach an industrial buyer’s steel purchase decision.
The 72 comes with a positive outlook, not a static verdict. If the next four quarters confirm Dung Quat 2 holding its return on invested capital at full absorbed capacity, and global steel prices hold their ground, the financial lens has room to move higher. If the cycle turns, or the EU tightens carbon-border treatment of the blast-furnace route specifically, foreign-regime and financial quality would come under pressure together — which is precisely what “cycle times leverage” has always meant for this file.
The three verdicts below are Lotus’s analytical judgment read through the LIS lens:
Ready to borrow? Yes — eight major banks queued ahead of Lotus long ago, and the group’s debt-service record across multiple cycles is strong evidence. Lotus’s condition is to track short-term debt rollover and debt-to-EBITDA through the absorption phase, the most sensitive stretch.
Ready for equity? Yes — with one condition of self-awareness: HPG shares are a way to own the Asian steel cycle with operating leverage, not a defensive holding. Those who understand and accept that amplitude are being paid with regional number-one position at a capacity inflection; those who need earnings as steady as milk or electricity should look at other files on this same scale.
Partnering — what to watch? Three things belong on the table. Anchor long-term supply contracts to adjustable price formulas rather than fixed prices; track Dung Quat 2 absorption as the central health indicator; and read the group’s cash-dividend structure as a signal of where the investment cycle stands.
Conclusion
Hoa Phat is the first file on the LIS scale where heavy leverage is not a demerit in itself, because it attaches to a complex that just came online and a profit stream growing at multiples of its funding cost. The 72 records an industry leader at its best inflection in years and a policy chessboard rarely this aligned, with the reminder that a cycle’s inflection is never, by itself, insurance against its downside. The global steel-price cycle and how the carbon border mechanism treats the blast-furnace route will decide whether this file holds its upper-band edge or slips back toward the middle.
Nature of this article. This is independent analysis reflecting Lotus Investment Group’s research views as at publication, prepared entirely from public information (company financial statements and disclosures, AGM resolutions, and reputable financial press). Figures are current to July 2026; sources may revise them subsequently.
Not investment advice. This article and the Lotus Investability Score (LIS) are not a recommendation to buy, sell or hold HPG shares (HOSE: HPG) or any security; not an offer or solicitation to invest, lend or transact; and not a securities investment advisory service within the meaning of Vietnamese law. Readers are solely responsible for their own decisions and should consult licensed advisers.
On the LIS framework. LIS is an in-house assessment framework built by Lotus, reflecting methodical but subjective judgment from public information. It is not a credit rating in any legal sense, was not commissioned, paid for or approved by the company or any other party, and may change as new information emerges.
Relationships and interests. As at publication, Lotus Investment Group has no advisory, contractual or financial relationship with the company or related companies named herein, and no third party paid for this article.
Good faith, corrections and limitation of liability. All assessments are made in analytical good faith, about the business and not about individuals; forward-looking statements are company-announced plans, not commitments. If you identify a factual error, please contact us — we will review and correct promptly. All marks belong to their respective owners. To the extent permitted by law, Lotus Investment Group accepts no liability for any loss arising from use of or reliance on this article.
Kết quả 2025: doanh thu 158.332 tỷ đồng (+13%), LNST 15.515 tỷ (+29%); thép 93% doanh thu toàn tập đoàn — công bố HPG, 1/2026.
2025 results: revenue VND158,332bn (+13%), net profit VND15,515bn (+29%); steel at 93% of group revenue — HPG disclosures, Jan 2026.
Quý 1/2026: doanh thu hơn 53.300 tỷ (+40%), LNST 9.056 tỷ (+170%) — CBTT KQKD quý 1/2026 của HPG qua VnEconomy, Vietstock, 4/2026.
Q1 2026: revenue over VND53,300bn (+40%), net profit VND9,056bn (+170%) — HPG Q1 2026 disclosure via VnEconomy, Vietstock, Apr 2026.
Kế hoạch 2026: doanh thu 210.000 tỷ, LNST 22.000 tỷ (+32,6% và +41,8%) — nghị quyết ĐHĐCĐ HPG 2026.
2026 plan: revenue VND210,000bn, net profit VND22,000bn (+32.6% and +41.8%) — HPG 2026 AGM resolutions.
Bảng cân đối quý 1/2026: tổng tài sản ~259.330 tỷ; tổng nợ phải trả ~119.550 tỷ; nợ vay và thuê tài chính ~90.617 tỷ (ngắn hạn ~62.800 tỷ); chi phí lãi vay quý hơn 1.333 tỷ — BCTC HPG dẫn qua VnBusiness, Người Quan Sát, TradingView, 2026.
Q1 2026 balance sheet: assets ~VND259,330bn; total liabilities ~VND119,550bn; borrowings ~VND90,617bn (short-term ~VND62,800bn); quarterly interest expense over VND1,333bn — HPG statements via VnBusiness, Nguoi Quan Sat, TradingView, 2026.
Dung Quất 2: lò cao đầu tiên hoàn thành chạy thử và đóng góp KQKD từ cuối 3/2025; hạn mức tín dụng dài hạn 35 nghìn tỷ với 8 ngân hàng gần như dùng hết cho dự án — Mekong ASEAN và công bố doanh nghiệp, 2025.
Dung Quat 2: first blast furnace completed trials, contributing from late Mar 2025; a VND35tn long-term credit line with 8 banks nearly fully drawn for the project — Mekong ASEAN and company disclosures, 2025.
Cổ tức: tiền mặt gần 3.840 tỷ đồng và cổ phiếu 15% (hơn 767 triệu cổ phiếu), vốn điều lệ vượt 84.400 tỷ — công bố HPG qua CafeF, Báo Pháp Luật, 5–6/2026.
Dividends: near-VND3,840bn in cash plus a 15% stock dividend (over 767 million shares), charter capital past VND84,400bn — HPG disclosures via CafeF, Bao Phap Luat, May–Jun 2026.