Vietnam Venture Fund Structure: How Capital Gets Built
April 22, 2026
Investment Risk Repricing: What Anchors Capital in Vietnam
April 23, 2026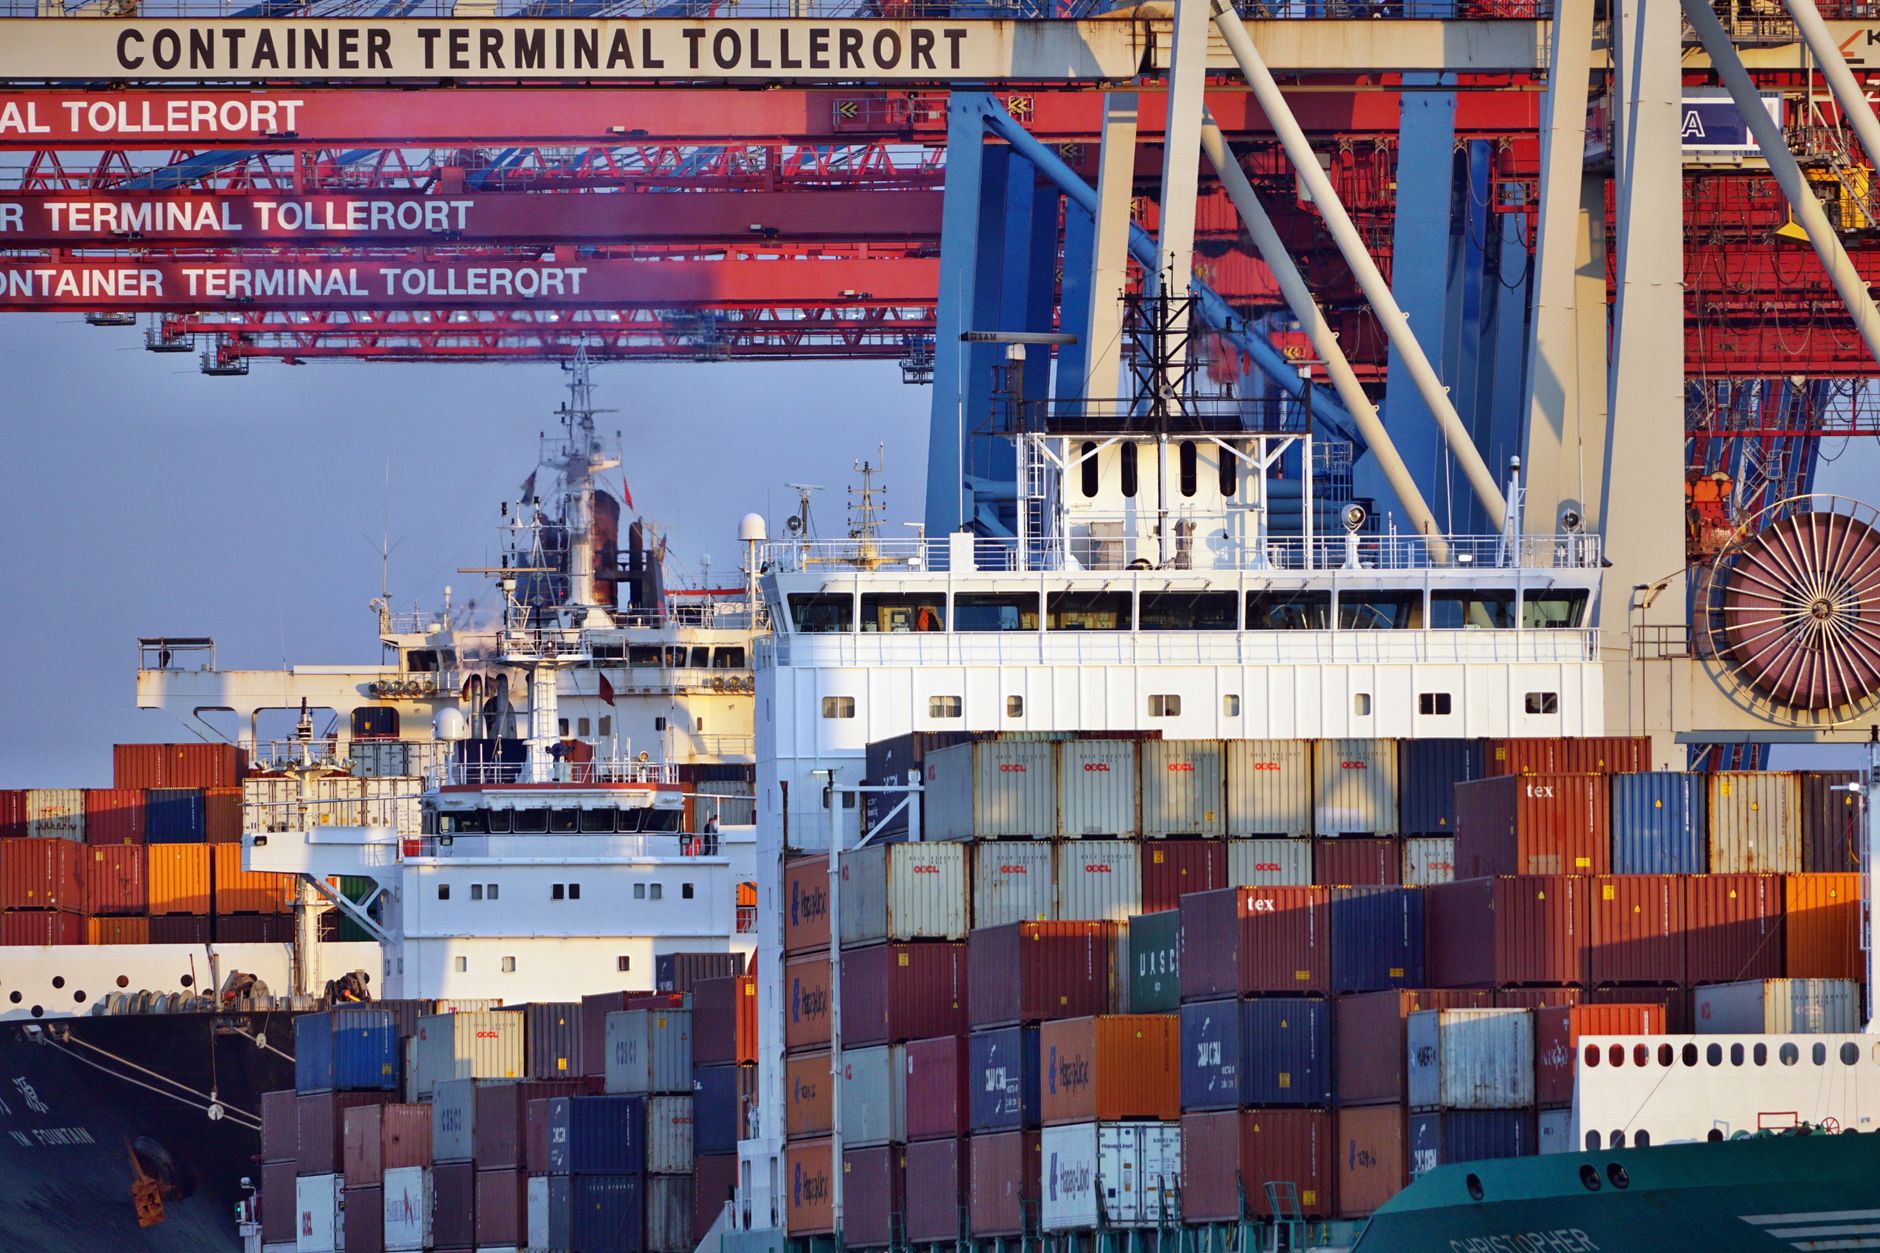
Founder Notes — Lotus Investment Group
European Capital Reallocation: Why Flows Reach Vietnam
Vốn châu Âu tái phân bổ: vì sao dòng tiền tìm về Việt Nam, và điều gì giữ được nó
Tiền của nhà đầu tư châu Âu đang được sắp xếp lại trên bản đồ thế giới. Khi rủi ro toàn cầu bị định giá lại, vốn rút khỏi những thị trường bão hòa hoặc nhiều biến động, đi tìm nơi vừa có tăng trưởng vừa tương đối ổn định. Việt Nam là một trong những điểm hưởng lợi rõ nhất từ dịch chuyển đó. Nhưng được chọn không có nghĩa là giữ được — và đây mới là phần đáng đọc.
Cần phân biệt cho rạch ròi: đây không phải chuyện chi phí nhân công rẻ. Nhà đầu tư châu Âu giờ đọc thị trường theo logic chiến lược dài hạn — đa dạng hóa chuỗi cung ứng, né rủi ro tập trung, tìm nơi chính sách đủ nhất quán để cam kết mười năm chứ không phải mười tháng. Dòng vốn vì thế chọn lọc hơn hẳn, và cuộc cạnh tranh giữa các thị trường mới nổi gắt lên từng quý.
Tái phân bổ vốn được dẫn dắt bởi hai lực: lực đẩy từ những thị trường nhà đầu tư muốn rút bớt, và lực kéo từ những cơ hội mới nổi. Việt Nam nằm sẵn ở phía lực kéo nhờ vị trí địa lý, mạng lưới hiệp định thương mại và nền công nghiệp đang mở rộng. Vấn đề là lực kéo ấy phải đủ mạnh và bền. Bài này soi cả cơ hội lẫn cái giá phải trả để dòng vốn ở lại — qua bốn chiều: định giá rủi ro, đa dạng hóa ngành, chất lượng thể chế và năng lực thực thi.
Định giá lại rủi ro đang nắn lại bản đồ dòng vốn
Cốt lõi của làn sóng này là cách nhà đầu tư định giá rủi ro. Họ chấm điểm mỗi thị trường trên một rổ rủi ro chính trị, kinh tế và vận hành, rồi rót vốn theo bảng điểm đó. Khi điều kiện toàn cầu xấu đi hoặc địa chính trị căng lên, bảng điểm được vẽ lại, và vốn chảy theo. Việt Nam đang được chấm điểm thuận lợi nhờ triển vọng tăng trưởng cộng với mức ổn định tương đối — một kết hợp không nhiều thị trường mới nổi có cùng lúc.
Nhưng điểm thuận lợi đó không phải tài sản cố định. Một thay đổi chính sách đột ngột, một dự án chậm tiến độ, một cú vấp trong thực thi đều đủ để nhà đầu tư vẽ lại bảng điểm theo chiều ngược. Tái phân bổ vốn không phải cam kết vĩnh viễn — nó là phản ứng với nhận thức đang đổi, và nhận thức thì nhạy. Việt Nam giữ được dòng tiền hay không phụ thuộc vào việc duy trì một hồ sơ rủi ro cạnh tranh đủ lâu để vốn kịp bám rễ.
EVFTA và chuỗi cung ứng: nền móng của lực kéo
Lực kéo của Việt Nam không tự nhiên mà có. Nó dựng trên hai trụ. Trụ thứ nhất là khung thương mại — EVFTA gỡ thuế quan và mở cửa thị trường EU cho hàng hóa Việt Nam, cho nhà đầu tư châu Âu một lý do cụ thể để đặt nhà máy ở đây thay vì nơi khác trong khu vực. Trụ thứ hai là chuỗi cung ứng: khi các tập đoàn muốn giảm lệ thuộc vào một vài trung tâm sản xuất, Việt Nam đưa ra một lựa chọn có sẵn năng lực chế tạo và nằm gọn trong mạng lưới khu vực.
Hai trụ này khớp nhau ở chỗ chúng biến Việt Nam từ điểm lắp ráp giá rẻ thành một mắt xích chiến lược. Có điều, lợi thế chuỗi cung ứng phơi ra điểm yếu rất nhanh nếu hạ tầng đuối: cảng tắc, logistics chậm, nhân lực thiếu kỹ năng đều đẩy chi phí vận hành lên và làm vỡ tính toán ban đầu của nhà đầu tư. Giữ được lực kéo đòi hỏi đổ vốn liên tục vào hạ tầng, hậu cần và đào tạo. EVFTA mở cửa, nhưng chính năng lực bên trong mới quyết định cánh cửa ấy dẫn tới đâu.
Đa dạng hóa ngành làm dòng vốn bền hơn
Dòng vốn rải đều qua nhiều ngành thì khó đứt hơn dòng vốn dồn vào một chỗ. Nhà đầu tư châu Âu đang phân bổ qua chế tạo, hạ tầng và lĩnh vực số tại Việt Nam — mỗi ngành một hướng tăng trưởng, đỡ cho nhau khi một ngành chững lại. Đây là cấu trúc đáng mong: nó làm dòng vốn ít nhạy với cú sốc của riêng một ngành.
Nhưng đa dạng hóa chỉ bền khi các ngành thực sự ăn khớp với nhau và với mục tiêu kinh tế chung, chứ không phải vài dự án rời rạc cắm vào những lĩnh vực không liên quan. Dồn quá nặng vào một ngành tạo điểm dễ tổn thương; phân tán không có chiến lược lại làm loãng nguồn lực. Việt Nam cần phát triển cân đối giữa các ngành để dòng vốn giữ được tính đa dạng thật, không phải đa dạng trên giấy.
Thể chế và pháp lý: chiều cách nhìn lạc quan hay bỏ sót
Đây là chiều mà các bản phân tích lạc quan thường lướt qua. Vốn dài hạn đòi nhà đầu tư tin vào khung pháp lý, chuẩn quản trị và cơ chế thực thi của nước chủ nhà. Niềm tin ấy không đến từ lời hứa mà đến từ hệ thống chạy được — hợp đồng được tôn trọng, tranh chấp được xử minh bạch, luật chơi không đổi giữa chừng. Nhà đầu tư châu Âu lại còn chịu ràng buộc bởi chuẩn ESG khắt khe ở quê nhà, nên họ soi cả tuân thủ môi trường, chuẩn lao động và minh bạch quản trị của nơi định rót vốn.
Với Việt Nam, đây vừa là rào vừa là cơ hội. Khung pháp lý phải tiến hóa cho kịp kỳ vọng của vốn chất lượng cao, và dự án không đạt chuẩn ESG có thể đơn giản là không huy động được tiền. Đổi lại, thể chế tốt mua được niềm tin: khi tập đoàn đa quốc gia thấy nước chủ nhà giữ được hệ thống pháp lý an toàn và nhất quán, họ sẵn lòng cam kết vốn sâu hơn và dài hơn. Thể chế mạnh thì giữ được vốn; thể chế yếu thì vốn đến rồi đi.
Thực thi quyết định dòng vốn ở lại hay rời đi
Suy cho cùng, chính năng lực thực thi định đoạt làn sóng tái phân bổ này bền tới đâu. Nhà đầu tư theo dõi tiến độ dự án, hạ tầng triển khai và chính sách đi vào thực tế — họ chấm điểm theo kết quả, không theo ý định. Thực thi nhất quán nuôi niềm tin và kéo thêm vốn; thực thi chập chờn đẩy vốn dịch chuyển nhanh sang nơi khác. Thị trường nào giao hàng đúng hẹn thì hút được vòng đầu tư tiếp theo và những khoản phân bổ lớn hơn.
Việt Nam cần bảo đảm bộ máy thực thi chạy trơn qua mọi ngành: từ thủ tục pháp lý, phát triển hạ tầng đến triển khai dự án. Đây là chỗ lợi thế dễ rò rỉ nhất — không phải vì thiếu cơ hội, mà vì khoảng cách giữa cam kết và thực hiện. Tái phân bổ vốn có thể đảo chiều nếu điều kiện xấu đi, nên việc thu hẹp khoảng cách ấy mới là chỗ giữ được dòng tiền lâu dài, chứ không phải thêm một ưu đãi đầu tư mới.
Kết luận
Vốn châu Âu chảy về Việt Nam phản ánh một dịch chuyển rộng hơn trong chiến lược đầu tư toàn cầu, nơi tiền tìm về những thị trường vừa tăng trưởng vừa đủ ổn định để cam kết dài hạn. Việt Nam có sẵn lực kéo: EVFTA, vị trí trong chuỗi cung ứng, một hồ sơ rủi ro tương đối thuận lợi. Nhưng lực kéo ấy phải được nuôi liên tục — bằng thể chế tiến hóa kịp, ngành phát triển cân đối và một bộ máy thực thi giữ được lời hứa.
Chặng tiếp theo phụ thuộc vào việc Việt Nam củng cố được lợi thế cạnh tranh và xử được rủi ro mới nổi tới đâu. Làm được, dòng vốn châu Âu ở lại và mở rộng. Không làm được, tiền dịch sang thị trường khác — vì tái phân bổ vận hành theo cả hai chiều. Việt Nam đã được chọn; phần khó hơn là chứng minh lựa chọn đó đáng để giữ.
Lotus Investment Group tư vấn M&A xuyên biên giới và FDI vào Việt Nam và Đông Nam Á. Nếu quý vị đang thẩm định một vị thế tại Việt Nam, liên hệ với chúng tôi.
European money is being re-sorted across the world map. As global risk gets repriced, capital pulls back from saturated or volatile markets and goes looking for places that pair growth with relative stability. Vietnam is one of the clearest beneficiaries of that shift. Being chosen, though, isn’t the same as keeping the money — and that gap is the part worth reading.
Draw the distinction clearly: this isn’t a cheap-labour story. European investors now read markets by long-horizon strategy — supply-chain diversification, avoiding concentrated risk, finding policy consistent enough to commit for ten years rather than ten months. The flows have turned far more selective, and competition between emerging markets tightens by the quarter.
Reallocation runs on two forces: push from markets investors want to trim, and pull from emerging opportunities. Vietnam already sits on the pull side, thanks to geography, a web of trade agreements, and a widening industrial base. The catch is that the pull has to be strong and durable. This piece weighs both the opportunity and the price of keeping the money here, across four dimensions: risk pricing, sector diversification, institutional quality, and execution.
Risk repricing is redrawing the map of capital flows
At the core of this wave is how investors price risk. They score each market on a basket of political and operational risk, then allocate against that scorecard. When global conditions deteriorate or geopolitics tightens, the scorecard gets redrawn and capital follows. Vietnam scores favourably right now on growth prospects plus relative stability — a combination few emerging markets hold at the same time.
But that favourable score is no fixed asset. A sudden policy change, a stalled project, a stumble in delivery can flip the scorecard the other way. Reallocation isn’t a permanent commitment; it’s a response to shifting perception, and perception is touchy. Whether Vietnam holds these inflows depends on sustaining a competitive risk profile long enough for the capital to take root.
EVFTA and supply chains: the foundation of the pull
Vietnam’s pull didn’t appear by accident. It rests on two pillars. The first is the trade framework — EVFTA strips tariffs and opens the EU market to Vietnamese goods, giving European investors a concrete reason to site a plant here rather than elsewhere in the region. The second is supply chains: as corporations cut their dependence on a handful of production centres, Vietnam offers an alternative that already has manufacturing capability and fits inside regional networks.
The two pillars meet where they turn Vietnam from a cheap assembly point into a strategic link. The supply-chain advantage, though, exposes weakness fast when infrastructure lags: congested ports, slow logistics and skills gaps all push operating costs up and break an investor’s original maths. Holding the pull demands sustained investment in infrastructure and the skills to run it. EVFTA opens the door; internal capability decides where the door leads.
Sector diversification makes the flows more durable
Capital spread across several sectors breaks less easily than capital piled into one. European investors are allocating across manufacturing, infrastructure and digital sectors in Vietnam — each a different growth path, each a cushion when another stalls. It’s a structure worth wanting: it leaves the flows less exposed to any single sector’s shock.
Diversification only holds, though, when the sectors genuinely fit together and with broader economic goals, not as scattered projects bolted into unrelated fields. Overweighting one sector creates a fragile point; scattering without strategy dilutes resources. Vietnam needs balanced development across sectors so the flows stay diversified in fact, not just on paper.
Institutions and law: the dimension the upbeat read skips
This is the dimension optimistic analyses tend to glide over. Long-term capital asks the investor to trust the host country’s legal frameworks, governance standards and enforcement. That trust comes not from promises but from systems that work — contracts honoured, disputes settled transparently, the rules holding steady mid-game. European investors also carry strict ESG obligations from home, so they scrutinise environmental compliance, labour standards and governance transparency in any place they plan to fund.
For Vietnam, this is both a barrier and an opening. Legal frameworks have to evolve to meet what high-quality capital expects, and a project that misses ESG standards may simply fail to raise money. In return, sound institutions buy confidence: when multinationals see a host country can run a safe, consistent legal system, they commit deeper and longer. Strong institutions keep capital; weak ones watch it arrive and leave.
Execution decides whether capital stays or leaves
In the end, execution decides how durable this reallocation wave proves. Investors track project delivery, infrastructure rollout and policy that actually reaches the ground — they score on outcomes, not intentions. Consistent execution feeds confidence and pulls in more capital; patchy execution moves money quickly elsewhere. Markets that deliver on schedule attract the next round and larger allocations.
Vietnam has to keep the delivery machine running smoothly across every sector: regulatory processes, infrastructure development, project implementation. This is where the advantage leaks most easily — not for want of opportunity, but for the gap between commitment and execution. Reallocation can reverse if conditions deteriorate, so closing that gap is what keeps the money here long-term, far more than another new investment incentive.
Conclusion
European capital flowing toward Vietnam reflects a wider shift in global investment strategy, where money seeks markets that pair growth with enough stability to commit for the long run. Vietnam has the pull ready: EVFTA, a place in supply chains, a relatively favourable risk profile. But that pull has to be fed continuously — through institutions that evolve in time, sectors that develop in balance, and a delivery machine that keeps its word.
The next stretch depends on how far Vietnam reinforces its competitive advantages and manages emerging risks. Get it right, and European capital stays and expands. Get it wrong, and the money moves to another market, because reallocation runs both ways. Vietnam has been chosen; the harder part is proving the choice worth keeping.
Lotus Investment Group advises on cross-border M&A and FDI into Vietnam and Southeast Asia. If you are underwriting Vietnam exposure, get in touch.
Nguồn / Sources
[1]
Vietnam Investment Review (2026) — Vietnam remains top EU investment destination despite global headwinds.